

-
首页
-
行业方案
- 智慧物业
- 智慧园区
- 智慧社区
- 未来社区
- 数字决策
- 共享中心
-
产品方案
- 物业收费
- 收费管理
- 催收管理
- 业财税银一体化
- 租赁经营
- 房源定价
- 招商管理
- 租赁管理
- 合同管理
- 入驻管理
- 报表分析
- 现场管理
- 品质服务
- 客户服务
- 人行管理
- 车行管理
- 安保巡检
- 设备管理
- 保洁绿化
- 空间拓展
- 资源盘点
- 资源定价
- 合同管理
- 空间外拓
- 外包业务
- 外包资源管理
- 供应商合同管理
- 履约验收
- 结算管理
- 增值运营
- 生活服务
- 惠民服务
- BI决策支持
- 数据指标库
- 数据模型
- 多端决策
- 数据安全
- 智能硬件
- 智慧云停车
- 智能水电表
-
专业方案
- 人力共享
- 招聘管理
- 人事管理
- 培训管理
- 绩效管理
- 薪酬管理
- 报表分析
- 集中采购
- 物料档案
- 采购管理
- 库存管理
- 供应商管理
- 报表分析
- 全面预算
- 基础资料
- 预算编制
- 预算调整
- 预算执行
- 预算报表
- 供应链管理
- 供应商管理
- 采购管理
- 销售管理
- 仓库管理
- 凭证管理
-
百城万区
- 普及计划
- 普惠计划
- 创收计划
- 增效计划
- 提升计划
-
关于极致
-
首页
-
行业方案
- 智慧物业
- 智慧园区
- 智慧社区
- 未来社区
- 数字决策
- 共享中心
-
产品方案
- 物业收费
- 收费管理
- 催收管理
- 业财税银一体化
- 租赁经营
- 房源定价
- 招商管理
- 租赁管理
- 合同管理
- 入驻管理
- 报表分析
- 现场管理
- 品质服务
- 客户服务
- 人行管理
- 车行管理
- 安保巡检
- 设备管理
- 保洁绿化
- 空间拓展
- 资源盘点
- 资源定价
- 合同管理
- 空间外拓
- 外包业务
- 外包资源管理
- 供应商合同管理
- 履约验收
- 结算管理
- 增值运营
- 生活服务
- 惠民服务
- BI决策支持
- 数据指标库
- 数据模型
- 多端决策
- 数据安全
- 智能硬件
- 智慧云停车
- 智能水电表
-
专业方案
- 人力共享
- 招聘管理
- 人事管理
- 培训管理
- 绩效管理
- 薪酬管理
- 报表分析
- 集中采购
- 物料档案
- 采购管理
- 库存管理
- 供应商管理
- 报表分析
- 全面预算
- 基础资料
- 预算编制
- 预算调整
- 预算执行
- 预算报表
- 供应链管理
- 供应商管理
- 采购管理
- 销售管理
- 仓库管理
- 凭证管理
-
百城万区
- 普及计划
- 普惠计划
- 创收计划
- 增效计划
- 提升计划
-
关于极致
为何国内清洁行业体量,远超物业行业?
一瓶水的价值,从不取决于水质本身,而由所处场景与需求刚性决定,这一商业逻辑,恰好能解释国内生活服务领域的一个核心现象:同属城市基础服务赛道,物业体系内虽包含清洁服务,但整体行业规模却远不及清洁行业,二者体量差距并非偶然,而是由场景覆盖、需求属性、产业生态三大核心维度共同决定,也是城市服务行业发展的必然结果。

从行业发展规律来看,清洁行业的普适性刚需属性,注定了其市场底盘更厚、覆盖范围更广,而物业行业的场景局限性与服务定位,决定了其体量难以比肩,本篇从行业视角深度拆解背后核心逻辑。
从场景覆盖维度来看,清洁行业是全域渗透的基础服务,物业行业则是封闭场景的专属管理,二者覆盖广度天差地别。大众对清洁行业的认知,往往局限于社区内的基础保洁,这是典型的认知偏差,清洁服务的核心是城市环境运维与卫生保障,覆盖全场景、全业态:公共医疗、教育、商业、交通枢纽等场所,高频清洁与消杀是运营刚需;酒店餐饮、工业生产等领域,清洁直接关联合规经营与品质管控;市政环卫、垃圾清运、公共设施养护,更是城市运转的底层支撑;家政、家电清洗等C端业务,也随着消费升级持续扩容。
反观物业行业,核心服务场景局限于住宅小区、写字楼、商业综合体等固定建筑单元,服务边界高度依赖项目权属。即便行业近年提出“大物业”转型,试图向外拓展城市服务、公建运维等领域,但核心业务依旧围绕特定物业项目开展,天然存在一定的覆盖壁垒,无法实现清洁行业的全域渗透。
从需求属性来看,清洁是刚性底线需求,物业是品质升级需求,行业底盘厚度差距显著。清洁服务直接关联公共卫生安全与运营合规性,具备极强的不可替代性:国家卫生城市创建、环保督查、垃圾分类等政策要求,将清洁需求转化为强制性任务;医疗、食品、公共交通等特殊行业,清洁消杀是一票否决的硬性标准,无变通空间。这种刚性需求不受市场周期、消费意愿影响,属于城市运行的必备支出,需求基数庞大且稳定。
物业行业则属于改善型、增值型服务,核心价值是提升居住办公体验、实现资产保值,并非基础刚需。住宅物业的核心受众局限于小区业主,商业物业服务于特定商户与租户,受众范围有限,且服务质量受业主满意度、缴费意愿影响较大,需求弹性远高于清洁行业。一个是全民刚需、全域覆盖,一个是特定场景、定向服务,需求基数的差距,直接决定了行业规模的分层。
从产业生态与人力支撑来看,清洁行业开放包容、产业链完善,物业行业相对封闭、人力结构失衡。清洁行业已形成完整的上下游产业链,上游涵盖清洁设备、药剂、智能消杀产品制造,中游覆盖市政、商业、家庭全品类服务供应商,下游对接全行业终端客户,产业生态开放且多元,可延展性极强。同时,清洁行业准入门槛适中,用工形式灵活,全职、兼职、外包均可,能高效吸纳海量劳动力,为行业规模扩张提供充足人力支撑。
清洁与物业两大行业,并无高低优劣之分,只是定位不同、赛道不同。清洁行业立足城市基础刚需,以全域覆盖、开放生态撑起庞大体量,是城市运转不可或缺的底层支撑;物业行业聚焦垂直场景精细化运营,深耕资产服务与品质管理,走的是精品化、专业化路线。
对于行业从业者而言,认清两大行业的核心定位与发展逻辑至关重要:清洁行业拼的是覆盖能力、成本管控与标准化落地,物业行业拼的是服务品质、资产运营与客户粘性。立足自身赛道,找准核心价值,适配行业发展规律,才是长期发展的关键。

【相关文章推荐】
-
《关于进一步完善价格形成机制 推动普惠养老服务提质扩面的指导意见》“物业+养老”再迎政策支持
从目标看,《意见》明确四条原则:以人为本、普惠可及、分级分类、统筹施策。其中“分级分类”是全文的骨架,不同类型养老机构实行不同收费管理方式;“普惠可及”是落脚点,即发展“价格可负担、质量有保障、运营可持续”的普惠养老服务。
넶0 2026-10-20 -
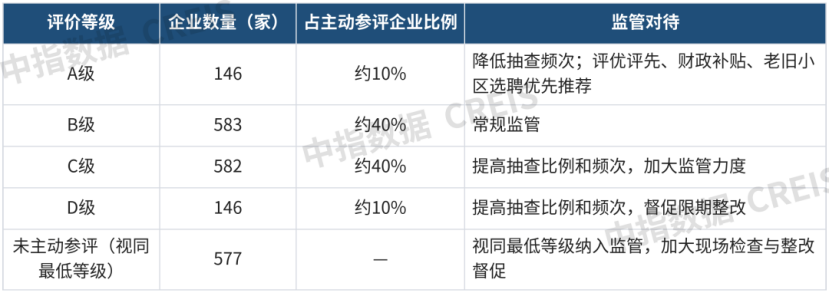
北京物业“信用大考”:评价范围共2034家,146家A级、723家垫底
根据市住房城乡建设委公布的数据,本轮主动参评并完成评级的1,457家企业中,A级146家、B级583家、C级582家、D级146家;另有577家企业未在规定时间内主动参评,按《办法》视同最低等级(D级)纳入监管。
넶0 2026-10-20 -
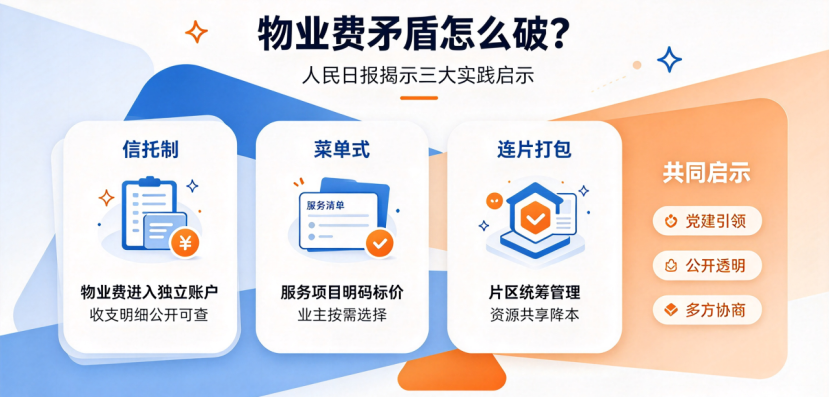
物业费矛盾怎么破?人民日报支出信托制、菜单式、连片打包三大实践启示
存量时代,物业管理正在迎来底层逻辑变革。人民日报刊发物业服务质量提升行动深度调研,以成都信托制、深圳菜单式、长沙连片打包三大实践样本,揭示物业行业从有服务迈向优服务的转型方向。
넶15 2026-10-19 -
人民日报报道“明码标价、按需点单”的物业服务“菜单式”新模式
所谓“菜单式”,就是把过去一揽子打包的物业服务拆分为若干个标准化项目,每个项目都明确内容、标准、价格,业主像在餐厅点菜一样,按需选择,自由组合。近8年来,鹿丹名苑小区的这张“菜单”越拉越长,除安保巡逻、环境维护、设施维修等常规项目外,便民服务项目也越来越丰富。
넶17 2026-10-19


