

-
首页
-
行业方案
- 智慧物业
- 智慧园区
- 智慧社区
- 未来社区
- 数字决策
- 共享中心
-
产品方案
- 物业收费
- 收费管理
- 催收管理
- 业财税银一体化
- 租赁经营
- 房源定价
- 招商管理
- 租赁管理
- 合同管理
- 入驻管理
- 报表分析
- 现场管理
- 品质服务
- 客户服务
- 人行管理
- 车行管理
- 安保巡检
- 设备管理
- 保洁绿化
- 空间拓展
- 资源盘点
- 资源定价
- 合同管理
- 空间外拓
- 外包业务
- 外包资源管理
- 供应商合同管理
- 履约验收
- 结算管理
- 增值运营
- 生活服务
- 惠民服务
- BI决策支持
- 数据指标库
- 数据模型
- 多端决策
- 数据安全
- 智能硬件
- 智慧云停车
- 智能水电表
-
专业方案
- 人力共享
- 招聘管理
- 人事管理
- 培训管理
- 绩效管理
- 薪酬管理
- 报表分析
- 集中采购
- 物料档案
- 采购管理
- 库存管理
- 供应商管理
- 报表分析
- 全面预算
- 基础资料
- 预算编制
- 预算调整
- 预算执行
- 预算报表
-
百城万区
- 普及计划
- 普惠计划
- 创收计划
- 增效计划
- 提升计划
-
关于极致
-
首页
-
行业方案
- 智慧物业
- 智慧园区
- 智慧社区
- 未来社区
- 数字决策
- 共享中心
-
产品方案
- 物业收费
- 收费管理
- 催收管理
- 业财税银一体化
- 租赁经营
- 房源定价
- 招商管理
- 租赁管理
- 合同管理
- 入驻管理
- 报表分析
- 现场管理
- 品质服务
- 客户服务
- 人行管理
- 车行管理
- 安保巡检
- 设备管理
- 保洁绿化
- 空间拓展
- 资源盘点
- 资源定价
- 合同管理
- 空间外拓
- 外包业务
- 外包资源管理
- 供应商合同管理
- 履约验收
- 结算管理
- 增值运营
- 生活服务
- 惠民服务
- BI决策支持
- 数据指标库
- 数据模型
- 多端决策
- 数据安全
- 智能硬件
- 智慧云停车
- 智能水电表
-
专业方案
- 人力共享
- 招聘管理
- 人事管理
- 培训管理
- 绩效管理
- 薪酬管理
- 报表分析
- 集中采购
- 物料档案
- 采购管理
- 库存管理
- 供应商管理
- 报表分析
- 全面预算
- 基础资料
- 预算编制
- 预算调整
- 预算执行
- 预算报表
-
百城万区
- 普及计划
- 普惠计划
- 创收计划
- 增效计划
- 提升计划
-
关于极致
上市物企50强的物业费收缴率四年下滑16%,回款压力逐年攀升
2026年,中国物业管理行业正式告别过往规模高速扩张的增长周期,全面进入下行承压阶段。传统“增量拓新”的增长逻辑被彻底打破,市场发展核心转向存量博弈,中短期行业挑战显著大于机遇,整体呈现“基础盘走弱、竞争加剧、增速放缓”的核心特征。
行业下行压力在三大关键数据上体现得尤为直接,物业费收缴率、服务满意度、物业费单价同步下滑或停滞,成为基础服务经营韧性弱化的直观信号。
物业费收缴率:五年下滑16个百分点,回款压力剧增
上市物企50强的物业费收缴率呈现持续下行趋势,2021年为93%,2025年已跌至77%,五年累计下滑16个百分点。这一数据背后是回款压力的逐年攀升,资金周转困境日益凸显。即便是行业标杆企业,收缴率也难掩下滑态势,2025年百强物企住宅物业费收缴率跌至82.3%,较上年减少2.4个百分点,较2021年高点下滑超10个百分点。中小物业企业压力更大,部分企业收缴率低于65%,老旧小区、安置小区项目甚至跌破50%,现金流稳定性面临严峻考验。
图1:上市物企50强收缴率趋势

数据来源:亿翰物研统计
物业费单价:零增长持续两年,提价通道基本关闭
核心城市住宅物业费增长全面停滞,15个重点城市住宅物业费均价自2024年起维持不变,连续两年实现零增长。在居民消费预期趋稳、物业费政府指导价严格管控的背景下,物业费提价通道基本关闭,基础服务收入失去核心增长动力。这意味着物业企业难以通过单价提升弥补规模扩张放缓带来的收入缺口,基础服务盈利空间持续被压缩。
图2:15城物业费水平趋势(元/m²)

数据来源:亿翰物研统计
服务满意度:一路下滑,陷入恶性循环
业主对服务的认可度持续走低,物业行业住宅服务满意度自2021年起一路下滑,2025年行业住宅物业服务满意度仅73.2分,较上年减少1.4分,创下近年新低。安保、保洁、绿化、维修等基础服务投诉率显著上升,“响应不及时、标准不统一、解决不彻底”成为业主诟病的核心问题。
图3:物业行业住宅服务满意度趋势

数据来源:亿翰物研统计
满意度下滑直接引发连锁反应:业主因服务未达预期降低缴费意愿,导致收缴率下降;收缴率下滑进一步压缩企业盈利空间,难以投入资源提升服务品质,最终形成“服务满意度下滑——收缴率下降——盈利压力加大”的恶性循环,行业基础盘经营风险持续累积。
在多重压力下,行业竞争重心已从“抢新项目、扩规模”转向“守存量项目、提品质、控成本”。头部企业凭借品牌与规模优势加速整合,中小物业企业则面临生存考验,项目撤场案例增多。2025年物业撤场项目达173个,其中64%源于收缴率持续偏低、项目长期亏损。
面对困境,物业企业需以“质价相符”为核心,加速智慧化转型,通过数字化工具提升服务效率与响应速度,同时优化成本结构,探索多元增值服务,在存量市场中挖掘新的增长空间,推动行业从规模竞争向质量竞争、价值竞争转型。

【相关文章推荐】
-

9月1日,闵行区首批124名业委会秘书正式上岗
9月1日,闵行区首批124名业委会秘书正式上岗,其中50名为市级试点人员,试点覆盖约10%的居民区。按照上海的整体安排,首批630余名学员将在完成培训并通过考试后陆续进入岗位。
넶2 2026-09-11 -

31省政策落地:电梯广告、车位费,小区公共收益如何管、怎么分
小区电梯广告、地面车位租金、快递柜进场费、公共场地出租,不少上千户小区每年能够产生数万至上百万元公共收益。依据《民法典》第282条,共有部分经营收入扣除合理成本之后,全部归全体业主所有。但长期以来,这笔资金大多由物业代为收取,成本如何核算、账目如何公开、结余流向何处,一直是物业矛盾、信访投诉的高频导火索。
넶6 2026-09-10 -
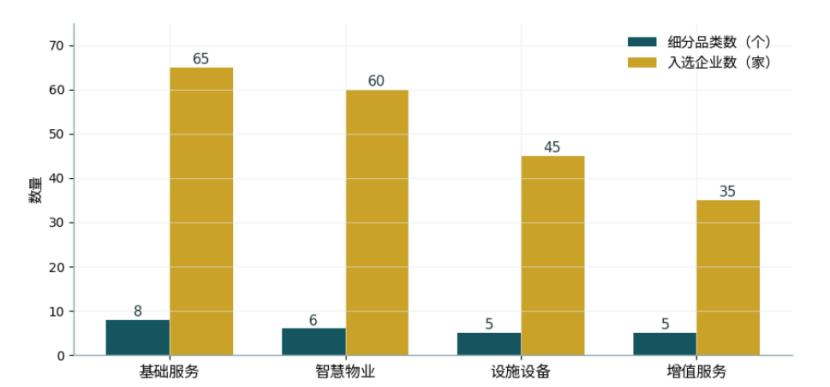
从“三大领域”到“四大领域”:2026物业优选服务商领域升级逻辑
2026物业优选服务商领域迎来结构性扩容,在往年基础上重构为智慧物业、基础服务、增值服务、设施设备四大领域,其中设施设备为本次新增板块;细分品类由上年度约10个扩充至24个,共有205家企业入选,整体规模大幅提升。本次迭代并非简单的数量增长,也体现出物业供应链评价体系的颗粒度持续细化。
넶16 2026-09-08 -
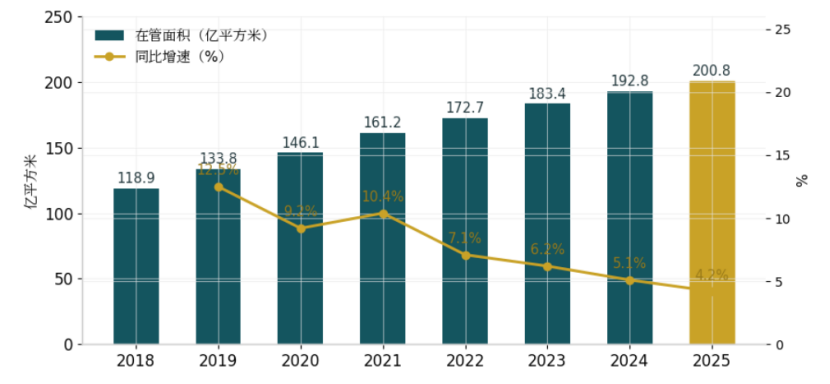
增量收窄与主动退出叠加,500强物企在管面积约200.8亿平方米,同比增速降至4.2%
增量收窄与主动退出叠加,据克而瑞物管监测,2025年500强物企在管面积约200.8亿平方米(其中住宅116.6亿平方米、非住84.2亿平方米),同比增速降至4.2%,连续四年回落(2021年为10.4%);受退出项目影响,上市物企增速降幅大于百强、百强大于500强。
넶14 2026-09-08 -
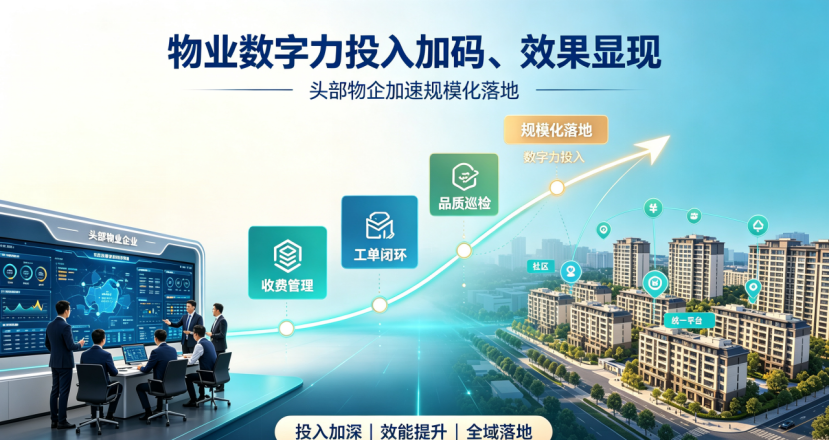
物业数字力投入加码、效果显现,头部物企加速规模化落地
克而瑞物管调研数据显示,超过八成企业的智慧化投入较上一年度基本持平或有所增加,其中超六成企业年度智慧化投入已超过2000万元。
넶41 2026-09-07 -
2026物业服务商榜单出炉|极致科技入选智慧物业优选服务商,物业数字化底座实力获权威认可
极致科技成功入选2026中国物业服务企业百强智慧物业领域优选服务商,硬核产品能力与大量项目落地实践,获得行业权威平台充分肯定。
넶14 2026-09-07


