

-
首页
-
行业方案
- 智慧物业
- 智慧园区
- 智慧社区
- 未来社区
- 数字决策
- 共享中心
-
产品方案
- 物业收费
- 收费管理
- 催收管理
- 业财税银一体化
- 租赁经营
- 房源定价
- 招商管理
- 租赁管理
- 合同管理
- 入驻管理
- 报表分析
- 现场管理
- 品质服务
- 客户服务
- 人行管理
- 车行管理
- 安保巡检
- 设备管理
- 保洁绿化
- 空间拓展
- 资源盘点
- 资源定价
- 合同管理
- 空间外拓
- 外包业务
- 外包资源管理
- 供应商合同管理
- 履约验收
- 结算管理
- 增值运营
- 生活服务
- 惠民服务
- BI决策支持
- 数据指标库
- 数据模型
- 多端决策
- 数据安全
- 智能硬件
- 智慧云停车
- 智能水电表
-
专业方案
- 人力共享
- 招聘管理
- 人事管理
- 培训管理
- 绩效管理
- 薪酬管理
- 报表分析
- 集中采购
- 物料档案
- 采购管理
- 库存管理
- 供应商管理
- 报表分析
- 全面预算
- 基础资料
- 预算编制
- 预算调整
- 预算执行
- 预算报表
- 供应链管理
- 供应商管理
- 采购管理
- 销售管理
- 仓库管理
- 凭证管理
-
百城万区
- 普及计划
- 普惠计划
- 创收计划
- 增效计划
- 提升计划
-
关于极致
-
首页
-
行业方案
- 智慧物业
- 智慧园区
- 智慧社区
- 未来社区
- 数字决策
- 共享中心
-
产品方案
- 物业收费
- 收费管理
- 催收管理
- 业财税银一体化
- 租赁经营
- 房源定价
- 招商管理
- 租赁管理
- 合同管理
- 入驻管理
- 报表分析
- 现场管理
- 品质服务
- 客户服务
- 人行管理
- 车行管理
- 安保巡检
- 设备管理
- 保洁绿化
- 空间拓展
- 资源盘点
- 资源定价
- 合同管理
- 空间外拓
- 外包业务
- 外包资源管理
- 供应商合同管理
- 履约验收
- 结算管理
- 增值运营
- 生活服务
- 惠民服务
- BI决策支持
- 数据指标库
- 数据模型
- 多端决策
- 数据安全
- 智能硬件
- 智慧云停车
- 智能水电表
-
专业方案
- 人力共享
- 招聘管理
- 人事管理
- 培训管理
- 绩效管理
- 薪酬管理
- 报表分析
- 集中采购
- 物料档案
- 采购管理
- 库存管理
- 供应商管理
- 报表分析
- 全面预算
- 基础资料
- 预算编制
- 预算调整
- 预算执行
- 预算报表
- 供应链管理
- 供应商管理
- 采购管理
- 销售管理
- 仓库管理
- 凭证管理
-
百城万区
- 普及计划
- 普惠计划
- 创收计划
- 增效计划
- 提升计划
-
关于极致
从物业服务价格、满意度、收缴率看2026年物业行业市场发展
2026年前三季度,物业服务行业定位从房地产的附属配套跃升为关乎民生福祉、资产价值与社会治理的关键性服务业:一方面,“物业服务质量提升行动”被写入政府工作报告、《“十五五”规划纲要》及服务业高质量发展部署,行业在国家战略层面的定位得到进一步确认;另一方面,《物业管理条例》修订提上立法日程、公积金、公共收益等领域的相关制度密集落地,物业企业的服务边界、权责清单与经营环境被重新校准。同时,地方层面围绕公共收益、项目退出、信息公示、收费管理等精细化治理全面铺开,政策的落地性与可操作性显著增强。
2026年以来,物业行业仍处于质价矛盾深化,企业经营承压、项目组合加速汰换的阶段,呈现出“价格指数下行、满意度低位承压、收缴率持续下滑、撤场潮蔓延”的特征。质价矛盾已经演变为系统性现实挑战,成为制约行业高质量发展的核心堵点。
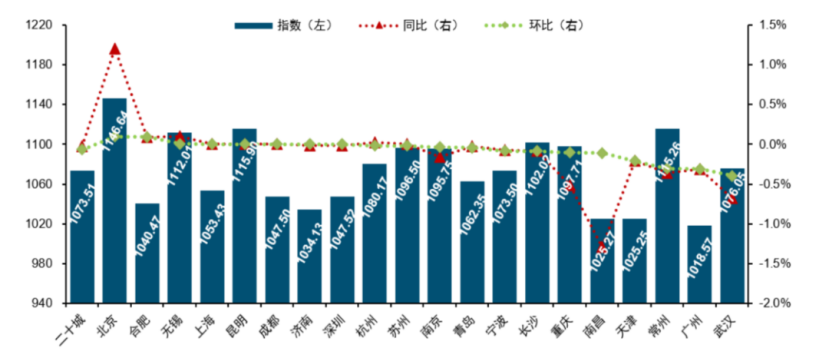
从价格端看,物业费价格指数持续走低,行业议价能力弱化。2026年6月,二十城物业服务价格综合指数为1073.51,同比下跌0.03%,环比下跌0.07%。且同比和环比来看,下跌城市数量均有所增加。自2024年物业费“降费潮”以来,物业费价格指数已连续四期出现下跌(每半年一期)。
图:2026年6月二十城物业服务价格指数
 数据来源:中指数据CREIS
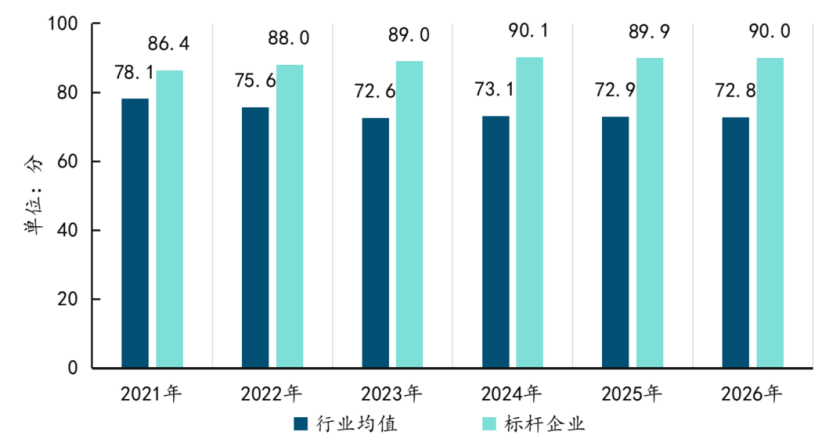
从服务端看,尽管目前物业服务企业都在加强服务品质建设,但满意度仍处于低位承压状态,反映出客户服务预期的提升以及行业“质价矛盾”的进一步深化。根据2026年中指调查数据,全国物业服务满意度行业均值为72.8分,较2025年小幅下降0.1分,延续回落态势。2021年以来,整体呈现波动下降的趋势。
图:2021-2026年物业服务满意度变化情况
数据来源:中指研究院·中指调查
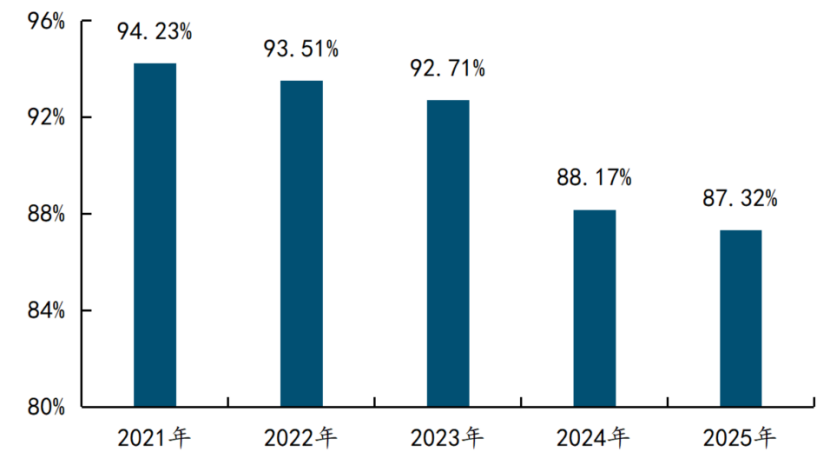
从运营端看,物业费收缴率持续下滑,项目运营压力加大。2025年,百强企业物业费平均收缴率为87.32%,自2021年以来已连续多年下探,百强企业住宅物业费收缴率更低,约为82.67%。2026年以来,收缴率整体承压态势未变。根据上市物企2026半年报披露信息,多家企业明确披露收缴率下降或回款压力加大:万物云因居民缴费能力下降、法拍及失联查封无执行资产、开发商空置房数量增多等因素,导致收缴率下降;众安智慧生活受宏观环境影响,收缴率下降并导致金融资产减值亏损净额增加;弘阳服务也出现收缴率下行或回款压力;正荣服务则直接指出“本集团应收账款回款率下降”。
图:2021-2025年物业服务百强企业物业费收缴率变化情况
 数据来源:中指研究院·中指调查
因此,退出低效项目、优化项目组合仍在持续并成为当前物企应对收缴率压力的战略共识。面对收缴率持续走低、应收账款回款困难,越来越多企业不再单纯追求管理规模扩张,而是主动收缩战线、汰换劣质项目。世茂服务明确提出“清退低效项目”;弘阳服务主动剥离收缴率偏低、盈利能力薄弱的低效存量项目;融创服务对于因高空置、客户群体缴费意愿低等原因导致确实无法正常经营的项目进行果断取舍,坚决推动撤场进程。物企这些动作的实质,是减少低收缴率项目对整体均值的拖累,把有限资源集中到收缴意愿强、支付能力稳、服务黏性高的优质项目上。

【相关文章推荐】
-
从物业服务价格、满意度、收缴率看2026年物业行业市场发展
2026年以来,物业行业仍处于质价矛盾深化,企业经营承压、项目组合加速汰换的阶段,呈现出“价格指数下行、满意度低位承压、收缴率持续下滑、撤场潮蔓延”的特征。质价矛盾已经演变为系统性现实挑战,成为制约行业高质量发展的核心堵点。
넶0 2026-10-09 -

上海物业新规11月实施:补全业主自治短板,甲乙双方关系如何破局?
2026年9月18日,上海表决通过修订《上海市住宅物业管理规定》,新规将于11月1日正式实施。本次修法直面社区治理多年痛点,针对业主成员权行使难题推出一整套解决方案,成为国内物业制度革新的重要样本。
넶7 2026-10-08 -
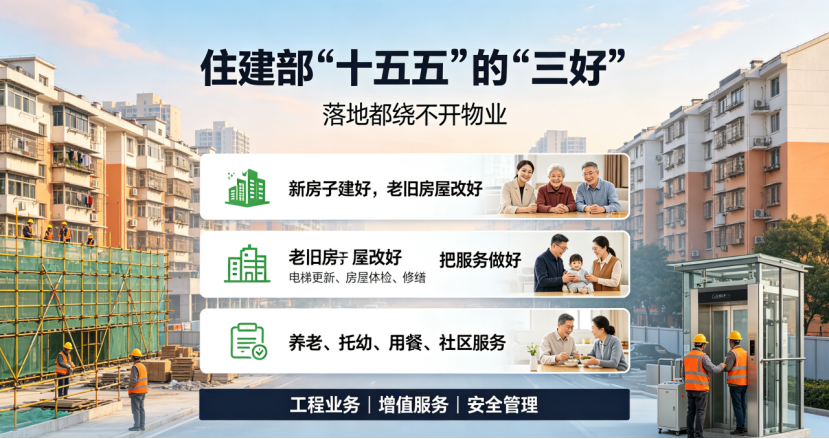
住建部“三好”定调,物业行业迎来一张“对号入座”的业务地图
结合物业行业发展趋势研判,这“三好”中的后两好,落地环节均绕不开物业服务企业。这为正处于转型期的物业行业,勾勒出一张清晰的业务地图。
넶78 2026-09-30 -
从“被业主解聘”到“主动撤离”,2026物业行业迎来撤场新态势
2026年多个城市集中出现物业主动撤离案例,这一现象折射出物业管理行业底层经营逻辑正在发生改变,值得物业从业者与小区业主共同关注。
넶205 2026-09-29 -
北京丰台为物业项目派驻“第一书记”,行业治理迎来新探索
北京丰台区推进一项基层治理创新举措,从社区党组织书记、副书记以及优秀党员干部中选派400多名党务工作者,担任物业公司党组织“第一书记”,推动符合条件的物业企业、物业项目实现党组织全覆盖。这项举措,是用党建力量破解物业管理长期矛盾的一次地方实践,也值得全国物业从业者理性观察、深入思考。
넶75 2026-09-28 -
青岛公布2026年计划更新3944台住宅老旧电梯,物业在电梯市场有哪些机遇?
全国超110万台服役15年以上老旧电梯,正在开启一轮更新浪潮。行业重心,也从一次性电梯更换工程,转向更新完成后的长期设施运维管理,物业服务的业务边界迎来新的延伸空间。
넶66 2026-09-24


