

-
首页
-
行业方案
- 智慧物业
- 智慧园区
- 智慧社区
- 未来社区
- 数字决策
- 共享中心
-
产品方案
- 物业收费
- 收费管理
- 催收管理
- 业财税银一体化
- 租赁经营
- 房源定价
- 招商管理
- 租赁管理
- 合同管理
- 入驻管理
- 报表分析
- 现场管理
- 品质服务
- 客户服务
- 人行管理
- 车行管理
- 安保巡检
- 设备管理
- 保洁绿化
- 空间拓展
- 资源盘点
- 资源定价
- 合同管理
- 空间外拓
- 外包业务
- 外包资源管理
- 供应商合同管理
- 履约验收
- 结算管理
- 增值运营
- 生活服务
- 惠民服务
- BI决策支持
- 数据指标库
- 数据模型
- 多端决策
- 数据安全
- 智能硬件
- 智慧云停车
- 智能水电表
-
专业方案
- 人力共享
- 招聘管理
- 人事管理
- 培训管理
- 绩效管理
- 薪酬管理
- 报表分析
- 集中采购
- 物料档案
- 采购管理
- 库存管理
- 供应商管理
- 报表分析
- 全面预算
- 基础资料
- 预算编制
- 预算调整
- 预算执行
- 预算报表
- 供应链管理
- 供应商管理
- 采购管理
- 销售管理
- 仓库管理
- 凭证管理
-
百城万区
- 普及计划
- 普惠计划
- 创收计划
- 增效计划
- 提升计划
-
关于极致
-
首页
-
行业方案
- 智慧物业
- 智慧园区
- 智慧社区
- 未来社区
- 数字决策
- 共享中心
-
产品方案
- 物业收费
- 收费管理
- 催收管理
- 业财税银一体化
- 租赁经营
- 房源定价
- 招商管理
- 租赁管理
- 合同管理
- 入驻管理
- 报表分析
- 现场管理
- 品质服务
- 客户服务
- 人行管理
- 车行管理
- 安保巡检
- 设备管理
- 保洁绿化
- 空间拓展
- 资源盘点
- 资源定价
- 合同管理
- 空间外拓
- 外包业务
- 外包资源管理
- 供应商合同管理
- 履约验收
- 结算管理
- 增值运营
- 生活服务
- 惠民服务
- BI决策支持
- 数据指标库
- 数据模型
- 多端决策
- 数据安全
- 智能硬件
- 智慧云停车
- 智能水电表
-
专业方案
- 人力共享
- 招聘管理
- 人事管理
- 培训管理
- 绩效管理
- 薪酬管理
- 报表分析
- 集中采购
- 物料档案
- 采购管理
- 库存管理
- 供应商管理
- 报表分析
- 全面预算
- 基础资料
- 预算编制
- 预算调整
- 预算执行
- 预算报表
- 供应链管理
- 供应商管理
- 采购管理
- 销售管理
- 仓库管理
- 凭证管理
-
百城万区
- 普及计划
- 普惠计划
- 创收计划
- 增效计划
- 提升计划
-
关于极致
上市物企营业收入同比增长4.63%,基础服务占比提升至七成以上
截至2025年9月25日,67家上市物业企业(港股61家,A股6家)中,已有64家物业企业披露了2025H1的中期业绩。上市物业企业的营业收入延续了稳步增长的势头。2025H1上市物业企业的平均营业收入23.28亿元,同比2增长4.63%,增速较2024H1提升了0.12个百分点,但仍处于低于5%的较低水平。
图:上市物业企业营业收入均值与同比增速

 数据来源:中指数据
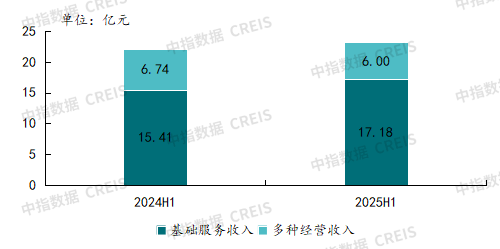
从收入结构来看,基础服务占比提升至七成以上。共有53家上市物企在2024H1与2025H1连续披露了物业基础服务的收入。2025年上半年,相关企业基础服务的平均收入为17.18亿元,在相应的总收入中占比高达74.12%,占比较2024年同期的69.57%进一步提升,基础服务压舱石作用进一步凸显。与此同时,多种经营收入均值则下降至6.00亿元,相较2024H1有所下滑,多种经营业务拓展面临挑战。
图:2024H1-2025H1物业企业基础服务与多种经营收入均值变化
数据来源:中指数据
营业收入TOP10的上市物业企业构成稳定,增速高于全部上市物企平均水平。2025H1营业收入TOP10的上市物业企业营收均值为100.46亿元,是全部上市物业企业平均营业收入的4.32倍。从企业构成来看,2025H1营业收入TOP10的上市物业企业与2024H1完全一致,仅部分企业的排名有所变化。2025H1营业收入TOP10的上市物业企业的平均营业收入相较2024H1同比增长5.24%,高于全部物业企业的平均增速,但其中部分企业的增速出现了下滑。从各物业企业的表现来看,营业收入最高的物业企业是碧桂园服务,为231.85亿元。其次为万物云,2025年上半年实现营收181.37亿元。此外,绿城服务、招商积余、华润万象生活、保利物业、中海物业、恒大物业、雅生活服务等头部企业的营业收入均超过50亿元。
物业企业社区增值服务收入涨跌不一,发展策略出现分化。2025年上半年,共有34家上市物业企业披露了社区增值服务的收入,收入均值为2.98亿元,占这些企业总收入均值的11.15%。其中,社区增值服务收入TOP10上市物业企业收入均值为7.64亿元,较这10家企业2024H1的社区增值服务收入均值同比下降4.25%,各家企业社区增值服务收入涨跌不一,上市物企对于社区增值服务的发展策略出现分化。部分企业通过精准的战略定位和创新的运营模式,在社区增值服务上实现了逆势增长。
例如,滨江服务2025年上半年“5S生活服务”实现营业收入6.53亿元,同比增长32.0%,在营业收入中的占比提升至32.2%,是唯一一家社区增值服务占比超过30%的上市物业企业。
其成功关键在于构建了覆盖优家(经纪)、优居(家装)、优享(生活)的资产服务生态,特别是软装业务收入同比激增502.8%。另一部分企业主动对社区增值服务开展结构性调整,通过收缩聚焦的模式,更加重视业务的质量而非规模。如中海物业2025年上半年住户增值服务收入下降11.6%,但其毛利率逆势提升了5个百分点至35.2%。这一“降收增利”的组合说明下滑可能并非经营不善,而是主动进行业务结构调整的结果,例如减少了部分低毛利或与地产强关联的业务,将资源向康养、亲子等高潜力领域倾斜,为未来增长蓄力。
非业主增值服务收入持续下滑。2025年上半年共有35家企业披露了非业主增值服务的收入,收入均值为1.25亿元。其中,保利物业非业主增值服务收入最高,达到8.63亿元;中海物业次之,为8.58亿元。占比方面,越秀服务非业主增值服务占比最高,达到16.18%。然而,这三家企业的非业主增值服务相较2024年同期都出现了较为明显的下滑,保利物业下降16.1%,中海物业下降5.9%,越秀服务下降10.6%。非业主增值服务与房地产市场关联度较高,伴随着房地产市场业务的持续调整,以及物企对关联方业务依赖程度的下降,非业主增值服务业务板块的收缩或仍将持续。

【相关文章推荐】
-
物业多元业务:整体承压下战略性调整,到家服务、养老服务等布局加快
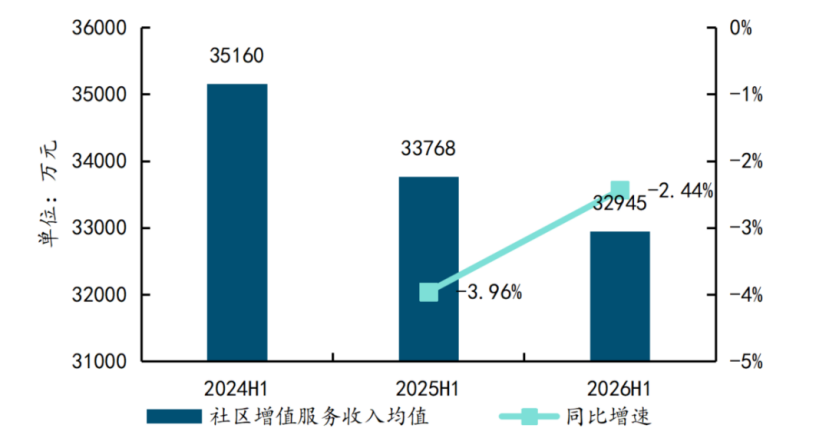
社区增值服务是物企多元化探索最早的业务,但近几年呈现理性收缩的状态。2026年上半年,39家上市物企社区增值服务收入均值为32945万元,同比下降2.44%。
넶0 2026-10-10 -
2026年前三季度物业企业经营“增收反减利”延续,回款承压挤压营运资金
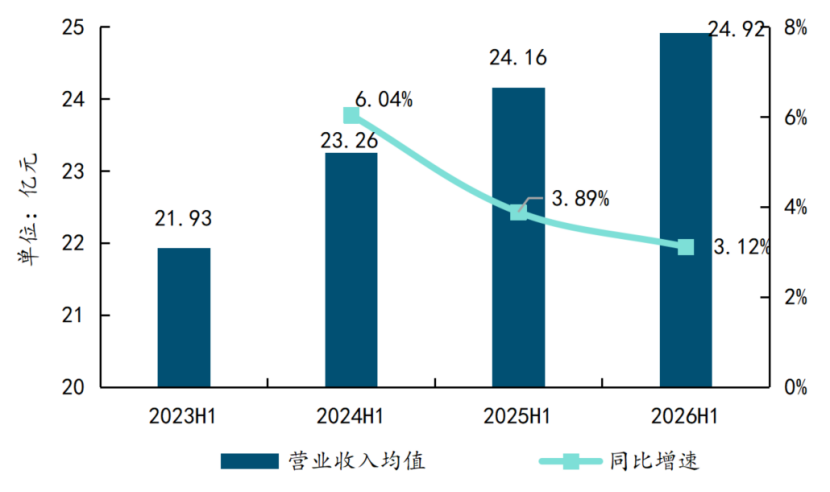
2026年上半年,61家上市物企营业收入均值约24.92亿元,同比增长约3.12%,增速较上年同期回落0.77个百分点,创近年来新低。拉长周期看,行业营收增速已由2022年上半年的50%左右一路回落到3%左右的水平,行业低速增长已成为常态。
넶0 2026-10-10 -
从物业服务价格、满意度、收缴率看2026年物业行业市场发展
2026年以来,物业行业仍处于质价矛盾深化,企业经营承压、项目组合加速汰换的阶段,呈现出“价格指数下行、满意度低位承压、收缴率持续下滑、撤场潮蔓延”的特征。质价矛盾已经演变为系统性现实挑战,成为制约行业高质量发展的核心堵点。
넶13 2026-10-09 -

上海物业新规11月实施:补全业主自治短板,甲乙双方关系如何破局?
2026年9月18日,上海表决通过修订《上海市住宅物业管理规定》,新规将于11月1日正式实施。本次修法直面社区治理多年痛点,针对业主成员权行使难题推出一整套解决方案,成为国内物业制度革新的重要样本。
넶14 2026-10-08


