

-
首页
-
行业方案
- 智慧物业
- 智慧园区
- 智慧社区
- 未来社区
- 数字决策
- 共享中心
-
产品方案
- 物业收费
- 收费管理
- 催收管理
- 业财税银一体化
- 租赁经营
- 房源定价
- 招商管理
- 租赁管理
- 合同管理
- 入驻管理
- 报表分析
- 现场管理
- 品质服务
- 客户服务
- 人行管理
- 车行管理
- 安保巡检
- 设备管理
- 保洁绿化
- 空间拓展
- 资源盘点
- 资源定价
- 合同管理
- 空间外拓
- 外包业务
- 外包资源管理
- 供应商合同管理
- 履约验收
- 结算管理
- 增值运营
- 生活服务
- 惠民服务
- BI决策支持
- 数据指标库
- 数据模型
- 多端决策
- 数据安全
- 智能硬件
- 智慧云停车
- 智能水电表
-
专业方案
- 人力共享
- 招聘管理
- 人事管理
- 培训管理
- 绩效管理
- 薪酬管理
- 报表分析
- 集中采购
- 物料档案
- 采购管理
- 库存管理
- 供应商管理
- 报表分析
- 全面预算
- 基础资料
- 预算编制
- 预算调整
- 预算执行
- 预算报表
-
百城万区
- 普及计划
- 普惠计划
- 创收计划
- 增效计划
- 提升计划
-
关于极致
-
首页
-
行业方案
- 智慧物业
- 智慧园区
- 智慧社区
- 未来社区
- 数字决策
- 共享中心
-
产品方案
- 物业收费
- 收费管理
- 催收管理
- 业财税银一体化
- 租赁经营
- 房源定价
- 招商管理
- 租赁管理
- 合同管理
- 入驻管理
- 报表分析
- 现场管理
- 品质服务
- 客户服务
- 人行管理
- 车行管理
- 安保巡检
- 设备管理
- 保洁绿化
- 空间拓展
- 资源盘点
- 资源定价
- 合同管理
- 空间外拓
- 外包业务
- 外包资源管理
- 供应商合同管理
- 履约验收
- 结算管理
- 增值运营
- 生活服务
- 惠民服务
- BI决策支持
- 数据指标库
- 数据模型
- 多端决策
- 数据安全
- 智能硬件
- 智慧云停车
- 智能水电表
-
专业方案
- 人力共享
- 招聘管理
- 人事管理
- 培训管理
- 绩效管理
- 薪酬管理
- 报表分析
- 集中采购
- 物料档案
- 采购管理
- 库存管理
- 供应商管理
- 报表分析
- 全面预算
- 基础资料
- 预算编制
- 预算调整
- 预算执行
- 预算报表
-
百城万区
- 普及计划
- 普惠计划
- 创收计划
- 增效计划
- 提升计划
-
关于极致
西南最大上市物企退市,对物业行业的影响几何?
2025年11月18日,港股上市物业企业金科服务发布公告,其控股股东博裕资本提出经修订的无条件强制性现金要约,拟以最高每股8.69港元收购全部股份并推动退市,最高收购金额可达232.65亿港元。

这一消息迅速引爆物业行业,作为西南地区最大的上市物业公司,金科服务从2020年上市时的风光无限到如今的退市离场,短短五年间的境遇变迁,既折射出单个企业的发展困境,也反映了物业行业的深层变革。
一方面,融资功能基本丧失,港股物业股整体估值低迷,多数企业市净率低于1倍,金科服务已难以通过股权融资获得发展资金;另一方面,品牌溢价消失,股价持续低迷不仅影响投资者信心,也对公司的市场拓展和合作伙伴信任度造成负面影响。对于控股股东博裕资本而言,继续维持上市地位的成本与收益已严重失衡,退市成为优化资本配置的理性选择。
此外,金科服务的发展轨迹始终与母公司金科股份深度绑定,而金科股份的债务违约成为推动金科服务退市的关键导火索。就金科服务本身而言,其业绩足够优秀,财务也足够稳健。
短期来看,公司会失去上市公司的品牌光环和融资平台,业务上可能面临调整和收缩。长期来看,对公司和控股股东而言,退市的核心好处是自主性和灵活性。管理层可以完全专注于提升核心运营效率和服务质量,而无需每季度向市场解释业绩。
其实,对所有退市的物业企业来说,都是如此。
当前,物业行业正从高速增长向高质量发展转型,市场分化日益明显:头部企业凭借规模优势和多元化布局占据主导地位,而中小房企关联物业企业则因资源匮乏、竞争力不足陷入困境。
上市物企的退市证明,随着整合的深入,行业集中度将进一步提升,资源将向优质企业集中,那些依赖母公司、缺乏核心竞争力的中小物业企业,可能面临被并购或退市的命运。同时,退市企业的转型探索也将为行业提供新的发展思路,推动物业企业从“依附地产”向“独立发展”转型,加速第三方服务、增值服务等业务的拓展。
退市不是终点,而是转型的新起点。
对于物业行业而言,行业整合、提升价值与服务质量是未来的必然趋势。金融资本的深度参与将加速行业洗牌,推动行业向更专业化、市场化的方向发展。
未来,物业行业的私有化浪潮还将席卷哪些企业?金融资本与物业企业的结合将碰撞出怎样的火花?这些问题值得行业内外持续关注。

【相关文章推荐】
-

9月1日,闵行区首批124名业委会秘书正式上岗
9月1日,闵行区首批124名业委会秘书正式上岗,其中50名为市级试点人员,试点覆盖约10%的居民区。按照上海的整体安排,首批630余名学员将在完成培训并通过考试后陆续进入岗位。
넶2 2026-09-11 -

31省政策落地:电梯广告、车位费,小区公共收益如何管、怎么分
小区电梯广告、地面车位租金、快递柜进场费、公共场地出租,不少上千户小区每年能够产生数万至上百万元公共收益。依据《民法典》第282条,共有部分经营收入扣除合理成本之后,全部归全体业主所有。但长期以来,这笔资金大多由物业代为收取,成本如何核算、账目如何公开、结余流向何处,一直是物业矛盾、信访投诉的高频导火索。
넶6 2026-09-10 -
从“三大领域”到“四大领域”:2026物业优选服务商领域升级逻辑
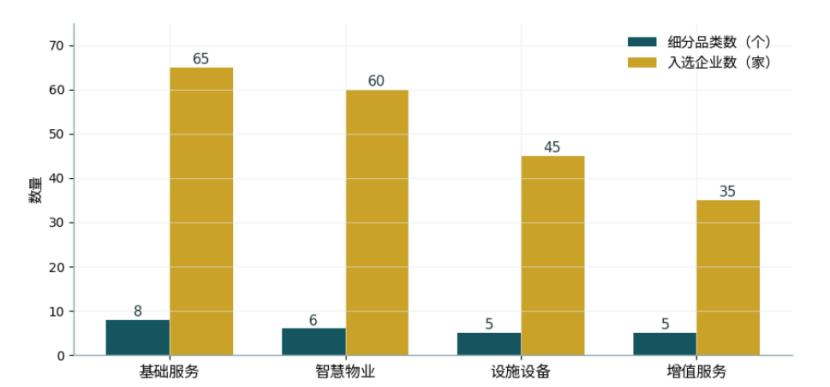
2026物业优选服务商领域迎来结构性扩容,在往年基础上重构为智慧物业、基础服务、增值服务、设施设备四大领域,其中设施设备为本次新增板块;细分品类由上年度约10个扩充至24个,共有205家企业入选,整体规模大幅提升。本次迭代并非简单的数量增长,也体现出物业供应链评价体系的颗粒度持续细化。
넶16 2026-09-08 -
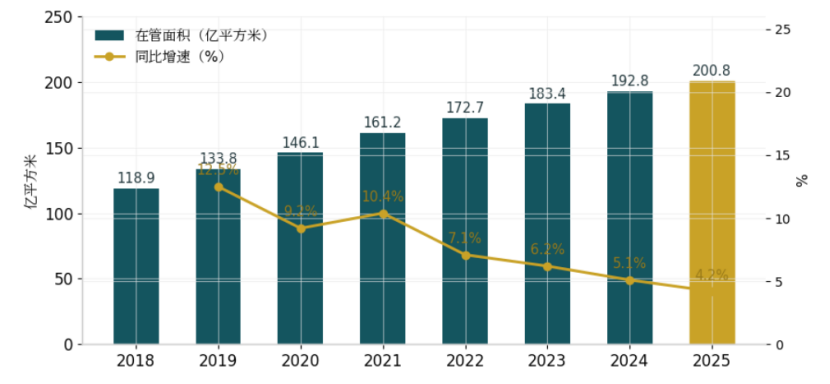
增量收窄与主动退出叠加,500强物企在管面积约200.8亿平方米,同比增速降至4.2%
增量收窄与主动退出叠加,据克而瑞物管监测,2025年500强物企在管面积约200.8亿平方米(其中住宅116.6亿平方米、非住84.2亿平方米),同比增速降至4.2%,连续四年回落(2021年为10.4%);受退出项目影响,上市物企增速降幅大于百强、百强大于500强。
넶14 2026-09-08


