

-
首页
-
行业方案
- 智慧物业
- 智慧园区
- 智慧社区
- 未来社区
- 数字决策
- 共享中心
-
产品方案
- 物业收费
- 收费管理
- 催收管理
- 业财税银一体化
- 租赁经营
- 房源定价
- 招商管理
- 租赁管理
- 合同管理
- 入驻管理
- 报表分析
- 现场管理
- 品质服务
- 客户服务
- 人行管理
- 车行管理
- 安保巡检
- 设备管理
- 保洁绿化
- 空间拓展
- 资源盘点
- 资源定价
- 合同管理
- 空间外拓
- 外包业务
- 外包资源管理
- 供应商合同管理
- 履约验收
- 结算管理
- 增值运营
- 生活服务
- 惠民服务
- BI决策支持
- 数据指标库
- 数据模型
- 多端决策
- 数据安全
- 智能硬件
- 智慧云停车
- 智能水电表
-
专业方案
- 人力共享
- 招聘管理
- 人事管理
- 培训管理
- 绩效管理
- 薪酬管理
- 报表分析
- 集中采购
- 物料档案
- 采购管理
- 库存管理
- 供应商管理
- 报表分析
- 全面预算
- 基础资料
- 预算编制
- 预算调整
- 预算执行
- 预算报表
- 供应链管理
- 供应商管理
- 采购管理
- 销售管理
- 仓库管理
- 凭证管理
-
百城万区
- 普及计划
- 普惠计划
- 创收计划
- 增效计划
- 提升计划
-
关于极致
-
首页
-
行业方案
- 智慧物业
- 智慧园区
- 智慧社区
- 未来社区
- 数字决策
- 共享中心
-
产品方案
- 物业收费
- 收费管理
- 催收管理
- 业财税银一体化
- 租赁经营
- 房源定价
- 招商管理
- 租赁管理
- 合同管理
- 入驻管理
- 报表分析
- 现场管理
- 品质服务
- 客户服务
- 人行管理
- 车行管理
- 安保巡检
- 设备管理
- 保洁绿化
- 空间拓展
- 资源盘点
- 资源定价
- 合同管理
- 空间外拓
- 外包业务
- 外包资源管理
- 供应商合同管理
- 履约验收
- 结算管理
- 增值运营
- 生活服务
- 惠民服务
- BI决策支持
- 数据指标库
- 数据模型
- 多端决策
- 数据安全
- 智能硬件
- 智慧云停车
- 智能水电表
-
专业方案
- 人力共享
- 招聘管理
- 人事管理
- 培训管理
- 绩效管理
- 薪酬管理
- 报表分析
- 集中采购
- 物料档案
- 采购管理
- 库存管理
- 供应商管理
- 报表分析
- 全面预算
- 基础资料
- 预算编制
- 预算调整
- 预算执行
- 预算报表
- 供应链管理
- 供应商管理
- 采购管理
- 销售管理
- 仓库管理
- 凭证管理
-
百城万区
- 普及计划
- 普惠计划
- 创收计划
- 增效计划
- 提升计划
-
关于极致
已披露年报的40家上市物企中,7家企业年度营业收入突破100亿元
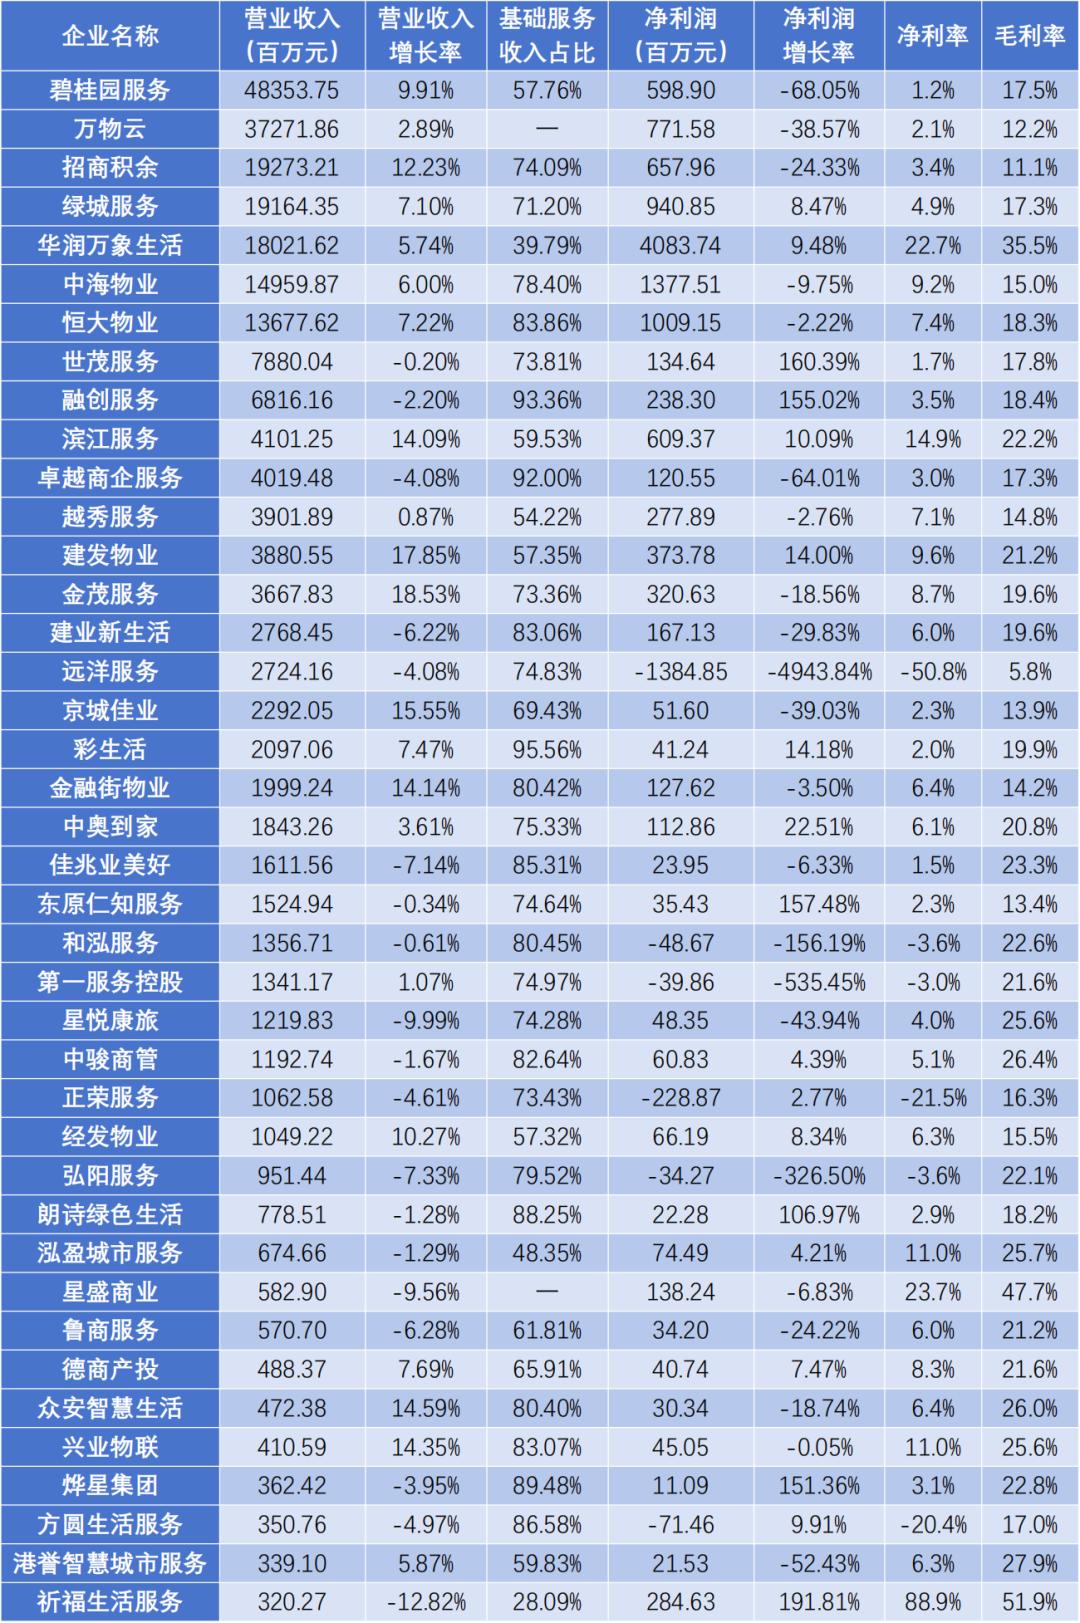
目前,物业服务上市公司共66家,其中港股60家,A股6家。截至2026年3月30日下午,已有40家上市物业服务企业正式披露2025年度业绩报告。
营收规模:梯队格局清晰,超半数企业营收正增长,基础服务成核心经营压舱石
从本次已披露的40家企业营收表现来看,企业间营收梯队分化显著,头部企业规模优势突出,整体呈现“头部领跑、腰部集中、尾部差异化发展”的格局。
在已披露年报的40家上市物企中,7家企业年度营业收入突破100亿元,位列本次披露企业的营收第一梯队。其中,碧桂园服务以483.54亿元的营收规模在已披露企业中领跑,万物云以372.72亿元的营收规模位列已披露企业第二位;招商积余、绿城服务营收均突破190亿元,华润万象生活、中海物业、恒大物业营收均超130亿元,上述企业在本次已披露企业中规模优势显著。营收第二梯队(50-100亿元)共2家企业,分别为世茂服务、融创服务;第三梯队(10-50亿元)企业数量最多,共20家,构成了本次披露企业的腰部主体;另有11家企业营收规模在10亿元以下,多为区域型或垂直赛道物企。
在已披露年报的40家上市物企中,21家企业实现营业收入同比正增长,占比超五成;19家企业营收同比下滑,企业间增长表现出现明显分化。其中,9家企业营收实现双位数同比增长,金茂服务、建发物业营收增速分别达18.53%、17.85%,在已披露企业中位列前两位;滨江服务、京城佳业、金融街物业、众安智慧生活、兴业物联营收增速均超14%,展现出强劲的增长动力。本次披露的头部营收企业中,碧桂园服务、招商积余营收保持双位数增长,万物云、绿城服务、华润万象生活、中海物业、恒大物业均实现稳健正增长,仅世茂服务、融创服务营收出现小幅下滑。
基础服务基本盘稳固,超八成已披露企业基础服务收入占比超50%,剔除万物云、星盛商业2家未披露基础服务收入的企业,剩余38家已披露该项数据的企业中,35家企业基础物业服务收入占营业收入比重超50%,占比达84.2%,基础物业服务已成为绝大多数已披露上市物企的核心收入来源与经营压舱石。其中,彩生活、融创服务基础服务收入占比超93%,卓越商企服务占比达92%,对基础物业服务的依赖度相对较高;21家企业基础服务收入占比超70%,本次已披露企业整体呈现出持续夯实基础物业服务核心盘的特征。
2025年,本次已披露年报的40家上市物企盈利表现分化进一步拉大,头部企业凭借多元业务与成本管控能力保持较强的盈利韧性,部分低基数企业实现利润逆势翻倍增长,同时也有少数企业出现经营亏损。
在已披露年报的40家上市物企中,华润万象生活以40.84亿元的归母净利润位列首位;中海物业、恒大物业、绿城服务净利润均超9亿元,在已披露企业中位列第二梯队;碧桂园服务、招商积余、滨江服务净利润均超5亿元,盈利规模在已披露企业中稳居前列。从盈利效率来看,已披露企业间净利率差距显著,祈福生活服务、星盛商业、华润万象生活净利率在已披露企业中位列前三位,分别达88.9%、23.7%、22.7%;12家企业净利率超10%,21家企业净利率集中在1%-10%区间,同时有5家企业净利率为负,出现经营亏损。

【相关文章推荐】
-
《关于进一步完善价格形成机制 推动普惠养老服务提质扩面的指导意见》“物业+养老”再迎政策支持
从目标看,《意见》明确四条原则:以人为本、普惠可及、分级分类、统筹施策。其中“分级分类”是全文的骨架,不同类型养老机构实行不同收费管理方式;“普惠可及”是落脚点,即发展“价格可负担、质量有保障、运营可持续”的普惠养老服务。
넶0 2026-10-20 -
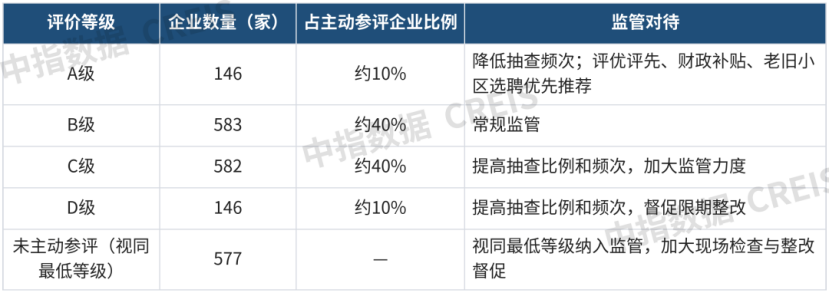
北京物业“信用大考”:评价范围共2034家,146家A级、723家垫底
根据市住房城乡建设委公布的数据,本轮主动参评并完成评级的1,457家企业中,A级146家、B级583家、C级582家、D级146家;另有577家企业未在规定时间内主动参评,按《办法》视同最低等级(D级)纳入监管。
넶0 2026-10-20 -
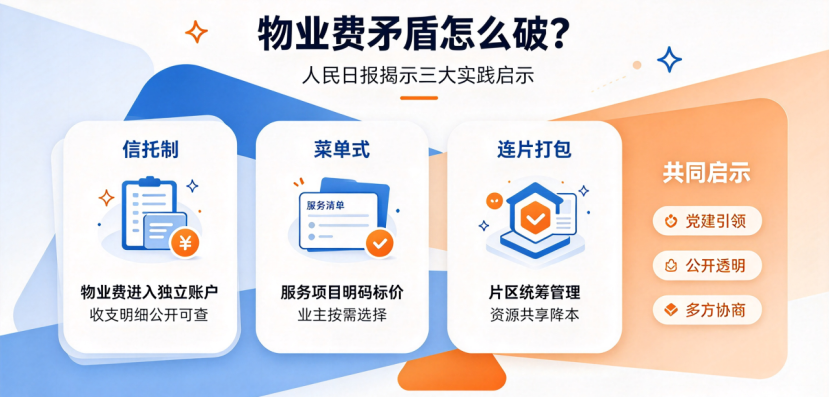
物业费矛盾怎么破?人民日报支出信托制、菜单式、连片打包三大实践启示
存量时代,物业管理正在迎来底层逻辑变革。人民日报刊发物业服务质量提升行动深度调研,以成都信托制、深圳菜单式、长沙连片打包三大实践样本,揭示物业行业从有服务迈向优服务的转型方向。
넶15 2026-10-19 -
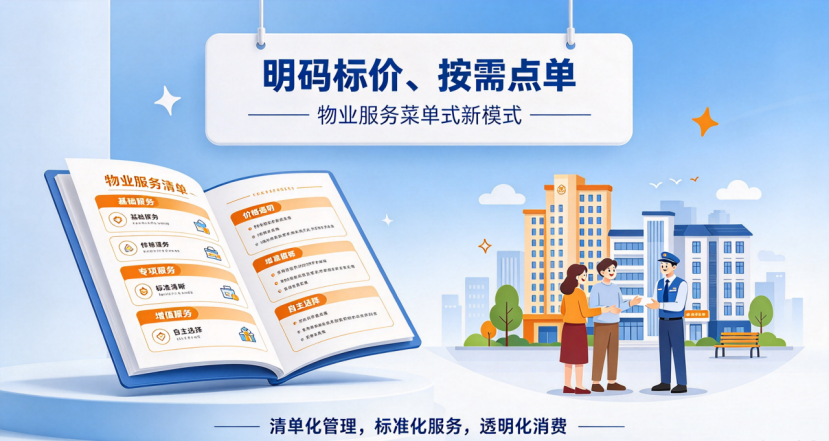
人民日报报道“明码标价、按需点单”的物业服务“菜单式”新模式
所谓“菜单式”,就是把过去一揽子打包的物业服务拆分为若干个标准化项目,每个项目都明确内容、标准、价格,业主像在餐厅点菜一样,按需选择,自由组合。近8年来,鹿丹名苑小区的这张“菜单”越拉越长,除安保巡逻、环境维护、设施维修等常规项目外,便民服务项目也越来越丰富。
넶17 2026-10-19


