

-
首页
-
行业方案
- 智慧物业
- 智慧园区
- 智慧社区
- 未来社区
- 数字决策
- 共享中心
-
产品方案
- 物业收费
- 收费管理
- 催收管理
- 业财税银一体化
- 租赁经营
- 房源定价
- 招商管理
- 租赁管理
- 合同管理
- 入驻管理
- 报表分析
- 现场管理
- 品质服务
- 客户服务
- 人行管理
- 车行管理
- 安保巡检
- 设备管理
- 保洁绿化
- 空间拓展
- 资源盘点
- 资源定价
- 合同管理
- 空间外拓
- 外包业务
- 外包资源管理
- 供应商合同管理
- 履约验收
- 结算管理
- 增值运营
- 生活服务
- 惠民服务
- BI决策支持
- 数据指标库
- 数据模型
- 多端决策
- 数据安全
- 智能硬件
- 智慧云停车
- 智能水电表
-
专业方案
- 人力共享
- 招聘管理
- 人事管理
- 培训管理
- 绩效管理
- 薪酬管理
- 报表分析
- 集中采购
- 物料档案
- 采购管理
- 库存管理
- 供应商管理
- 报表分析
- 全面预算
- 基础资料
- 预算编制
- 预算调整
- 预算执行
- 预算报表
- 供应链管理
- 供应商管理
- 采购管理
- 销售管理
- 仓库管理
- 凭证管理
-
百城万区
- 普及计划
- 普惠计划
- 创收计划
- 增效计划
- 提升计划
-
关于极致
-
首页
-
行业方案
- 智慧物业
- 智慧园区
- 智慧社区
- 未来社区
- 数字决策
- 共享中心
-
产品方案
- 物业收费
- 收费管理
- 催收管理
- 业财税银一体化
- 租赁经营
- 房源定价
- 招商管理
- 租赁管理
- 合同管理
- 入驻管理
- 报表分析
- 现场管理
- 品质服务
- 客户服务
- 人行管理
- 车行管理
- 安保巡检
- 设备管理
- 保洁绿化
- 空间拓展
- 资源盘点
- 资源定价
- 合同管理
- 空间外拓
- 外包业务
- 外包资源管理
- 供应商合同管理
- 履约验收
- 结算管理
- 增值运营
- 生活服务
- 惠民服务
- BI决策支持
- 数据指标库
- 数据模型
- 多端决策
- 数据安全
- 智能硬件
- 智慧云停车
- 智能水电表
-
专业方案
- 人力共享
- 招聘管理
- 人事管理
- 培训管理
- 绩效管理
- 薪酬管理
- 报表分析
- 集中采购
- 物料档案
- 采购管理
- 库存管理
- 供应商管理
- 报表分析
- 全面预算
- 基础资料
- 预算编制
- 预算调整
- 预算执行
- 预算报表
- 供应链管理
- 供应商管理
- 采购管理
- 销售管理
- 仓库管理
- 凭证管理
-
百城万区
- 普及计划
- 普惠计划
- 创收计划
- 增效计划
- 提升计划
-
关于极致
上市物企在管面积增速持续放缓,央国企实现高基数增长
截至2024上半年,披露历年数据的52家上市物企在管面积总值达77.27亿平方米,同比增长9.42%,较上年末增长4.05%,增速进一步放缓。主要有三方面因素,其一,宏观经济环境和尚有房地产深度调整影响,新房交付减少,物企对收并购持续谨慎,且拓市竞争激烈,行业内卷严重影响整体拓展进度。其二,物企应对市场及内部生存挑战,积极调整策略,主动退出部分亏损或不及预期项目,优化管理组合,追求长期可持续发展。其三,规模基数变化,也是物企规模增长增速变缓的原因。
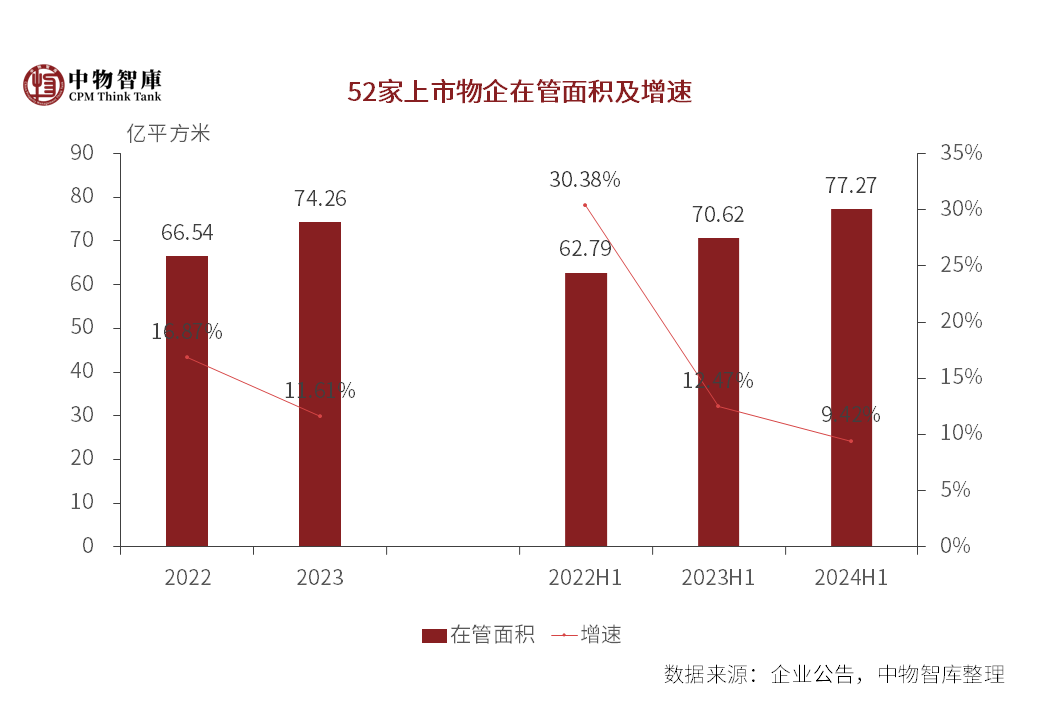
在管面积两级分化严重,规模最大的碧桂园服务(10.06亿平方米)与规模最小的星盛商业(177万平方米)之间的倍差增加至568.14倍,在管面积中位数(6035.20万平方米)与均值(1.49亿平方米)之间的差值也进一步加大。
净增量也持续减少,截至2024上半年在管面积较上年同期净增6.65亿平方米,较2023年末净增3.00亿平方米。
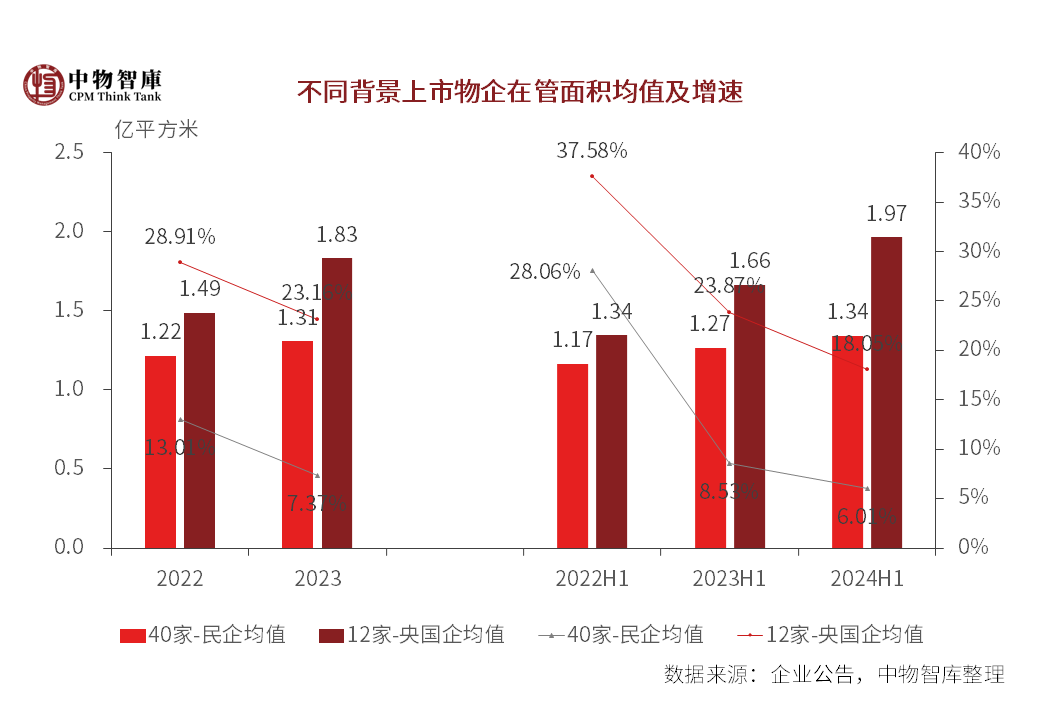
央国企实现规模高基数高增长。截至2024年上半年,12家央国企物业在管面积均值为1.97亿平方米,同比增长18.05%,较上年末增长7.28%,高基数基础上实现高增长。同期,民企在管面积均值为1.34亿平方米,同比增速放缓至6.01%,较上年末增长2.69%,继2023年末持续个位数增速。 从增速上看,2024上半年,52家上市物企在管面积增速进一步放缓至9.42%,在管面积增速超过20%的企业13家,数量与2023年末持平,其中5家为央国企(共12家),8家为民企(共40家)。面积减少10家,较2023年末的增加4家,其中,除鲁商服务外,其他均为民企物业。
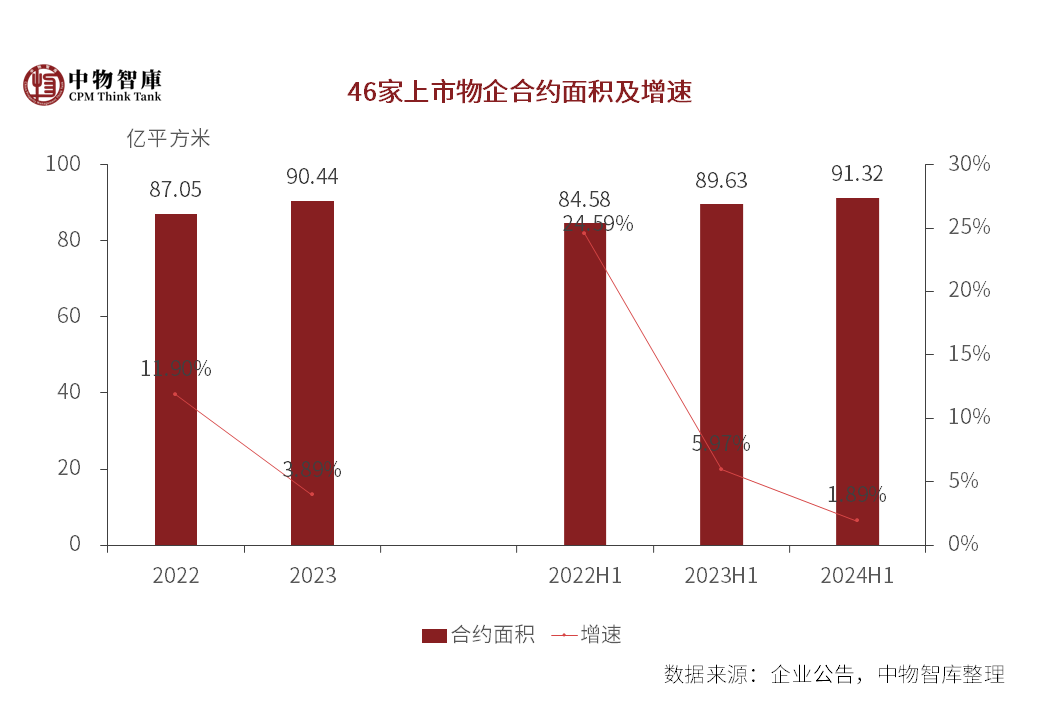
从合约面积看,披露历年数据的46家上市物企合约面积91.32亿平方米,同比增长1.89%,较上年同期减少4.08个百分点,较2023年末上涨0.97%。较2023年末,2024上半年46家上市物企合约面积净增量仅8770.95万平方米,合约在管比进一步减少至1.40倍。
总的来看,在管面积仍稳健增长,但预计未来增长乏力。有赖于过往合约面积的储备,在管面积增速虽在持续放缓,但增长仍相对稳健。而在市场竞争激烈、合约面积增长乏力的背景下,上市物企在新拓市场变得更加谨慎,拓展的量级也在减少,预计在管面积仍将保持缓慢增加走势。物企亟需通过优化服务、提升服务质量,并持续探索新的增长机会来适应市场的变化。
来源:中物研究院(有删改)

【相关文章推荐】
-
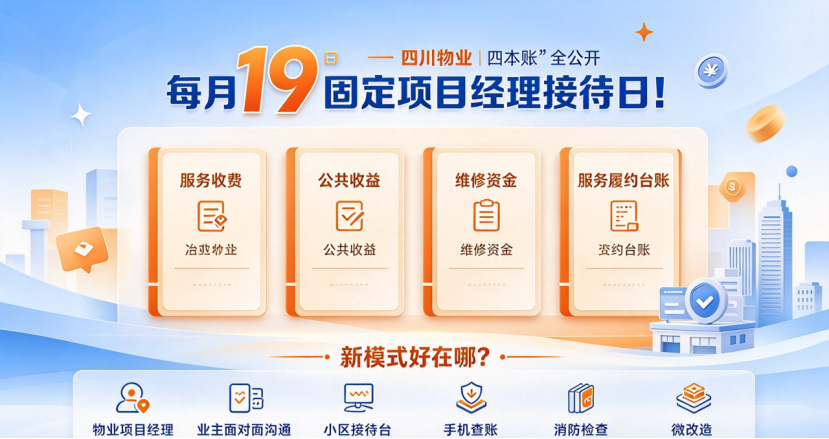
每月19固定项目经理接待日!四川物业“四本账”全公开,新模式好在哪?
近期,四川省住建厅全面启动“安逸小区・安心到家”物业服务质量提升月行动,全省住宅小区同步开启物业服务提质攻坚。其中,每月19日定为“安逸有约”项目经理接待日,成为本次行动最受行业关注的长效制度,标志着四川物业治理正式迈入常态化沟通、全流程公开的新阶段。
넶0 2026-10-29 -
-
-
-

失序小区怎么重建?贵阳云麓长林弹性定价样本带来哪些启示?
贵阳融创云麓长林的改造案例,为行业提供了一份可观察的样本:依托物管会公开选聘、508项量化服务清单、弹性定价加AI闭环监管,仅四个多月,一个失序小区逐步恢复秩序,也重新诠释了质价相符该如何落地。
넶18 2026-10-26 -

杭州放开物业费上限,物业费不再封顶,物业行业迎来大变化?
近期杭州出台楼市新政,其中一条细则引发物业行业高度关注:试点新建商品房前期物业费实行市场调节价,正式取消沿用17年、2.75元/㎡・月的收费封顶限制。这一步打破了长期以来政府限价、实际高价的行业乱象,也是继北京、上海之后,全国第三个放开前期物业费指导价的重点城市,为全国物业定价机制改革提供了样本。
넶43 2026-10-26


