

-
首页
-
行业方案
- 智慧物业
- 智慧园区
- 智慧社区
- 未来社区
- 数字决策
- 共享中心
-
产品方案
- 物业收费
- 收费管理
- 催收管理
- 业财税银一体化
- 租赁经营
- 房源定价
- 招商管理
- 租赁管理
- 合同管理
- 入驻管理
- 报表分析
- 现场管理
- 品质服务
- 客户服务
- 人行管理
- 车行管理
- 安保巡检
- 设备管理
- 保洁绿化
- 空间拓展
- 资源盘点
- 资源定价
- 合同管理
- 空间外拓
- 外包业务
- 外包资源管理
- 供应商合同管理
- 履约验收
- 结算管理
- 增值运营
- 生活服务
- 惠民服务
- BI决策支持
- 数据指标库
- 数据模型
- 多端决策
- 数据安全
- 智能硬件
- 智慧云停车
- 智能水电表
-
专业方案
- 人力共享
- 招聘管理
- 人事管理
- 培训管理
- 绩效管理
- 薪酬管理
- 报表分析
- 集中采购
- 物料档案
- 采购管理
- 库存管理
- 供应商管理
- 报表分析
- 全面预算
- 基础资料
- 预算编制
- 预算调整
- 预算执行
- 预算报表
-
百城万区
- 普及计划
- 普惠计划
- 创收计划
- 增效计划
- 提升计划
-
关于极致
-
首页
-
行业方案
- 智慧物业
- 智慧园区
- 智慧社区
- 未来社区
- 数字决策
- 共享中心
-
产品方案
- 物业收费
- 收费管理
- 催收管理
- 业财税银一体化
- 租赁经营
- 房源定价
- 招商管理
- 租赁管理
- 合同管理
- 入驻管理
- 报表分析
- 现场管理
- 品质服务
- 客户服务
- 人行管理
- 车行管理
- 安保巡检
- 设备管理
- 保洁绿化
- 空间拓展
- 资源盘点
- 资源定价
- 合同管理
- 空间外拓
- 外包业务
- 外包资源管理
- 供应商合同管理
- 履约验收
- 结算管理
- 增值运营
- 生活服务
- 惠民服务
- BI决策支持
- 数据指标库
- 数据模型
- 多端决策
- 数据安全
- 智能硬件
- 智慧云停车
- 智能水电表
-
专业方案
- 人力共享
- 招聘管理
- 人事管理
- 培训管理
- 绩效管理
- 薪酬管理
- 报表分析
- 集中采购
- 物料档案
- 采购管理
- 库存管理
- 供应商管理
- 报表分析
- 全面预算
- 基础资料
- 预算编制
- 预算调整
- 预算执行
- 预算报表
-
百城万区
- 普及计划
- 普惠计划
- 创收计划
- 增效计划
- 提升计划
-
关于极致
酬金制6大高频误区,物业与业主都该看看~
从住建部提倡酬金制,到人民日报肯定其优势,再到地方出台具体实施指引,酬金制的推广已成趋势。但在讨论与落地中,各类认知偏差层出不穷,既误导了业主,也让物业企业陷入困惑。小编筛选了6个最具热议度的误区,以中立视角拆解本质,助力双方形成科学认知。

误区一:酬金制必须有完善的业主组织才能推行
这是最普遍的认知误区,不少人认为没有成熟的业委会,酬金制就无法落地,导致许多小区因业主组织不健全而放弃尝试。事实上,政策并未将完善的业主组织作为硬性要求,业主与物业企业的约定可通过多种方式实现,既可以是业主大会表决,也可以在社区、街道指导下,通过征求业主意见推行。同时,可引入第三方机构协助审核财务、监督执行,无需完全依赖业委会的专业能力。酬金制的核心是财务透明,而非业主组织的完善,二者相辅相成,而非先后依赖。
误区二:酬金制下业主无需承担费用不足的分摊责任
不少业主认为,酬金制只需支付固定酬金,成本超支应由物业企业承担;而物业企业也担心业主不愿分摊不足费用,影响服务标准。其实,根据相关规定,酬金制的核心是“成本据实分摊、酬金固定提取”,业主作为服务受益方,理应承担合理的成本不足。不过这并非意味着要随时补缴,通常可通过上年度结余补充、优化服务内容、督促欠费业主缴费等方式解决,形成双方共担机制,而非单纯由业主或物业承担。
误区三:酬金制与包干制,只要透明就没有区别
部分观点认为,只要让包干制实现财务透明,就与酬金制无异。这种认知混淆了两种模式的本质内核。二者的核心差异不仅在于透明与否,更在于风险承担和利益导向:包干制下,物业企业承担成本超支风险,易出现压缩服务成本的短视行为;酬金制下,成本由业主承担,物业企业按约定取酬,更有动力提升服务品质。此外,包干制缺乏主动透明的内在动力,而酬金制的透明性更易保障,二者无法简单等同。
误区四:酬金制利润率太低,物业企业不划算
许多物业企业抵触酬金制,认为固定酬金的利润率远低于包干制。实则不然,酬金制的酬金是根据行业平均水平、服务难度约定的,能保障企业合理利润,且物业企业无需承担成本超支风险,盈利稳定性更强。长期来看,酬金制通过财务透明提升业主信任度,降低投诉率,还能助力拓展增值服务,形成多元化盈利渠道,更符合行业规范化发展趋势。
误区五:“老破小”小区不适合推行酬金制
不少人认为,酬金制只适合业主素质高、规模大的成熟社区,“老破小”小区业主结构复杂、缴费能力弱,只能用包干制。事实上,“老破小”小区的物业矛盾更突出,财务不透明、服务不到位等问题频发,而酬金制的透明性恰好能针对性解决这些问题。且酬金制可灵活调整,比如根据小区实际约定酬金比例,通过增值服务补充收益,在社区指导下实现落地,反而能让“老破小”小区获得管理改善。
误区六:用服务透明代替财务透明,就是酬金制
部分物业企业通过展示服务流程、细分服务项目,用“服务透明”替代“财务透明”,让业主误以为实现了酬金制。实则,财务透明是酬金制的核心要求,需公开物业服务资金的预收、支出、酬金提取等全部信息;服务透明是提升满意度的手段,但无法替代财务透明对业主权益的保障。二者缺一不可,否则酬金制只会流于形式,无法从根本上化解矛盾。
酬金制的推行,需要业主与物业企业跳出认知误区,回归制度本质。它既不是业主的“万能保障”,也不是物业企业的“盈利枷锁”,而是一种权责对等、公平透明的合作模式。唯有双方厘清认知、建立互信,才能让酬金制真正发挥优势,化解物业收支矛盾,推动行业高质量发展,构建和谐的社区环境。

【相关文章推荐】
-

9月1日,闵行区首批124名业委会秘书正式上岗
9月1日,闵行区首批124名业委会秘书正式上岗,其中50名为市级试点人员,试点覆盖约10%的居民区。按照上海的整体安排,首批630余名学员将在完成培训并通过考试后陆续进入岗位。
넶2 2026-09-11 -

31省政策落地:电梯广告、车位费,小区公共收益如何管、怎么分
小区电梯广告、地面车位租金、快递柜进场费、公共场地出租,不少上千户小区每年能够产生数万至上百万元公共收益。依据《民法典》第282条,共有部分经营收入扣除合理成本之后,全部归全体业主所有。但长期以来,这笔资金大多由物业代为收取,成本如何核算、账目如何公开、结余流向何处,一直是物业矛盾、信访投诉的高频导火索。
넶6 2026-09-10 -
从“三大领域”到“四大领域”:2026物业优选服务商领域升级逻辑
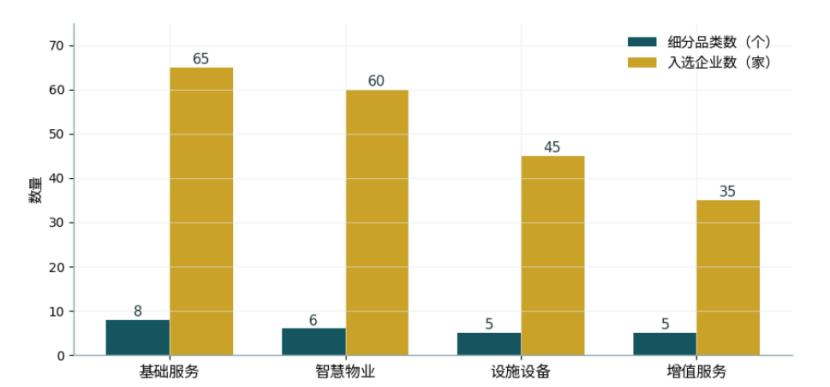
2026物业优选服务商领域迎来结构性扩容,在往年基础上重构为智慧物业、基础服务、增值服务、设施设备四大领域,其中设施设备为本次新增板块;细分品类由上年度约10个扩充至24个,共有205家企业入选,整体规模大幅提升。本次迭代并非简单的数量增长,也体现出物业供应链评价体系的颗粒度持续细化。
넶16 2026-09-08 -
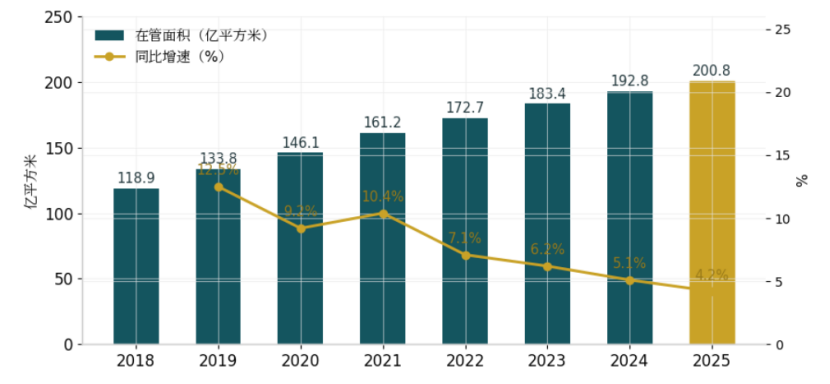
增量收窄与主动退出叠加,500强物企在管面积约200.8亿平方米,同比增速降至4.2%
增量收窄与主动退出叠加,据克而瑞物管监测,2025年500强物企在管面积约200.8亿平方米(其中住宅116.6亿平方米、非住84.2亿平方米),同比增速降至4.2%,连续四年回落(2021年为10.4%);受退出项目影响,上市物企增速降幅大于百强、百强大于500强。
넶14 2026-09-08


