

-
首页
-
行业方案
- 智慧物业
- 智慧园区
- 智慧社区
- 未来社区
- 数字决策
- 共享中心
-
产品方案
- 物业收费
- 收费管理
- 催收管理
- 业财税银一体化
- 租赁经营
- 房源定价
- 招商管理
- 租赁管理
- 合同管理
- 入驻管理
- 报表分析
- 现场管理
- 品质服务
- 客户服务
- 人行管理
- 车行管理
- 安保巡检
- 设备管理
- 保洁绿化
- 空间拓展
- 资源盘点
- 资源定价
- 合同管理
- 空间外拓
- 外包业务
- 外包资源管理
- 供应商合同管理
- 履约验收
- 结算管理
- 增值运营
- 生活服务
- 惠民服务
- BI决策支持
- 数据指标库
- 数据模型
- 多端决策
- 数据安全
- 智能硬件
- 智慧云停车
- 智能水电表
-
专业方案
- 人力共享
- 招聘管理
- 人事管理
- 培训管理
- 绩效管理
- 薪酬管理
- 报表分析
- 集中采购
- 物料档案
- 采购管理
- 库存管理
- 供应商管理
- 报表分析
- 全面预算
- 基础资料
- 预算编制
- 预算调整
- 预算执行
- 预算报表
-
百城万区
- 普及计划
- 普惠计划
- 创收计划
- 增效计划
- 提升计划
-
关于极致
-
首页
-
行业方案
- 智慧物业
- 智慧园区
- 智慧社区
- 未来社区
- 数字决策
- 共享中心
-
产品方案
- 物业收费
- 收费管理
- 催收管理
- 业财税银一体化
- 租赁经营
- 房源定价
- 招商管理
- 租赁管理
- 合同管理
- 入驻管理
- 报表分析
- 现场管理
- 品质服务
- 客户服务
- 人行管理
- 车行管理
- 安保巡检
- 设备管理
- 保洁绿化
- 空间拓展
- 资源盘点
- 资源定价
- 合同管理
- 空间外拓
- 外包业务
- 外包资源管理
- 供应商合同管理
- 履约验收
- 结算管理
- 增值运营
- 生活服务
- 惠民服务
- BI决策支持
- 数据指标库
- 数据模型
- 多端决策
- 数据安全
- 智能硬件
- 智慧云停车
- 智能水电表
-
专业方案
- 人力共享
- 招聘管理
- 人事管理
- 培训管理
- 绩效管理
- 薪酬管理
- 报表分析
- 集中采购
- 物料档案
- 采购管理
- 库存管理
- 供应商管理
- 报表分析
- 全面预算
- 基础资料
- 预算编制
- 预算调整
- 预算执行
- 预算报表
-
百城万区
- 普及计划
- 普惠计划
- 创收计划
- 增效计划
- 提升计划
-
关于极致
62家上市物企2026年中期业绩:碧桂园服务营收最高245亿元,最低的1.1亿元
过去十几天里,各家机构的解读已经轮番登场——营收榜、利润榜、“中报之最”,营收最高的碧桂园服务,半年进账245亿元;最低的宋都服务,只有1.1亿元。222倍的差距,意味着它们已经不是“同一个行业里的不同公司”,而是“同一个行业名字下的七种生意”。把245亿和1个亿放在同一张表里比增速、比毛利率,得出的任何结论,对两端的企业都没有参考价值。
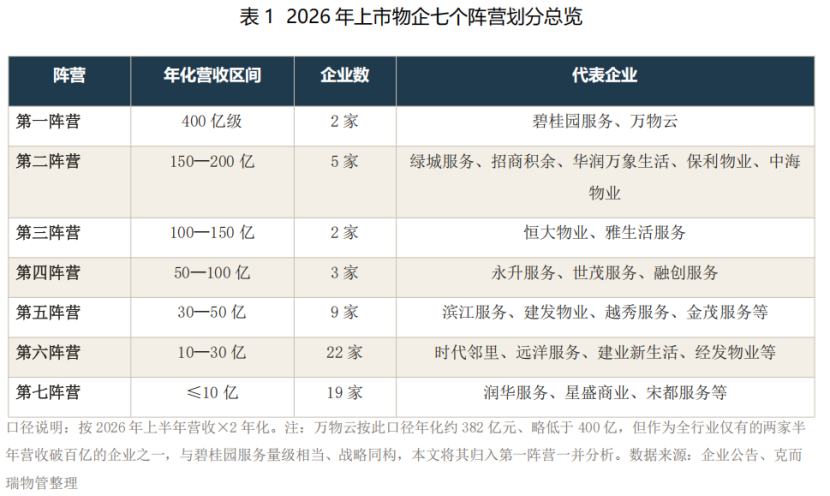
按“2026年上半年营收×2”的年化口径,将62家上市物企划分为七个阵营:
第一阵营为年化400亿级的绝对头部,仅碧桂园服务、万物云两家——它们也是仅有的半年营收突破百亿的企业;
第二阵营150—200亿,是绿城服务、招商积余、华润万象生活、保利物业、中海物业组成的“五强”;
第三阵营100—150亿,为恒大物业、雅生活服务;
第四阵营50—100亿,是永升服务、世茂服务、融创服务三家;
第五阵营30—50亿,9家企业;
第六阵营10—30亿,22家企业;
第七阵营10亿以下,19家企业。
行业阶段:从“规模叙事”进入“现金与利润驱动的出清期”
先看三组行业级数据。
其一,增长中枢继续下移:62家上市物企2026年上半年合计营收约1532亿元,同比仅增长3.3%,增速连续多年放缓;行业营收增速已从2023年的7.6%一路降至2026年上半年的3.3%”。
其二,集中度还在提升:前两个阵营的9家头部企业贡献了约66%的收入,同时近五成企业营收出现下滑,首尾营收悬殊超过200倍。
其三,回款持续跑输收入:行业应收账款增速已连续数年高于营收增速,2026年上半年分别为4.2%和3.3%,“剪刀差”还在扩大。
阵营特点:两家公司,同一张答卷
第一阵营只有两家公司:碧桂园服务(2026H1营收245.0亿元,同比+5.7%)和万物云(191.1亿元,同比+5.4%)。半年营收破百亿的行业里只有这两家,它们之间54亿的体量差,本身就相当于一个第四阵营企业的全部身家。
体量之外,更值得注意的是两家公司战略动作的高度一致性,可以概括为三件事:
第一,都在坚决“去地产依赖”。碧桂园服务的非业主增值服务收入已降至2.3亿元,同比再降20.2%,在总收入中的占比微缩至1.0%;万物云的持续关连交易收入降至8.21亿元、同比下滑30.0%,占比降至4.3%,开发商增值服务收入仅1.77亿元、占比0.9%。两家几乎同时把与地产母公司相关的收入压到了“零头”水平。
第二,都在用科技重构成本结构。碧桂园服务以“PARA模型”推进数字化运营,大物业板块一线人力成本率同比下降0.6个百分点,集中采购实现供应商数量集约比80%以上、SKU缩减65%以上、年节约成本超千万元;万物云的“灵石”系统已部署650台,AI审批处理工单82.9万单,智慧运营平台覆盖超1000个项目,工单自动分拨率超90%,现场综合运营效率提升35%以上。
都在做“密度”的文章——这是最容易被忽略、也最有行业意义的一条。碧桂园服务通过“青藤计划”深化大项目改革,单个大项目的管理体量同比提升18%,把分散的小项目组合成可集约运营的大盘;万物云则继续加码“蝶城”战略,底盘增至708个,在选定街区内做高密度布局。一个做“大项目”,一个做“小街区”,方向不同,逻辑相同:密度决定人效,人效决定利润。
碧桂园服务的亮点藏在利润表的结构里。表面上看,净利润同比下滑5.4%——但这是被金融资产减值同比增加4.7亿元大幅侵蚀后的结果;剔除股份支付、摊销、减值等非经常性项目,核心净利润实际增长3.2%。
万物云的亮点则是“主动换仓”。上半年退出139个住宅项目,涉及年化饱和收入7.4亿元——主动砍掉低回款、低质量的项目;同时新签约207个项目、8.4亿元饱和收入,其中存量市场占比63.5%,业委会项目中标率高达85%、同比提升11个百分点。退出低质、升级结构,用短期收入换长期质量。回款端的表现更有说服力:应收账款70.02亿元,同比下降12.6%,是全行业唯一一家“营收正增长、应收负增长”的头部企业。增值服务上,万物云同样在做减法:主动收缩其他社区增值服务(-43.9%),把资源聚焦到“循环型”的居住相关资产服务(+5.2%,毛利率23.2%、提升0.9个百分点)。

【相关文章推荐】
-
62家上市物企2026年中期业绩:碧桂园服务营收最高245亿元,最低的1.1亿元
过去十几天里,各家机构的解读已经轮番登场——营收榜、利润榜、“中报之最”,营收最高的碧桂园服务,半年进账245亿元;最低的宋都服务,只有1.1亿元。
넶0 2026-09-17 -
“一户一天一元”自治出圈,济南文昌花苑自管案例带给物业行业哪些启示?
近日,济南长清文昌花苑小区“放弃物业公司、居民自主管小区”的治理案例引发整个物业行业广泛讨论。这个多次遭遇物业弃管、曾经环境脏乱、物业费收缴率不足10%的老旧小区,依靠“一元管家”自治模式实现逆袭,缴费率一跃突破90%,为传统物业服务行业带来诸多值得深思的启示。
넶2 2026-09-17 -
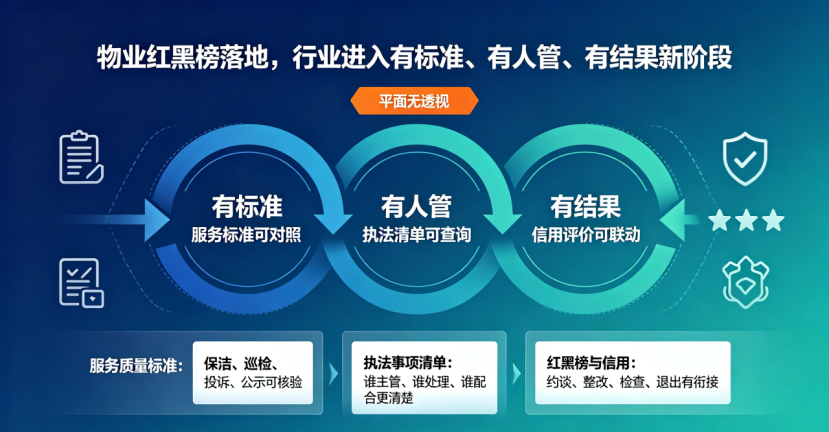
物业红黑榜落地,行业进入有标准、有人管、有结果新阶段
物业行业监管正在完成一次重要升级,从过去事后投诉处置,转向有标准可对照、有清单可履职、有信用做惩戒的三道闭环监管模式,推动行业从“管企业”转向“管项目、管过程、管结果”。
넶3 2026-09-16 -

-

9月1日,闵行区首批124名业委会秘书正式上岗
9月1日,闵行区首批124名业委会秘书正式上岗,其中50名为市级试点人员,试点覆盖约10%的居民区。按照上海的整体安排,首批630余名学员将在完成培训并通过考试后陆续进入岗位。
넶21 2026-09-11 -

31省政策落地:电梯广告、车位费,小区公共收益如何管、怎么分
小区电梯广告、地面车位租金、快递柜进场费、公共场地出租,不少上千户小区每年能够产生数万至上百万元公共收益。依据《民法典》第282条,共有部分经营收入扣除合理成本之后,全部归全体业主所有。但长期以来,这笔资金大多由物业代为收取,成本如何核算、账目如何公开、结余流向何处,一直是物业矛盾、信访投诉的高频导火索。
넶35 2026-09-10


