

-
首页
-
行业方案
- 智慧物业
- 智慧园区
- 智慧社区
- 未来社区
- 数字决策
- 共享中心
-
产品方案
- 物业收费
- 收费管理
- 催收管理
- 业财税银一体化
- 租赁经营
- 房源定价
- 招商管理
- 租赁管理
- 合同管理
- 入驻管理
- 报表分析
- 现场管理
- 品质服务
- 客户服务
- 人行管理
- 车行管理
- 安保巡检
- 设备管理
- 保洁绿化
- 空间拓展
- 资源盘点
- 资源定价
- 合同管理
- 空间外拓
- 外包业务
- 外包资源管理
- 供应商合同管理
- 履约验收
- 结算管理
- 增值运营
- 生活服务
- 惠民服务
- BI决策支持
- 数据指标库
- 数据模型
- 多端决策
- 数据安全
- 智能硬件
- 智慧云停车
- 智能水电表
-
专业方案
- 人力共享
- 招聘管理
- 人事管理
- 培训管理
- 绩效管理
- 薪酬管理
- 报表分析
- 集中采购
- 物料档案
- 采购管理
- 库存管理
- 供应商管理
- 报表分析
- 全面预算
- 基础资料
- 预算编制
- 预算调整
- 预算执行
- 预算报表
- 供应链管理
- 供应商管理
- 采购管理
- 销售管理
- 仓库管理
- 凭证管理
-
百城万区
- 普及计划
- 普惠计划
- 创收计划
- 增效计划
- 提升计划
-
关于极致
-
首页
-
行业方案
- 智慧物业
- 智慧园区
- 智慧社区
- 未来社区
- 数字决策
- 共享中心
-
产品方案
- 物业收费
- 收费管理
- 催收管理
- 业财税银一体化
- 租赁经营
- 房源定价
- 招商管理
- 租赁管理
- 合同管理
- 入驻管理
- 报表分析
- 现场管理
- 品质服务
- 客户服务
- 人行管理
- 车行管理
- 安保巡检
- 设备管理
- 保洁绿化
- 空间拓展
- 资源盘点
- 资源定价
- 合同管理
- 空间外拓
- 外包业务
- 外包资源管理
- 供应商合同管理
- 履约验收
- 结算管理
- 增值运营
- 生活服务
- 惠民服务
- BI决策支持
- 数据指标库
- 数据模型
- 多端决策
- 数据安全
- 智能硬件
- 智慧云停车
- 智能水电表
-
专业方案
- 人力共享
- 招聘管理
- 人事管理
- 培训管理
- 绩效管理
- 薪酬管理
- 报表分析
- 集中采购
- 物料档案
- 采购管理
- 库存管理
- 供应商管理
- 报表分析
- 全面预算
- 基础资料
- 预算编制
- 预算调整
- 预算执行
- 预算报表
- 供应链管理
- 供应商管理
- 采购管理
- 销售管理
- 仓库管理
- 凭证管理
-
百城万区
- 普及计划
- 普惠计划
- 创收计划
- 增效计划
- 提升计划
-
关于极致
物业行业面临的三重结构性压力:收不上、提不上、降不下
2021年至2025年,百强企业平均物业费收缴率由94.23%降至87.32%;项目留存率由2024年的96.81%降至2025年的95.69%,同比下降1.12个百分点。收缴率与留存率同步走低,说明企业项目稳定性减弱。行业整体收缴率下行,属多重因素叠加的共性问题,并非单一主体责任。
2026年6月,二十城物业服务价格综合指数为1073.51,同比下跌0.03%、环比下跌0.07%,自2024年物业费“降费潮”以来连续多期下跌。与此同时,业主预期在上升:全国物业服务满意度行业均值由2021年的78.1分回落至2025年的72.9分,2026年约72.8分。价格向下、预期向上,中间的落差主要由物业企业承担,这正是“质价矛盾”的核心。
2025年,百强企业营业成本均值13.44亿元,同比增长4.53%;其中员工成本占53.52%,公用设施日常运行和维护费占11.31%,清洁卫生费占9.43%,三项合计约74%。最低工资标准上调、社保缴费基数提高、老旧设施进入高频维修更换期,共同推高了企业的刚性支出。
图:2025年百强企业营业成本结构

数据来源:中指研究院
收、价、本三端相互传导:收入因收缴率下滑而收缩,价格因议价能力弱而难以上调,成本却持续刚性增长。三者叠加,构成当前物业企业经营压力的基本盘。
2025年,百强企业营业收入均值16.60亿元,同比增长3.44%;营业成本增速4.53%高于收入;毛利润均值3.16亿元,同比下降0.97%;毛利率19.02%,较上年下降0.85个百分点。净利润均值8312.74万元,同比增长4.03%,为2022年以来首次正增长,但这一回升主要源于金融资产及商誉减值压力减轻,尚不能视为主营业务盈利能力的实质改善。
从收入结构看,基础物业服务收入占比约85.15%。收入高度集中于基础服务,意味着一旦物业费收缴不理想,企业抵御波动的空间非常有限。
经营压力累积的直接结果,是越来越多项目被“主动止损”。2025年初至2026年3月底,全国监测到住宅项目撤场案例212个;2026年上半年,35个主要城市因矛盾导致的住宅撤场案例达110个,较上年同期增长,其中主动撤场占比约八成。
从撤场主体看,品牌物业占比近六成,绿城服务、中海物业、融创服务等头部企业均出现主动撤场。2025年,中海物业全年退盘约5560万平方米,永升服务终止在管面积4075.1万平方米,雅生活累计主动退出548个在管项目。行业盈利压力正由中小物业向头部企业传导。
将撤场成因归纳为四类:受限价影响业主要求降费或解聘、次新房高空置率与低收缴率叠加、业委会解聘更换物业公司、老旧小区长期亏损退出。其中,楼龄5年以内的次新房占撤场总量的35%——过去这类项目因设备新、运维成本低而备受青睐,如今却成为撤场高发类型。
及时支付,为什么重要
从法律关系看,行政机关入驻商业楼宇并与物业服务企业建立服务合同关系时,双方属于平等民事主体,权利义务受《民法典》约束;其行政主体身份不构成免除付款义务的理由。
更值得关注的是,《中华人民共和国民营经济促进法》已于2025年5月20日起施行。该法第六十七条规定,国家机关、事业单位、国有企业应当依法或者依合同约定及时向民营经济组织支付账款,不得以人员变更、履行内部付款流程等为由拖延支付;第六十九条要求县级以上地方人民政府加强账款支付保障、强化预算管理、预防和清理拖欠账款。
中指研究院认为,这些条款的意义,在于把“及时支付”从道义期待上升为法律义务。物业服务行业以中小民营企业为主体,账款能否及时回收,直接决定其能否稳定地提供公共服务。
同时还应看到事件处置中的积极面:催缴公告发布后,当地迅速组织协调会议专项推进清缴,相关单位承诺最迟10月底前结清。这种“发现—协调—限期结清”的路径,本身就是行业生态改善所需要的能力。
中央明确“物业服务质量提升”为“十五五”期间行业核心主线;《物业管理条例》修订已纳入国务院2026年度立法工作计划,拟更名为《物业服务条例》;《住房公积金管理条例》修订后新增“支付自住住房物业费”,把住房消费链条从“租房—购房—还贷”延伸到“养房”。
行业正由规模驱动转向质量驱动,退出低效项目、聚焦优质项目将是中期常态;物业费能否稳定、及时收取,将成为决定企业现金流安全的核心变量。随着立法推进与透明化模式推广,行业权责关系与收费机制有望逐步理顺,但实现程度取决于地方配套能否细化、价格机制能否与成本真正联动,以及全社会对“物业服务是有偿的专业服务”这一认知能否形成。

【相关文章推荐】
-

物业行业面临的三重结构性压力:收不上、提不上、降不下
2026年6月,二十城物业服务价格综合指数为1073.51,同比下跌0.03%、环比下跌0.07%,自2024年物业费“降费潮”以来连续多期下跌。与此同时,业主预期在上升:全国物业服务满意度行业均值由2021年的78.1分回落至2025年的72.9分,2026年约72.8分。价格向下、预期向上,中间的落差主要由物业企业承担,这正是“质价矛盾”的核心。
넶0 2026-10-13 -

从广西扶绥县空港大厦的一张催缴公告看物业行业的艰难
41.59万元不算大数目,但这起事件之所以被讨论,是因为欠费单位中包含了物业行业的主管部门。与其停留在个案的是非评判,不如把它当作一面镜子——它照见的,是物业行业长期承受的物业费“收缴难”
넶0 2026-10-13 -

地方政策集中爆发:物业监管、标准、治理多线推进
湖南出台住宅物业地方标准,把服务颗粒度进行硬性量化:急修最短30分钟、投诉最快1小时响应、五级标准500户配置一名客服;新增骑手友好社区、梅雨季防汛本地化条款;公共收益要求专户存储,不低于50%补充维修资金,年收益超10万元强制第三方审计。全国定级潮呈现路径分化:湖南做量化加法、上海做菜单减法、深圳做透明化、平湖绑定定价。
넶15 2026-10-12 -

一文速览9月物业行业发展动态
据《克而瑞物管2026年9月物业行业热点与重点解读报告》显示,住建部、金融监管总局、自然资源部联合印发《关于完善商品住房销售制度的通知》,新出让土地优先推行现房销售。过去物业是交付之后才登场的配套,现房模式之下,物业服务成为购房决策重要参考项。
넶18 2026-10-12 -
物业多元业务:整体承压下战略性调整,到家服务、养老服务等布局加快
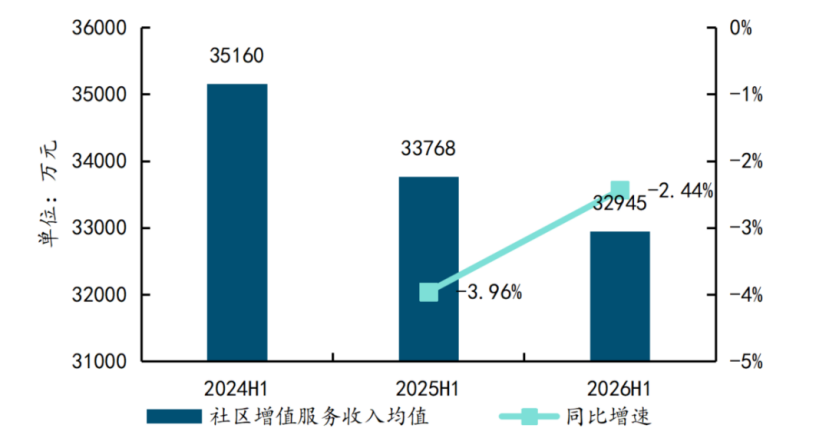
社区增值服务是物企多元化探索最早的业务,但近几年呈现理性收缩的状态。2026年上半年,39家上市物企社区增值服务收入均值为32945万元,同比下降2.44%。
넶60 2026-10-10 -
2026年前三季度物业企业经营“增收反减利”延续,回款承压挤压营运资金
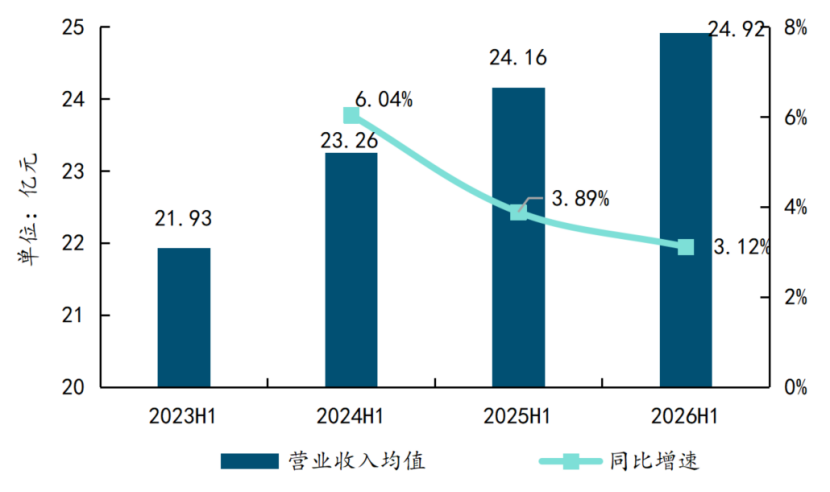
2026年上半年,61家上市物企营业收入均值约24.92亿元,同比增长约3.12%,增速较上年同期回落0.77个百分点,创近年来新低。拉长周期看,行业营收增速已由2022年上半年的50%左右一路回落到3%左右的水平,行业低速增长已成为常态。
넶55 2026-10-10


