

-
首页
-
行业方案
- 智慧物业
- 智慧园区
- 智慧社区
- 未来社区
- 数字决策
- 共享中心
-
产品方案
- 物业收费
- 收费管理
- 催收管理
- 业财税银一体化
- 租赁经营
- 房源定价
- 招商管理
- 租赁管理
- 合同管理
- 入驻管理
- 报表分析
- 现场管理
- 品质服务
- 客户服务
- 人行管理
- 车行管理
- 安保巡检
- 设备管理
- 保洁绿化
- 空间拓展
- 资源盘点
- 资源定价
- 合同管理
- 空间外拓
- 外包业务
- 外包资源管理
- 供应商合同管理
- 履约验收
- 结算管理
- 增值运营
- 生活服务
- 惠民服务
- BI决策支持
- 数据指标库
- 数据模型
- 多端决策
- 数据安全
- 智能硬件
- 智慧云停车
- 智能水电表
-
专业方案
- 人力共享
- 招聘管理
- 人事管理
- 培训管理
- 绩效管理
- 薪酬管理
- 报表分析
- 集中采购
- 物料档案
- 采购管理
- 库存管理
- 供应商管理
- 报表分析
- 全面预算
- 基础资料
- 预算编制
- 预算调整
- 预算执行
- 预算报表
- 供应链管理
- 供应商管理
- 采购管理
- 销售管理
- 仓库管理
- 凭证管理
-
百城万区
- 普及计划
- 普惠计划
- 创收计划
- 增效计划
- 提升计划
-
关于极致
-
首页
-
行业方案
- 智慧物业
- 智慧园区
- 智慧社区
- 未来社区
- 数字决策
- 共享中心
-
产品方案
- 物业收费
- 收费管理
- 催收管理
- 业财税银一体化
- 租赁经营
- 房源定价
- 招商管理
- 租赁管理
- 合同管理
- 入驻管理
- 报表分析
- 现场管理
- 品质服务
- 客户服务
- 人行管理
- 车行管理
- 安保巡检
- 设备管理
- 保洁绿化
- 空间拓展
- 资源盘点
- 资源定价
- 合同管理
- 空间外拓
- 外包业务
- 外包资源管理
- 供应商合同管理
- 履约验收
- 结算管理
- 增值运营
- 生活服务
- 惠民服务
- BI决策支持
- 数据指标库
- 数据模型
- 多端决策
- 数据安全
- 智能硬件
- 智慧云停车
- 智能水电表
-
专业方案
- 人力共享
- 招聘管理
- 人事管理
- 培训管理
- 绩效管理
- 薪酬管理
- 报表分析
- 集中采购
- 物料档案
- 采购管理
- 库存管理
- 供应商管理
- 报表分析
- 全面预算
- 基础资料
- 预算编制
- 预算调整
- 预算执行
- 预算报表
- 供应链管理
- 供应商管理
- 采购管理
- 销售管理
- 仓库管理
- 凭证管理
-
百城万区
- 普及计划
- 普惠计划
- 创收计划
- 增效计划
- 提升计划
-
关于极致
基础物业毛利见顶?中外31家物企对照,新增长空间到底在哪?
基础物业管理毛利天花板越来越清晰,物业费增长受限、人力成本持续上行,拓展第二增长曲线,已经成为国内物企绕不开的考题。据亿翰物研对比31家中外物业及设施服务企业财报数据,通过毛利率、业务结构拆解,看清国内外物企延伸业务的真实路径。
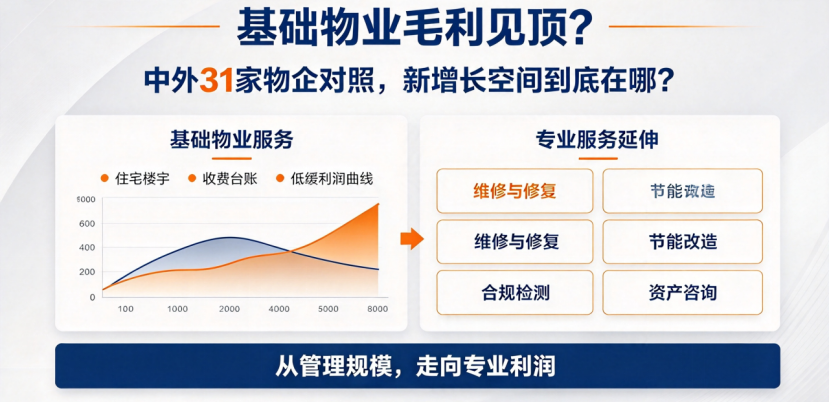
从样本毛利率数据来看,国内头部物企基础服务毛利率大多集中在10%-16%区间,并不弱于海外同行,但集团盈利差距,核心不在于基础物业本身,而在于业务结构。华润万象生活凭借商业运营板块拉高整体毛利,商业管理业务毛利率高达63.1%,成为利润支柱;而万物云、招商积余、保利物业、绿城服务,盈利重心依旧依托住宅与非住宅基础物业服务。海外企业同样分化,不少高毛利企业,是把工程修缮、合规检测、资产咨询等专业服务纳入主营业务,而非单纯依靠物业费。
对比海外成熟设施服务企业的发展路径,目前已经跑出四大确定性增长赛道:建筑修缮与专业修复、能源管理节能改造、设施检测与安全合规、资产咨询统筹。建筑修缮是海外很多物企的核心收入来源,依托在管建筑台账、长期维保记录,挖掘屋面、结构翻新、修复工程订单,市场空间大,但同时存在回款、成本管控风险;能源管理主打节能改造,采用节能绩效合同模式,不用业主前期大额投入,靠节能收益分摊成本,具备长期持续性;消防、卫生、设备合规检测,属于强监管驱动的刚性业务,续约率高、现金流稳定;资产咨询则向上延伸,帮业主统筹资产维保计划、供应商管理,属于高附加值的顾问型业务。
反观国内曾经寄予厚望的社区消费赛道,海外样本给出了冷静参考。海外头部物企虽然很早就布局家政、零售、生活用品合作,但大多只是补充渠道、佣金导流模式,很难成长为集团级的利润支柱。大和Life Next、First Service等企业数据显示,住户相关业务里,住房翻新、涂装、验房这类和建筑本体相关的服务,规模和稳定性远强于食品零售等泛社区消费。社区流量只是入口,供应链、履约能力才是消费业务的核心门槛,单纯靠物业流量导流很难持续盈利。
这份对比也给国内物企指明方向:物业的核心优势,是扎根现场、掌握建筑全生命周期信息、拥有稳定客户信任。与其扎堆内卷社区零售,不如优先深耕和建筑、设施强相关的专业服务。维修工程、节能改造、合规检测、资产托管,贴合物业现有能力,更容易形成差异化壁垒。
规模不等于利润,流量不等于收益。未来物企的分化,不再比拼在管面积,而是比拼专业交付能力。只有打造可以稳定复购、风险可控的专业服务,才能跳出基础物业低毛利困局,真正搭建可持续的盈利结构。

【相关文章推荐】
-
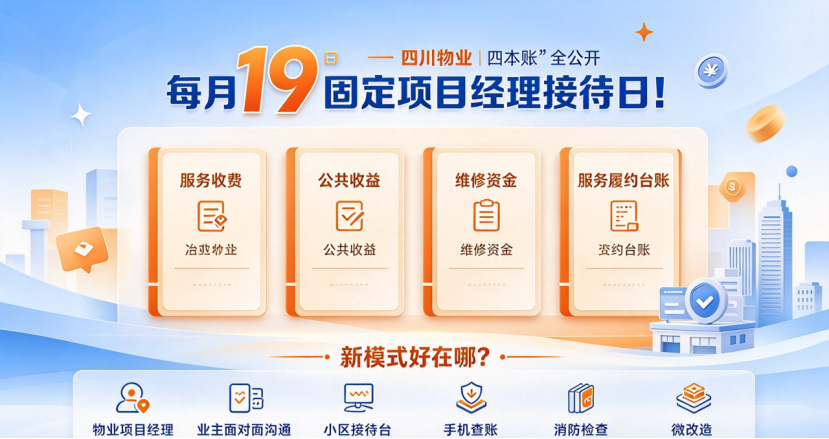
每月19固定项目经理接待日!四川物业“四本账”全公开,新模式好在哪?
近期,四川省住建厅全面启动“安逸小区・安心到家”物业服务质量提升月行动,全省住宅小区同步开启物业服务提质攻坚。其中,每月19日定为“安逸有约”项目经理接待日,成为本次行动最受行业关注的长效制度,标志着四川物业治理正式迈入常态化沟通、全流程公开的新阶段。
넶0 2026-10-29 -
-
-
-

失序小区怎么重建?贵阳云麓长林弹性定价样本带来哪些启示?
贵阳融创云麓长林的改造案例,为行业提供了一份可观察的样本:依托物管会公开选聘、508项量化服务清单、弹性定价加AI闭环监管,仅四个多月,一个失序小区逐步恢复秩序,也重新诠释了质价相符该如何落地。
넶18 2026-10-26 -

杭州放开物业费上限,物业费不再封顶,物业行业迎来大变化?
近期杭州出台楼市新政,其中一条细则引发物业行业高度关注:试点新建商品房前期物业费实行市场调节价,正式取消沿用17年、2.75元/㎡・月的收费封顶限制。这一步打破了长期以来政府限价、实际高价的行业乱象,也是继北京、上海之后,全国第三个放开前期物业费指导价的重点城市,为全国物业定价机制改革提供了样本。
넶43 2026-10-26


