

-
首页
-
行业方案
- 智慧物业
- 智慧园区
- 智慧社区
- 未来社区
- 数字决策
- 共享中心
-
产品方案
- 物业收费
- 收费管理
- 催收管理
- 业财税银一体化
- 租赁经营
- 房源定价
- 招商管理
- 租赁管理
- 合同管理
- 入驻管理
- 报表分析
- 现场管理
- 品质服务
- 客户服务
- 人行管理
- 车行管理
- 安保巡检
- 设备管理
- 保洁绿化
- 空间拓展
- 资源盘点
- 资源定价
- 合同管理
- 空间外拓
- 外包业务
- 外包资源管理
- 供应商合同管理
- 履约验收
- 结算管理
- 增值运营
- 生活服务
- 惠民服务
- BI决策支持
- 数据指标库
- 数据模型
- 多端决策
- 数据安全
- 智能硬件
- 智慧云停车
- 智能水电表
-
专业方案
- 人力共享
- 招聘管理
- 人事管理
- 培训管理
- 绩效管理
- 薪酬管理
- 报表分析
- 集中采购
- 物料档案
- 采购管理
- 库存管理
- 供应商管理
- 报表分析
- 全面预算
- 基础资料
- 预算编制
- 预算调整
- 预算执行
- 预算报表
- 供应链管理
- 供应商管理
- 采购管理
- 销售管理
- 仓库管理
- 凭证管理
-
百城万区
- 普及计划
- 普惠计划
- 创收计划
- 增效计划
- 提升计划
-
关于极致
-
首页
-
行业方案
- 智慧物业
- 智慧园区
- 智慧社区
- 未来社区
- 数字决策
- 共享中心
-
产品方案
- 物业收费
- 收费管理
- 催收管理
- 业财税银一体化
- 租赁经营
- 房源定价
- 招商管理
- 租赁管理
- 合同管理
- 入驻管理
- 报表分析
- 现场管理
- 品质服务
- 客户服务
- 人行管理
- 车行管理
- 安保巡检
- 设备管理
- 保洁绿化
- 空间拓展
- 资源盘点
- 资源定价
- 合同管理
- 空间外拓
- 外包业务
- 外包资源管理
- 供应商合同管理
- 履约验收
- 结算管理
- 增值运营
- 生活服务
- 惠民服务
- BI决策支持
- 数据指标库
- 数据模型
- 多端决策
- 数据安全
- 智能硬件
- 智慧云停车
- 智能水电表
-
专业方案
- 人力共享
- 招聘管理
- 人事管理
- 培训管理
- 绩效管理
- 薪酬管理
- 报表分析
- 集中采购
- 物料档案
- 采购管理
- 库存管理
- 供应商管理
- 报表分析
- 全面预算
- 基础资料
- 预算编制
- 预算调整
- 预算执行
- 预算报表
- 供应链管理
- 供应商管理
- 采购管理
- 销售管理
- 仓库管理
- 凭证管理
-
百城万区
- 普及计划
- 普惠计划
- 创收计划
- 增效计划
- 提升计划
-
关于极致
中国物业管理行业2023上半年总结——政策、资本、规模篇
2023年上半年已然过去,那么物管行业发生了哪些事件呢,极致科技小编从政策、资本以及规模方面做出如下总结:
一、政策层
1.养老政策加速颁发,养老市场发展潜力巨大
2023上半年,养老仍旧是政策重点发力方向,社区养老作为社区增值服务中的重要组成部分,对于物业服务企业来讲,既是机遇又是挑战。如何有针对性地提供多元化、个性化的社区居家养老服务,是物业服务企业值得思考的方向。
2.聚焦城市更新、老旧小区改造持续发力
下表中是2023年上半年城乡升级等相关政策的梳理,从这些政策方面,不难看出在城市更新方面,政府将加大对老旧小区改造的力度,提升住房和社区的品质,改善人民群众的生产生活条件。同时,我们从百强物企的拓盘项目上来看,也发现不少头部物企已积极布局城市服务以及老旧小区改造领域,在满足市场需求的同时,不断拓展业务范围。
表:2023上半年城乡升级等相关政策梳理

二、资本层面
1.市场估值依然处于低位,修复空间较大
截止2023年6月30日,上市物企共64家,其中A股物企5家,港股物企59家。物企估值自从2021年下半年开始一路下跌,到2022年10月,受地产三支箭政策以及一系列利好政策影响,经历过几个月的反弹,但受物企年报季增收不增利的影响,物企估值又陷入低估阶段。
图:2021/01/01-2023/06/30港股物业服务板块总市值走势

2.多家物企递交IPO,资本市场有所回温
截至2023年6月30日,物业服务板块新增1家上市公司,为润华服务,在香港主板,募集资金量也较小,为1.275亿港元。
图:历年IPO上市企业数量与募集资金量

虽成功上市的物企只有1家,但是IPO排队企业数量有所增加。

三、规模层面
1.规模增速放缓
2022年,百强企业管理面积均值稳步增长,达到6400.62万平方米,同比增速为12.43%;合约面积均值增至8574.16万平方米,同比增长11.59%。管理面积增速与合约面积增速均下降超4个百分点。
图:2019-2022年百强企业管理面积、合约面积及增速变化情况

2.并购市场趋于理性,国企并购为主
2022年,并购交易数量为43宗,而2021年并购数量达到了145宗,相较之下,出现了大幅度的下降,同时并购标的相对也更加优质。在并购金额统计中,金额较大的前6企均为国企,涉及总交易金额超40亿元,占比过半。
以上就是就是极致科技小编从政策、资本以及规模等层面总结的2023年物管市场概况,希望能够给大家带来一定的帮助!

【相关文章推荐】
-
-

-

1500个更新项目落地,5种进场路径,物业该怎么选?
“十五五”期间,全国将推进1500个老旧街区、厂区改造提升工程,六部门出台指导意见,确立“运营前置”的核心导向,纠正过往城市更新“重建设、轻运维”的通病。
넶14 2026-11-02 -
上海物治委11月落地:自治之外增设兜底,小区治理能否走出困局?
上海物业治理委员会的探索,本质是正视小区治理的现实:业主自治是理想目标,但自治需要时间、人力、共识等多重条件支撑,不能假设每一个小区都具备自治基础。
넶40 2026-10-30 -
福建推行物业五级服务体系:质价相符,能否破解物业费定价困局?
近期,福建省住建厅印发通知,在全省落地统一住宅物业服务五级质量等级体系,明确一级为基础等级、五级为高标准等级,同步厘清基础服务与个性化特约服务边界,推动物业费定价回归“质价相符、优质优价”,为长期困扰业主与物业的定价争议,提供一套标准化的解决框架。
넶54 2026-10-30 -
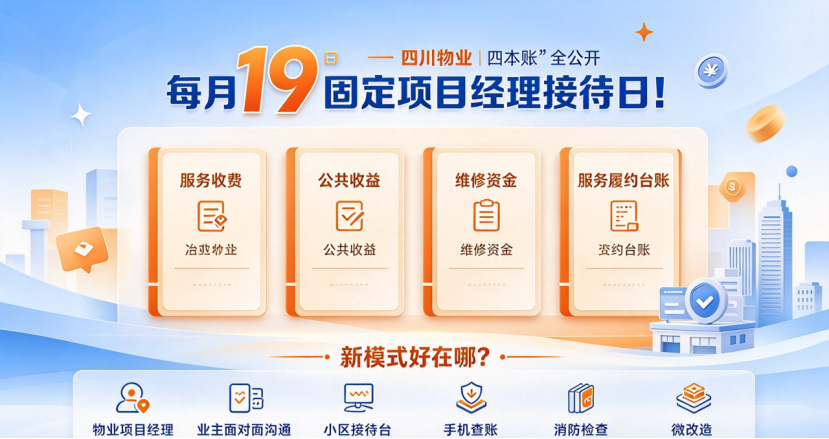
每月19固定项目经理接待日!四川物业“四本账”全公开,新模式好在哪?
近期,四川省住建厅全面启动“安逸小区・安心到家”物业服务质量提升月行动,全省住宅小区同步开启物业服务提质攻坚。其中,每月19日定为“安逸有约”项目经理接待日,成为本次行动最受行业关注的长效制度,标志着四川物业治理正式迈入常态化沟通、全流程公开的新阶段。
넶40 2026-10-29


