

-
首页
-
行业方案
- 智慧物业
- 智慧园区
- 智慧社区
- 未来社区
- 数字决策
- 共享中心
-
产品方案
- 物业收费
- 收费管理
- 催收管理
- 业财税银一体化
- 租赁经营
- 房源定价
- 招商管理
- 租赁管理
- 合同管理
- 入驻管理
- 报表分析
- 现场管理
- 品质服务
- 客户服务
- 人行管理
- 车行管理
- 安保巡检
- 设备管理
- 保洁绿化
- 空间拓展
- 资源盘点
- 资源定价
- 合同管理
- 空间外拓
- 外包业务
- 外包资源管理
- 供应商合同管理
- 履约验收
- 结算管理
- 增值运营
- 生活服务
- 惠民服务
- BI决策支持
- 数据指标库
- 数据模型
- 多端决策
- 数据安全
- 智能硬件
- 智慧云停车
- 智能水电表
-
专业方案
- 人力共享
- 招聘管理
- 人事管理
- 培训管理
- 绩效管理
- 薪酬管理
- 报表分析
- 集中采购
- 物料档案
- 采购管理
- 库存管理
- 供应商管理
- 报表分析
- 全面预算
- 基础资料
- 预算编制
- 预算调整
- 预算执行
- 预算报表
- 供应链管理
- 供应商管理
- 采购管理
- 销售管理
- 仓库管理
- 凭证管理
-
百城万区
- 普及计划
- 普惠计划
- 创收计划
- 增效计划
- 提升计划
-
关于极致
-
首页
-
行业方案
- 智慧物业
- 智慧园区
- 智慧社区
- 未来社区
- 数字决策
- 共享中心
-
产品方案
- 物业收费
- 收费管理
- 催收管理
- 业财税银一体化
- 租赁经营
- 房源定价
- 招商管理
- 租赁管理
- 合同管理
- 入驻管理
- 报表分析
- 现场管理
- 品质服务
- 客户服务
- 人行管理
- 车行管理
- 安保巡检
- 设备管理
- 保洁绿化
- 空间拓展
- 资源盘点
- 资源定价
- 合同管理
- 空间外拓
- 外包业务
- 外包资源管理
- 供应商合同管理
- 履约验收
- 结算管理
- 增值运营
- 生活服务
- 惠民服务
- BI决策支持
- 数据指标库
- 数据模型
- 多端决策
- 数据安全
- 智能硬件
- 智慧云停车
- 智能水电表
-
专业方案
- 人力共享
- 招聘管理
- 人事管理
- 培训管理
- 绩效管理
- 薪酬管理
- 报表分析
- 集中采购
- 物料档案
- 采购管理
- 库存管理
- 供应商管理
- 报表分析
- 全面预算
- 基础资料
- 预算编制
- 预算调整
- 预算执行
- 预算报表
- 供应链管理
- 供应商管理
- 采购管理
- 销售管理
- 仓库管理
- 凭证管理
-
百城万区
- 普及计划
- 普惠计划
- 创收计划
- 增效计划
- 提升计划
-
关于极致
预收一年物业费账务该怎样处理缴纳增值税和企业所得税
物业企业作为小区管家,把控着小区日常的公共秩序,共用设施设备等,为业主解决不少后顾之忧。因此,业主们按时缴纳物业费以保证物业公司的正常运作是不容置疑的。有很多业主为了省事,会提前预缴一年的物业费。那么对于物业公司来说,预收一年的物业费,是一次性做收入呢,还是分十二个月做收入呢?增值税和企业所得税应该如何缴纳呢?
下面,极致小编来为您一一解答:
一、先看看相关法律法规条文是怎么规定的吧!
(一)增值税
《财政部、国家税务总局关于全面推开营业税改征增值税试点的通知》(财税〔2016〕36号)附件1:《营业税改征增值税试点实施办法》第四十五条 增值税纳税义务、扣缴义务发生时间为:
(一)纳税人发生应税行为并收讫销售款项或者取得索取销售款项凭据的当天;先开具发票的,为开具发票的当天。
收讫销售款项,是指纳税人销售服务、无形资产、不动产过程中或者完成后收到款项。取得索取销售款项凭据的当天,是指书面合同确定的付款日期;未签订书面合同或者书面合同未确定付款日期的,为服务、无形资产转让完成的当天或者不动产权属变更的当天。
(二)企业所得税
1、《中华人民共和国企业所得税法》
第六条 企业以货币形式和非货币形式从各种来源取得的收入,为收入总额。包括:
(一)销售货物收入; (二)提供劳务收入;
2、《中华人民共和国企业所得税法实施条例》
第十五条规定,企业所得税法第六条第(二)项所称提供劳务收入,是指企业从事建筑安装、修理修配、交通运输、仓储租赁、金融保险、邮电通信、咨询经纪、文化体育、科学研究、技术服务、教育培训、餐饮住宿、中介代理、卫生保健、社区服务、旅游、娱乐、加工以及其他劳务服务活动取得的收入
3、《国家税务总局关于确认企业所得税收入若干问题的通知》(国税函〔2008〕875号)
二、企业在各个纳税期末,提供劳务交易的结果能够可靠估计的,应采用完工进度(完工百分比)法确认提供劳务收入。
(一)提供劳务交易的结果能够可靠估计,是指同时满足下列条件:
1.收入的金额能够可靠地计量;
2.交易的完工进度能够可靠地确定;
3.交易中已发生和将发生的成本能够可靠地核算。
(二)企业提供劳务完工进度的确定,可选用下列方法:
1.已完工作的测量;
2.已提供劳务占劳务总量的比例;
3.发生成本占总成本的比例。
(三)下列提供劳务满足收入确认条件的,应按规定确认收入:
劳务费:长期为客户提供重复的劳务收取的劳务费,在相关劳务活动发生时确认收入。
(四)《企业会计准则第14号——收入》
第十三条规定,企业应当在资产负债表日按照提供劳务收入总额乘以完工进度扣除以前会计期间累计已确认提供劳务收入后的金额,确认当期提供劳务收入;同时,按照提供劳务估计总成本乘以完工进度扣除以前会计期间累计已确认劳务成本后的金额,结转当期劳务成本。
二、结论
根据以上规定,物业公司一次性预收一年的物业费,涉及的增值税与企业所得税应这样缴纳:
1、增值税
(1)如果在收取时开具发票的,开具发票的当天即为增值税纳税义务时间;
(2)如果在收取时未开具发票的,在未提供物业服务应税行为之前收到的款项不属于收讫销售款项,不能按照一次性收款时间确认纳税义务发生,应在每月提供物业服务后确认增值税收入,并于次月15日前申报缴纳增值税。
2、企业所得税
企业应根据权责发生制原则,按实际提供劳务的月份确认收入并结转成本,按季预缴企业所得税,年终汇算清缴。
综上所诉:预收一年的物业费,先开具发票的,开具发票的当天为增值税纳税义务时间;未开具发票的,在未提供物业服务应税行为之前收到的款项不属于收讫销售款项,不能按照该时间确认纳税义务发生,应在每月提供物业服务后确认增值税收入。企业所得税与会计上按月确认收入结转成本,没有差异。

【相关文章推荐】
-
《关于进一步完善价格形成机制 推动普惠养老服务提质扩面的指导意见》“物业+养老”再迎政策支持
从目标看,《意见》明确四条原则:以人为本、普惠可及、分级分类、统筹施策。其中“分级分类”是全文的骨架,不同类型养老机构实行不同收费管理方式;“普惠可及”是落脚点,即发展“价格可负担、质量有保障、运营可持续”的普惠养老服务。
넶0 2026-10-20 -
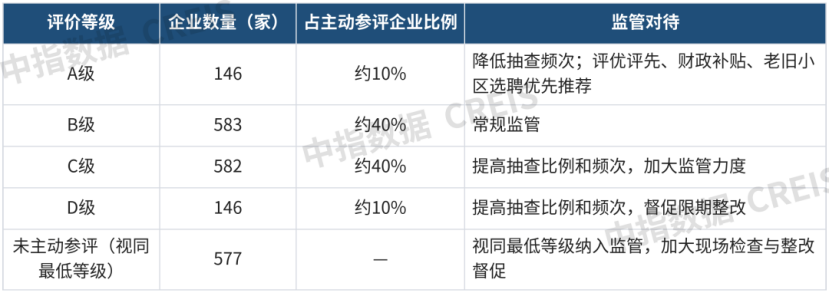
北京物业“信用大考”:评价范围共2034家,146家A级、723家垫底
根据市住房城乡建设委公布的数据,本轮主动参评并完成评级的1,457家企业中,A级146家、B级583家、C级582家、D级146家;另有577家企业未在规定时间内主动参评,按《办法》视同最低等级(D级)纳入监管。
넶0 2026-10-20 -
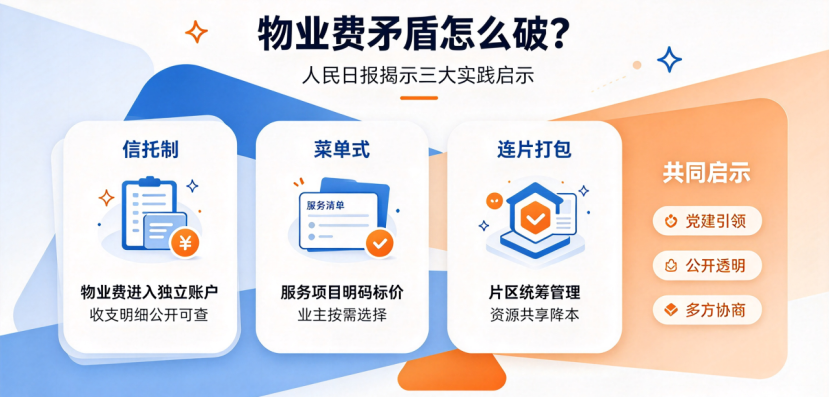
物业费矛盾怎么破?人民日报支出信托制、菜单式、连片打包三大实践启示
存量时代,物业管理正在迎来底层逻辑变革。人民日报刊发物业服务质量提升行动深度调研,以成都信托制、深圳菜单式、长沙连片打包三大实践样本,揭示物业行业从有服务迈向优服务的转型方向。
넶15 2026-10-19 -
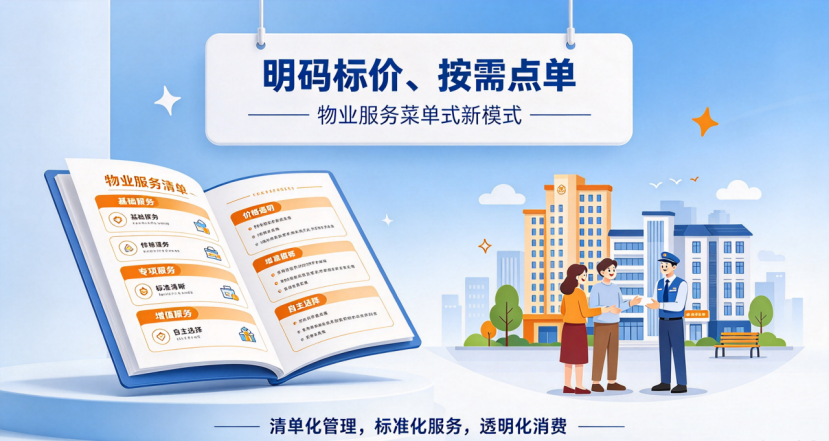
人民日报报道“明码标价、按需点单”的物业服务“菜单式”新模式
所谓“菜单式”,就是把过去一揽子打包的物业服务拆分为若干个标准化项目,每个项目都明确内容、标准、价格,业主像在餐厅点菜一样,按需选择,自由组合。近8年来,鹿丹名苑小区的这张“菜单”越拉越长,除安保巡逻、环境维护、设施维修等常规项目外,便民服务项目也越来越丰富。
넶17 2026-10-19 -
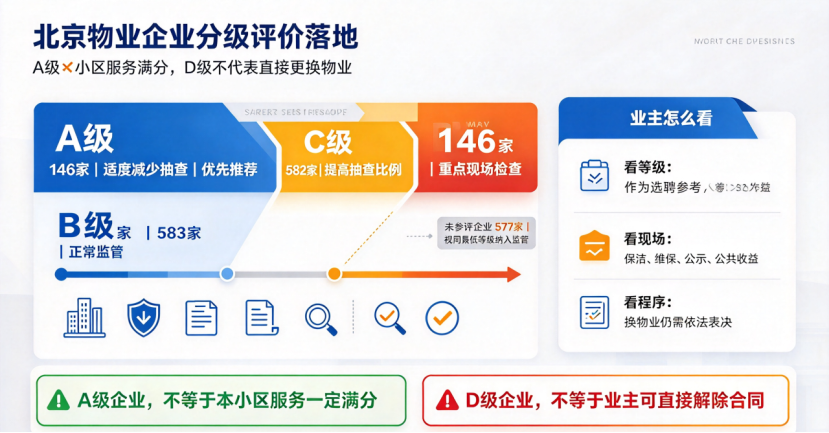
北京物业企业分级评价落地:A级≠小区服务满分,D级不代表直接更换物业
北京首轮住宅物业服务企业综合评价结果正式对外公示,本次评价覆盖2034家物业企业,评出A级146家、B级583家、C级582家、D级146家,另有577家企业未按时参评,直接视同最低等级纳入重点监管。不少业主产生疑问:自家物业获评A级,是不是小区服务就一定优秀?如果物业拿到D级,是否可以直接启动更换物业流程?本文结合评价规则,客观解读北京这套物业打分体系。
넶35 2026-10-16 -
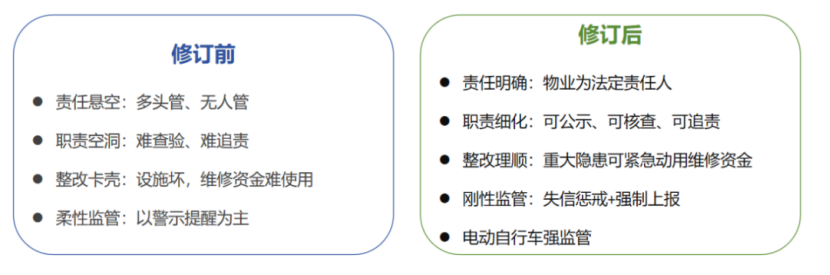
多地修订《消防条例》,物业消防安全管理迎来新标准
据不完全统计,2026年1月至11月,山东、陕西、四川成都、江苏盐城与南通与常州、江西宜春等多地,或以新修订《消防条例》施行、或以专项居民住宅区消防立法落地,密集更新了住宅区消防安全的规则框架。
넶40 2026-10-15


