

-
首页
-
行业方案
- 智慧物业
- 智慧园区
- 智慧社区
- 未来社区
- 数字决策
- 共享中心
-
产品方案
- 物业收费
- 收费管理
- 催收管理
- 业财税银一体化
- 租赁经营
- 房源定价
- 招商管理
- 租赁管理
- 合同管理
- 入驻管理
- 报表分析
- 现场管理
- 品质服务
- 客户服务
- 人行管理
- 车行管理
- 安保巡检
- 设备管理
- 保洁绿化
- 空间拓展
- 资源盘点
- 资源定价
- 合同管理
- 空间外拓
- 外包业务
- 外包资源管理
- 供应商合同管理
- 履约验收
- 结算管理
- 增值运营
- 生活服务
- 惠民服务
- BI决策支持
- 数据指标库
- 数据模型
- 多端决策
- 数据安全
- 智能硬件
- 智慧云停车
- 智能水电表
-
专业方案
- 人力共享
- 招聘管理
- 人事管理
- 培训管理
- 绩效管理
- 薪酬管理
- 报表分析
- 集中采购
- 物料档案
- 采购管理
- 库存管理
- 供应商管理
- 报表分析
- 全面预算
- 基础资料
- 预算编制
- 预算调整
- 预算执行
- 预算报表
- 供应链管理
- 供应商管理
- 采购管理
- 销售管理
- 仓库管理
- 凭证管理
-
百城万区
- 普及计划
- 普惠计划
- 创收计划
- 增效计划
- 提升计划
-
关于极致
-
首页
-
行业方案
- 智慧物业
- 智慧园区
- 智慧社区
- 未来社区
- 数字决策
- 共享中心
-
产品方案
- 物业收费
- 收费管理
- 催收管理
- 业财税银一体化
- 租赁经营
- 房源定价
- 招商管理
- 租赁管理
- 合同管理
- 入驻管理
- 报表分析
- 现场管理
- 品质服务
- 客户服务
- 人行管理
- 车行管理
- 安保巡检
- 设备管理
- 保洁绿化
- 空间拓展
- 资源盘点
- 资源定价
- 合同管理
- 空间外拓
- 外包业务
- 外包资源管理
- 供应商合同管理
- 履约验收
- 结算管理
- 增值运营
- 生活服务
- 惠民服务
- BI决策支持
- 数据指标库
- 数据模型
- 多端决策
- 数据安全
- 智能硬件
- 智慧云停车
- 智能水电表
-
专业方案
- 人力共享
- 招聘管理
- 人事管理
- 培训管理
- 绩效管理
- 薪酬管理
- 报表分析
- 集中采购
- 物料档案
- 采购管理
- 库存管理
- 供应商管理
- 报表分析
- 全面预算
- 基础资料
- 预算编制
- 预算调整
- 预算执行
- 预算报表
- 供应链管理
- 供应商管理
- 采购管理
- 销售管理
- 仓库管理
- 凭证管理
-
百城万区
- 普及计划
- 普惠计划
- 创收计划
- 增效计划
- 提升计划
-
关于极致
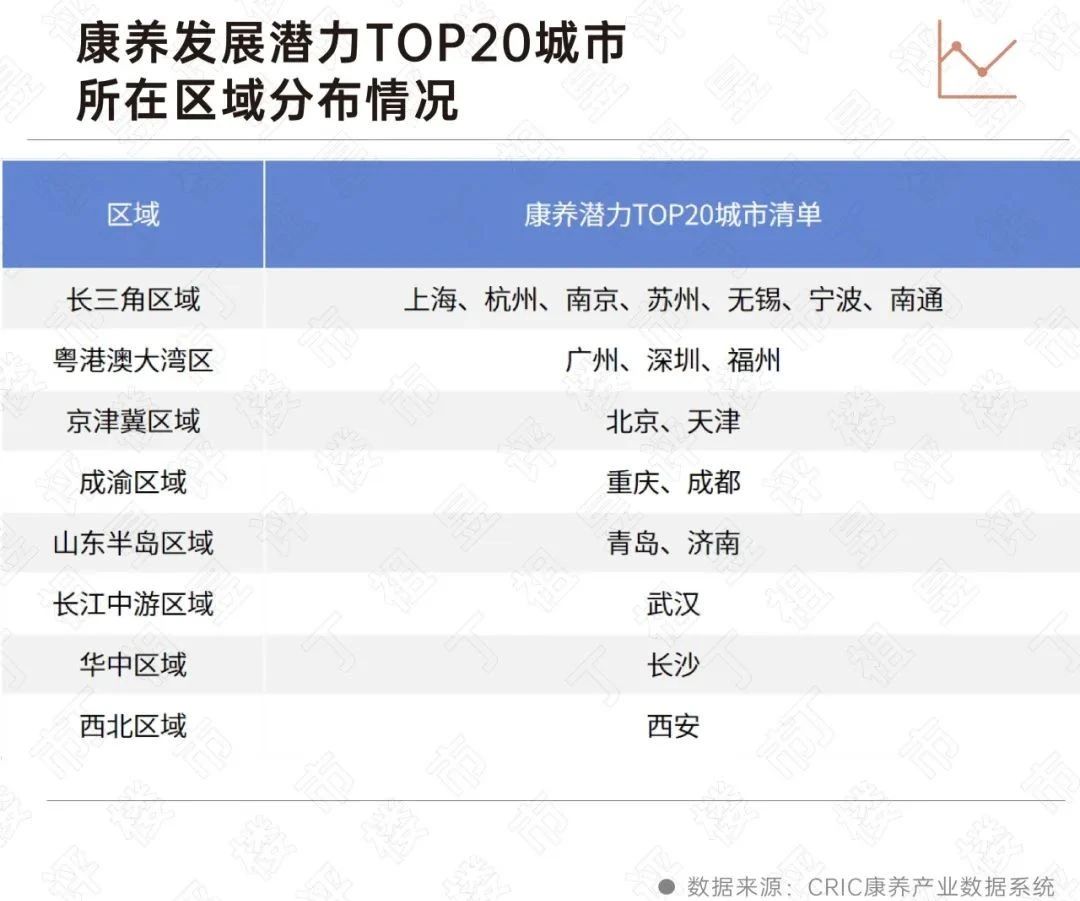
城市康养潜力TOP20城市涉及8大区域,长三角区域遥遥领先!
前面我们提到过,养老市场床位年均3倍新增量,TOP50企业床位总规模共计63万张,房企作为入局康养的主要企业类型之一,截至2023年底涉房企业床位拥有量仅9.63万张,占比15.3%,市场容量远低于行业预期。
据不完全统计,TOP50企业在建在营养老床位共计约63万张,仅8家典型房企位列其中,总占比约11.9%。主要有两方面因素,其一是房企存量物业项目较多但运营服务较弱,实际床位安排需考虑项目配套、地段及项目特点;其二,目前房企进入养老领域多为试水,未形成规模。
从企业康养业务布局来看,主要有涉猎两种方式:
一类是聚焦深耕单一区域市场,比如床位规模第8位的佰仁健康主要聚焦长三角区域,而规模第9位的盛泉集团则聚焦山东区域,典型房企中银城康养则聚焦长三角区域。
另一部分则选择深耕多个特定区域市场,如比如万科养老,聚焦北京区域、成都区域、华南区域、杭州区域和上海区域等,越秀康养则聚焦在大湾区和长三角。总体来看,长三角区域康养活力处领先地位。
具体来看,城市康养潜力TOP20城市共涉及8大区域,其中,长三角区域城市有7个,分别为上海、杭州、南京、苏州、无锡、宁波、南通,占TOP20城市比重达到35%。其次是粤港澳大湾区,包括广州、深圳、福州3个城市。
人口老龄化的必然趋势下,未来“银发市场”将会有更多的可发展空间,但作为“微利”+“长周期服务”的典型行业,想要真正入局并持续健康发展,我们还有很长一段路要走。
消息来源:克而瑞

【相关文章推荐】
-

地方政策集中爆发:物业监管、标准、治理多线推进
湖南出台住宅物业地方标准,把服务颗粒度进行硬性量化:急修最短30分钟、投诉最快1小时响应、五级标准500户配置一名客服;新增骑手友好社区、梅雨季防汛本地化条款;公共收益要求专户存储,不低于50%补充维修资金,年收益超10万元强制第三方审计。全国定级潮呈现路径分化:湖南做量化加法、上海做菜单减法、深圳做透明化、平湖绑定定价。
넶3 2026-10-12 -

一文速览9月物业行业发展动态
据《克而瑞物管2026年9月物业行业热点与重点解读报告》显示,住建部、金融监管总局、自然资源部联合印发《关于完善商品住房销售制度的通知》,新出让土地优先推行现房销售。过去物业是交付之后才登场的配套,现房模式之下,物业服务成为购房决策重要参考项。
넶3 2026-10-12 -
物业多元业务:整体承压下战略性调整,到家服务、养老服务等布局加快
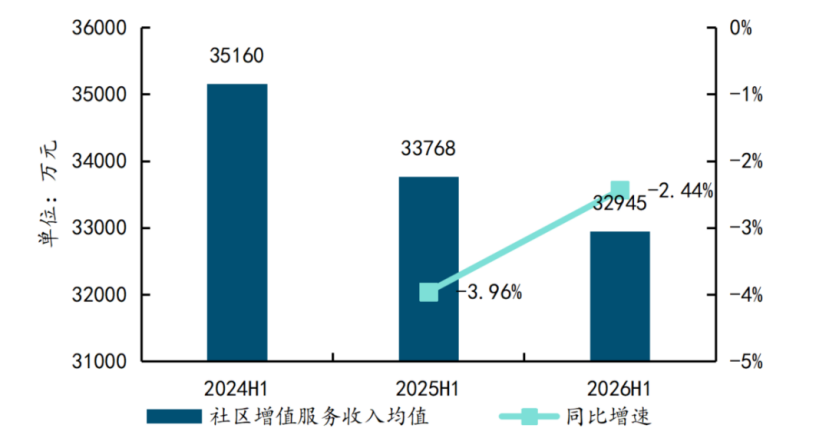
社区增值服务是物企多元化探索最早的业务,但近几年呈现理性收缩的状态。2026年上半年,39家上市物企社区增值服务收入均值为32945万元,同比下降2.44%。
넶44 2026-10-10 -
2026年前三季度物业企业经营“增收反减利”延续,回款承压挤压营运资金
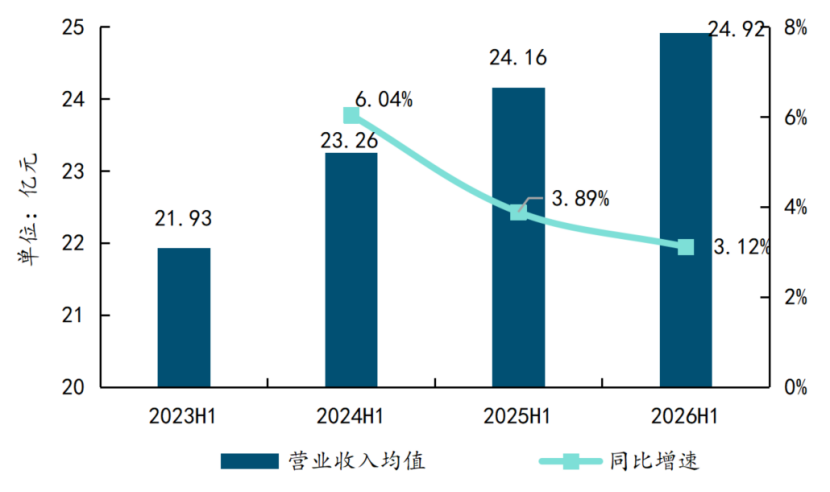
2026年上半年,61家上市物企营业收入均值约24.92亿元,同比增长约3.12%,增速较上年同期回落0.77个百分点,创近年来新低。拉长周期看,行业营收增速已由2022年上半年的50%左右一路回落到3%左右的水平,行业低速增长已成为常态。
넶33 2026-10-10


