

-
首页
-
行业方案
- 智慧物业
- 智慧园区
- 智慧社区
- 未来社区
- 数字决策
- 共享中心
-
产品方案
- 物业收费
- 收费管理
- 催收管理
- 业财税银一体化
- 租赁经营
- 房源定价
- 招商管理
- 租赁管理
- 合同管理
- 入驻管理
- 报表分析
- 现场管理
- 品质服务
- 客户服务
- 人行管理
- 车行管理
- 安保巡检
- 设备管理
- 保洁绿化
- 空间拓展
- 资源盘点
- 资源定价
- 合同管理
- 空间外拓
- 外包业务
- 外包资源管理
- 供应商合同管理
- 履约验收
- 结算管理
- 增值运营
- 生活服务
- 惠民服务
- BI决策支持
- 数据指标库
- 数据模型
- 多端决策
- 数据安全
- 智能硬件
- 智慧云停车
- 智能水电表
-
专业方案
- 人力共享
- 招聘管理
- 人事管理
- 培训管理
- 绩效管理
- 薪酬管理
- 报表分析
- 集中采购
- 物料档案
- 采购管理
- 库存管理
- 供应商管理
- 报表分析
- 全面预算
- 基础资料
- 预算编制
- 预算调整
- 预算执行
- 预算报表
- 供应链管理
- 供应商管理
- 采购管理
- 销售管理
- 仓库管理
- 凭证管理
-
百城万区
- 普及计划
- 普惠计划
- 创收计划
- 增效计划
- 提升计划
-
关于极致
-
首页
-
行业方案
- 智慧物业
- 智慧园区
- 智慧社区
- 未来社区
- 数字决策
- 共享中心
-
产品方案
- 物业收费
- 收费管理
- 催收管理
- 业财税银一体化
- 租赁经营
- 房源定价
- 招商管理
- 租赁管理
- 合同管理
- 入驻管理
- 报表分析
- 现场管理
- 品质服务
- 客户服务
- 人行管理
- 车行管理
- 安保巡检
- 设备管理
- 保洁绿化
- 空间拓展
- 资源盘点
- 资源定价
- 合同管理
- 空间外拓
- 外包业务
- 外包资源管理
- 供应商合同管理
- 履约验收
- 结算管理
- 增值运营
- 生活服务
- 惠民服务
- BI决策支持
- 数据指标库
- 数据模型
- 多端决策
- 数据安全
- 智能硬件
- 智慧云停车
- 智能水电表
-
专业方案
- 人力共享
- 招聘管理
- 人事管理
- 培训管理
- 绩效管理
- 薪酬管理
- 报表分析
- 集中采购
- 物料档案
- 采购管理
- 库存管理
- 供应商管理
- 报表分析
- 全面预算
- 基础资料
- 预算编制
- 预算调整
- 预算执行
- 预算报表
- 供应链管理
- 供应商管理
- 采购管理
- 销售管理
- 仓库管理
- 凭证管理
-
百城万区
- 普及计划
- 普惠计划
- 创收计划
- 增效计划
- 提升计划
-
关于极致
物业行业真实利润大起底,这个数据是你想象中的吗?
根据中指研究院发布的《2025中国物业管理市场总结&2026趋势展望》报告,上市物业企业2025年上半年的毛利率均值为20.00%,净利率均值更是仅有7.31%。这样的利润率水平,远非公众想象的“暴利行业”。
曾经,在房地产市场高度繁荣的时期,优质的物业服务企业备受资本市场青睐,上市物企亮眼的财报数据,也给公众留下了物业管理是“高利润行业”的印象。然而,随着房地产市场进入调整阶段,身处产业链末端的物业管理行业,其真实的盈利水平正逐步回归理性与常态。
2025年上半年,上市物业企业的净利润率均值仅为7.31%,虽然相比2024年同期有所回升,但仍远低于2021年约15%的水平。
更加引人关注的是,物业服务企业的毛利率持续下行。2025年上半年,上市物企毛利率均值为20.00%,同比下降1.26个百分点,继续呈现下探趋势。这一数字与2021年近30%的毛利率相比,大幅下降了约10个百分点。
图:2021H1-2025H1 上市物业企业平均毛利率和净利率

 数据来源:连续五期披露数据的样本企业中报,中指研究院整理
横向比较看,物业服务行业的利润率表现在整个市场中并不突出。根据港交所行业分类,2024年物业服务及管理行业的毛利率和净利率中位数在12个行业大类中分别排名第九和第三,整体是一个“低毛利、稳盈利”的行业,而非“暴利”行业。
图:2024年各行业港股上市公司净利润率中位数

 数据来源:港交所上市公司年报,中指研究院整理
利润率下降的背后,是物业企业“增收不增利”的普遍现象。2025年上半年,上市物企营业收入均值同比增长3.57%,但毛利润均值却同比下滑2.56%,近三年均呈现小幅下降趋势。
物业管理行业正同时面临多种压力的叠加冲击,这些因素共同挤压着企业的利润空间。
最直观的现象是企业管理面积增速大幅放缓。截至2025年上半年,上市样本物企管理面积均值约为1.66亿平方米,同比增长仅3.11%,增速同比下降6.41个百分点。与2022H1相比,当前物业管理行业增量明显不足。市场重心已由追求规模扩张转向存量优化。物业企业主动“割舍”低质效、低收缴率、管理难度大的项目,虽然短期内导致管理规模下降,但提升了运营质效。
物业费价格承压和收缴率走低是另一大挑战,据中指研究院的数据显示,南昌、武汉、重庆等多个城市物业费均价同比出现下降。
同时,企业物业费收缴难度加大,物业服务百强企业的物业费收缴率持续下滑,2024年数据为88.17%,大幅下降4.54个百分点。物业费收缴率受到满意度影响,2021-2025年,全国物业服务客户满意度得分整体呈现波动下行态势,2025年全国物业服务满意度降至72.9分。面对“质”和“价”的双重压力,物业企业必须提供更精细化的服务。
此外,关联方风险持续拖累物业企业。2025年上半年,上市物企非业主增值服务收入占总营收的比重降至4.67%,同比下降1.56个百分点,创历史新低。这表明物业企业正在努力摆脱对房地产开发业务的依赖,寻求独立发展。但有部分企业仍在资金使用、企业管理、商誉减值方面受到关联方的不良影响。
值得注意的是,物业服务收费的构成包括物业服务成本、法定税费和合理利润。物业服务成本一般包括管理服务人员的工资、物业公共部位共用设施设备的日常运行维护费用、清洁卫生费用、绿化养护费用等多方面,这些都是确保小区正常运转的必要支出。

【相关文章推荐】
-
-
大物业账本:老旧小区如何跳出贴钱兜底,实现长久运营
桐庐没有按小区逐个招标,而是打破单个小区的围墙,把地理位置相邻的零散老旧小区、背街小巷、公共绿化、市政设施连片整合,统一划定为片区管理单元,建立一区一档资源台账,整个片区当成一个大小区统筹,化解了单个小区规模小、难运营的先天不足。
넶1 2026-10-23 -
不少社区养老服务存在供需错配,社区养老应该怎么养?正确样本来了!
为什么养老常常被简化理解为照顾?说到底,是行业对长者这个群体存在一种集体性的低估。一提养老,默认就是高龄、需要被照顾。可随着医疗卫生水平提升,人均预期寿命不断延长,退休之后,仍然有相当长一段时间,可以探索生活的更多可能。
넶9 2026-10-22 -
李长江:物业增值服务破局,核心在于从被动响应转向主动经营
近日,李长江在某主题演讲中直指行业当前经营困局,提出物业增值服务的破局关键,在于完成从被动等待向主动经营的转型。
넶21 2026-10-21 -
四川三部门发文推广信托制物业:行业底层规则迎来重塑
2026年10月16日,四川省委社会工作部、省委组织部、住建厅联合印发川建房发〔2026〕194号《关于在住宅小区积极推广信托制物业服务模式的指导意见》,这份文件被业内视作国内信托制物业从试点探索走向制度化落地的关键一步,或将重塑区域物业管理行业的底层运行逻辑。
넶35 2026-10-21 -
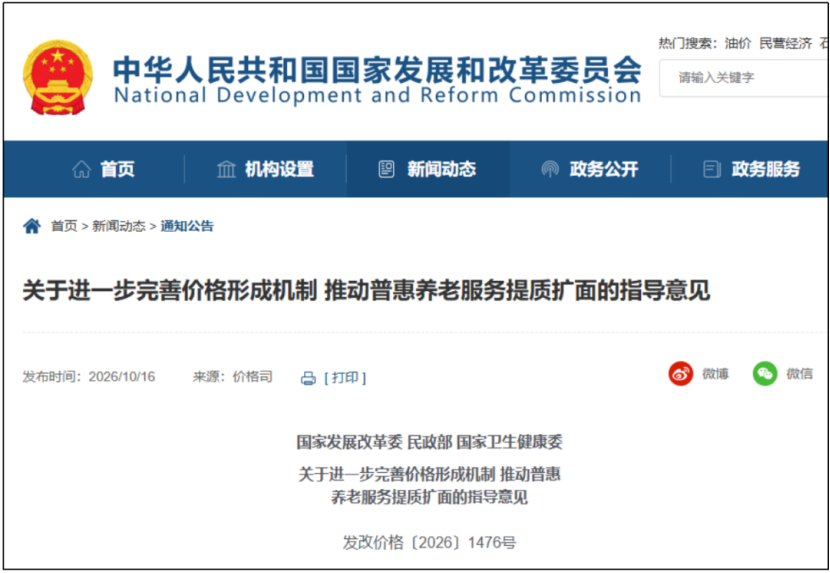
《关于进一步完善价格形成机制 推动普惠养老服务提质扩面的指导意见》“物业+养老”再迎政策支持
从目标看,《意见》明确四条原则:以人为本、普惠可及、分级分类、统筹施策。其中“分级分类”是全文的骨架,不同类型养老机构实行不同收费管理方式;“普惠可及”是落脚点,即发展“价格可负担、质量有保障、运营可持续”的普惠养老服务。
넶39 2026-10-20


