

-
首页
-
行业方案
- 智慧物业
- 智慧园区
- 智慧社区
- 未来社区
- 数字决策
- 共享中心
-
产品方案
- 物业收费
- 收费管理
- 催收管理
- 业财税银一体化
- 租赁经营
- 房源定价
- 招商管理
- 租赁管理
- 合同管理
- 入驻管理
- 报表分析
- 现场管理
- 品质服务
- 客户服务
- 人行管理
- 车行管理
- 安保巡检
- 设备管理
- 保洁绿化
- 空间拓展
- 资源盘点
- 资源定价
- 合同管理
- 空间外拓
- 外包业务
- 外包资源管理
- 供应商合同管理
- 履约验收
- 结算管理
- 增值运营
- 生活服务
- 惠民服务
- BI决策支持
- 数据指标库
- 数据模型
- 多端决策
- 数据安全
- 智能硬件
- 智慧云停车
- 智能水电表
-
专业方案
- 人力共享
- 招聘管理
- 人事管理
- 培训管理
- 绩效管理
- 薪酬管理
- 报表分析
- 集中采购
- 物料档案
- 采购管理
- 库存管理
- 供应商管理
- 报表分析
- 全面预算
- 基础资料
- 预算编制
- 预算调整
- 预算执行
- 预算报表
- 供应链管理
- 供应商管理
- 采购管理
- 销售管理
- 仓库管理
- 凭证管理
-
百城万区
- 普及计划
- 普惠计划
- 创收计划
- 增效计划
- 提升计划
-
关于极致
-
首页
-
行业方案
- 智慧物业
- 智慧园区
- 智慧社区
- 未来社区
- 数字决策
- 共享中心
-
产品方案
- 物业收费
- 收费管理
- 催收管理
- 业财税银一体化
- 租赁经营
- 房源定价
- 招商管理
- 租赁管理
- 合同管理
- 入驻管理
- 报表分析
- 现场管理
- 品质服务
- 客户服务
- 人行管理
- 车行管理
- 安保巡检
- 设备管理
- 保洁绿化
- 空间拓展
- 资源盘点
- 资源定价
- 合同管理
- 空间外拓
- 外包业务
- 外包资源管理
- 供应商合同管理
- 履约验收
- 结算管理
- 增值运营
- 生活服务
- 惠民服务
- BI决策支持
- 数据指标库
- 数据模型
- 多端决策
- 数据安全
- 智能硬件
- 智慧云停车
- 智能水电表
-
专业方案
- 人力共享
- 招聘管理
- 人事管理
- 培训管理
- 绩效管理
- 薪酬管理
- 报表分析
- 集中采购
- 物料档案
- 采购管理
- 库存管理
- 供应商管理
- 报表分析
- 全面预算
- 基础资料
- 预算编制
- 预算调整
- 预算执行
- 预算报表
- 供应链管理
- 供应商管理
- 采购管理
- 销售管理
- 仓库管理
- 凭证管理
-
百城万区
- 普及计划
- 普惠计划
- 创收计划
- 增效计划
- 提升计划
-
关于极致
增量收窄与主动退出叠加,500强物企在管面积约200.8亿平方米,同比增速降至4.2%
物业管理行业的发展逻辑已彻底切换。国家统计局数据显示,2025年房地产开发企业竣工面积6.0亿平方米,同比下降18.2%,增量交付持续萎缩;与此同时,物企主动退出低质低效项目趋于常态化,2025年至少5家企业退出面积超过千万平方米,最大退出面积超6000万平方米。
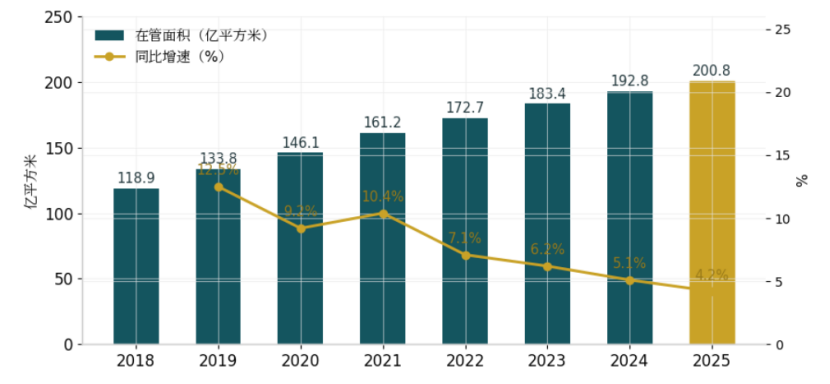
增量收窄与主动退出叠加,据克而瑞物管监测,2025年500强物企在管面积约200.8亿平方米(其中住宅116.6亿平方米、非住84.2亿平方米),同比增速降至4.2%,连续四年回落(2021年为10.4%);受退出项目影响,上市物企增速降幅大于百强、百强大于500强。
规模结构方面,2025年500强、百强、上市物企第三方在管面积占比分别为52.0%、56.6%、63.0%,较上年小幅回落;全年上市物企披露并购交易23笔、金额36.9亿元,收并购保持谨慎——靠并购做大规模的时代已经结束。
图1:2018—2025年500强物业服务企业在管面积及增速
资料来源:公开资料、克而瑞物管整理
收入端进入“微增长”区间,但仍显著优于关联方。2025年,500强、百强、上市物企营收增速分别为3.5%、3.8%、4.2%,增速降幅明显收窄;同期500强房企营收增速为-9.9%,连续四年为负,物企的经营韧性显著好于房企。结构上,“聚焦主业”的共识更加坚定:500强物企基础物业服务收入占比连续四年提升,2025年达到76.7%;但受满意度与收缴率持续下行影响,基础物业服务收入增速降至4.6%。多元业务继续深度调整:社区增值服务收入连续两年下降,2025年降幅扩大至5.1%,占营收比重降至8.6%;非业主增值服务降幅仍超10%(-11.8%),占比降至5.2%。从“第二曲线”到“战略收缩”,物企的多元化探索进入冷静期。
盈利端出现久违的企稳信号。2025年,500强物企毛利润连续第二年下降(-2.4%),但降幅收窄;净利润则由降转升——500强、百强、上市物企净利润增速分别为1.8%、5.8%、10.3%,上市物企反弹最快,资产减值压力出清是主因。基础物业服务贡献了500强物企近七成毛利(69.7%),“利润基本盘”地位进一步巩固。不过盈利质量仍然承压:500强物企毛利率连续四年下降至15.9%,净利率5.8%(仍优于500强房企的1.7%)。效率端,500强物企人均在管面积提升至6935平方米/人、人均营收21.3万元/人,人均净利润1.27万元/人由降转升;但单位面积营收降至30.7元/平方米,“薄利”底色未改。
政策端在2025—2026年完成了从“倡导”到“硬约束”的跃迁。物业首次被写入国家“十五五”规划纲要;中央纪委国家监委将“整治物业服务履约不到位、侵占业主公共收益”纳入16件群众身边具体实事系统施治,《人民日报》头版刊发物业整治报道,截至2025年底全国已有近百个城市启动专项整治。制度层面密集落地。强监管周期之下,服务的专业化、合规化、数字化能力已成为物企生存的底线要求。

【相关文章推荐】
-
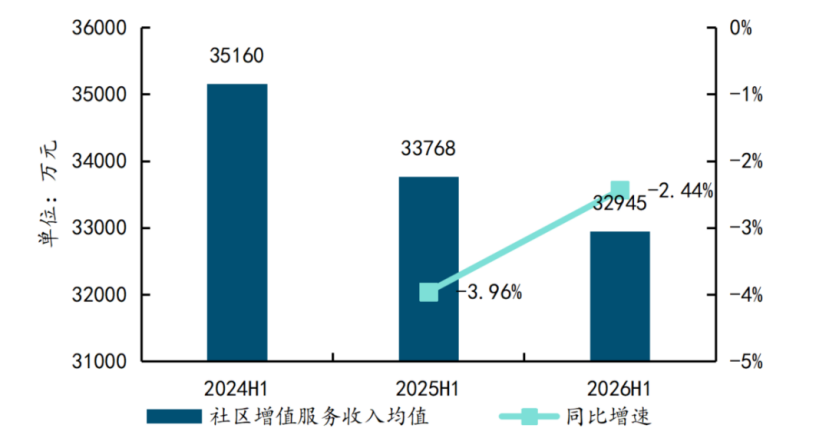
物业多元业务:整体承压下战略性调整,到家服务、养老服务等布局加快
社区增值服务是物企多元化探索最早的业务,但近几年呈现理性收缩的状态。2026年上半年,39家上市物企社区增值服务收入均值为32945万元,同比下降2.44%。
넶0 2026-10-10 -
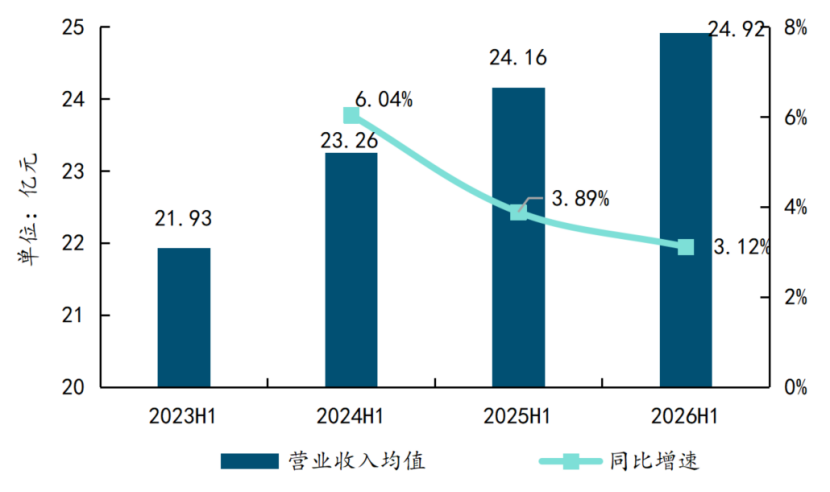
2026年前三季度物业企业经营“增收反减利”延续,回款承压挤压营运资金
2026年上半年,61家上市物企营业收入均值约24.92亿元,同比增长约3.12%,增速较上年同期回落0.77个百分点,创近年来新低。拉长周期看,行业营收增速已由2022年上半年的50%左右一路回落到3%左右的水平,行业低速增长已成为常态。
넶0 2026-10-10 -
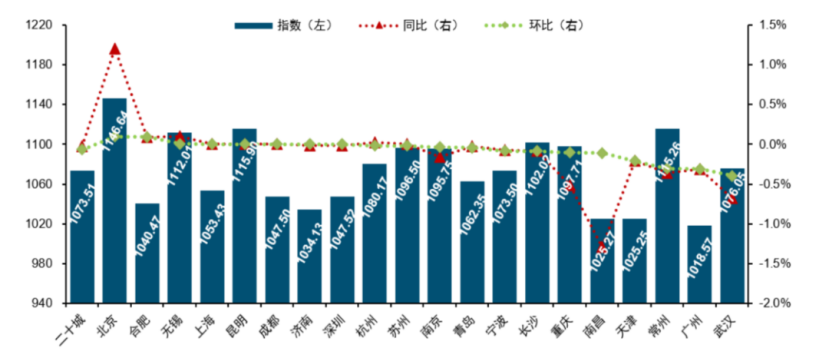
从物业服务价格、满意度、收缴率看2026年物业行业市场发展
2026年以来,物业行业仍处于质价矛盾深化,企业经营承压、项目组合加速汰换的阶段,呈现出“价格指数下行、满意度低位承压、收缴率持续下滑、撤场潮蔓延”的特征。质价矛盾已经演变为系统性现实挑战,成为制约行业高质量发展的核心堵点。
넶13 2026-10-09 -

上海物业新规11月实施:补全业主自治短板,甲乙双方关系如何破局?
2026年9月18日,上海表决通过修订《上海市住宅物业管理规定》,新规将于11月1日正式实施。本次修法直面社区治理多年痛点,针对业主成员权行使难题推出一整套解决方案,成为国内物业制度革新的重要样本。
넶14 2026-10-08 -
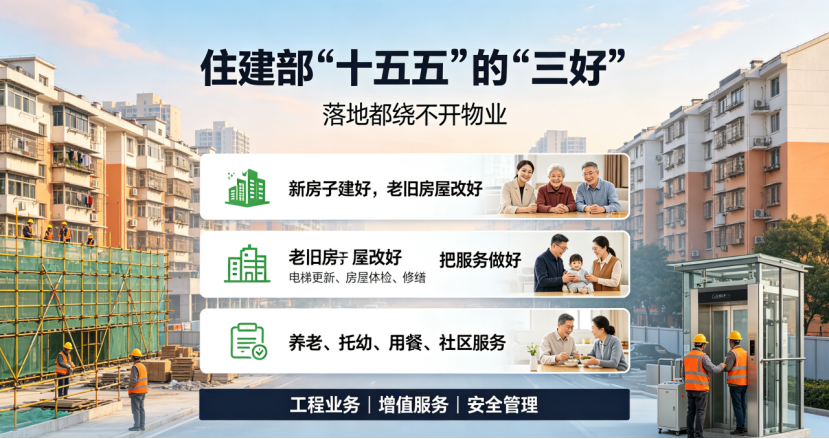
住建部“三好”定调,物业行业迎来一张“对号入座”的业务地图
结合物业行业发展趋势研判,这“三好”中的后两好,落地环节均绕不开物业服务企业。这为正处于转型期的物业行业,勾勒出一张清晰的业务地图。
넶85 2026-09-30 -
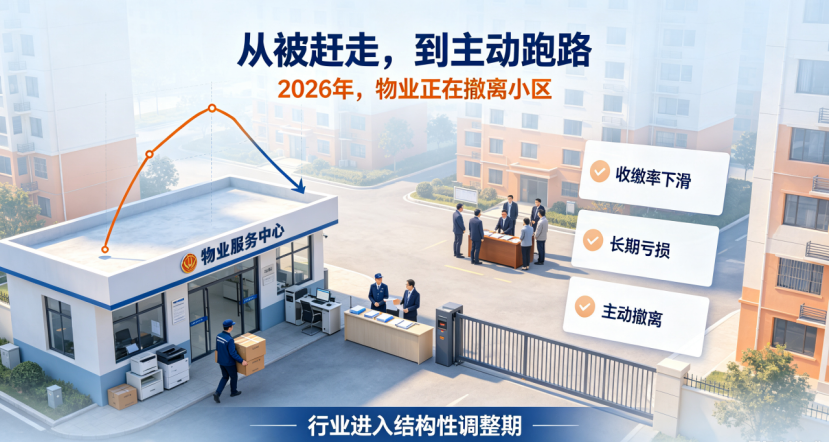
从“被业主解聘”到“主动撤离”,2026物业行业迎来撤场新态势
2026年多个城市集中出现物业主动撤离案例,这一现象折射出物业管理行业底层经营逻辑正在发生改变,值得物业从业者与小区业主共同关注。
넶218 2026-09-29


