

-
首页
-
行业方案
- 智慧物业
- 智慧园区
- 智慧社区
- 未来社区
- 数字决策
- 共享中心
-
产品方案
- 物业收费
- 收费管理
- 催收管理
- 业财税银一体化
- 租赁经营
- 房源定价
- 招商管理
- 租赁管理
- 合同管理
- 入驻管理
- 报表分析
- 现场管理
- 品质服务
- 客户服务
- 人行管理
- 车行管理
- 安保巡检
- 设备管理
- 保洁绿化
- 空间拓展
- 资源盘点
- 资源定价
- 合同管理
- 空间外拓
- 外包业务
- 外包资源管理
- 供应商合同管理
- 履约验收
- 结算管理
- 增值运营
- 生活服务
- 惠民服务
- BI决策支持
- 数据指标库
- 数据模型
- 多端决策
- 数据安全
- 智能硬件
- 智慧云停车
- 智能水电表
-
专业方案
- 人力共享
- 招聘管理
- 人事管理
- 培训管理
- 绩效管理
- 薪酬管理
- 报表分析
- 集中采购
- 物料档案
- 采购管理
- 库存管理
- 供应商管理
- 报表分析
- 全面预算
- 基础资料
- 预算编制
- 预算调整
- 预算执行
- 预算报表
-
百城万区
- 普及计划
- 普惠计划
- 创收计划
- 增效计划
- 提升计划
-
关于极致
-
首页
-
行业方案
- 智慧物业
- 智慧园区
- 智慧社区
- 未来社区
- 数字决策
- 共享中心
-
产品方案
- 物业收费
- 收费管理
- 催收管理
- 业财税银一体化
- 租赁经营
- 房源定价
- 招商管理
- 租赁管理
- 合同管理
- 入驻管理
- 报表分析
- 现场管理
- 品质服务
- 客户服务
- 人行管理
- 车行管理
- 安保巡检
- 设备管理
- 保洁绿化
- 空间拓展
- 资源盘点
- 资源定价
- 合同管理
- 空间外拓
- 外包业务
- 外包资源管理
- 供应商合同管理
- 履约验收
- 结算管理
- 增值运营
- 生活服务
- 惠民服务
- BI决策支持
- 数据指标库
- 数据模型
- 多端决策
- 数据安全
- 智能硬件
- 智慧云停车
- 智能水电表
-
专业方案
- 人力共享
- 招聘管理
- 人事管理
- 培训管理
- 绩效管理
- 薪酬管理
- 报表分析
- 集中采购
- 物料档案
- 采购管理
- 库存管理
- 供应商管理
- 报表分析
- 全面预算
- 基础资料
- 预算编制
- 预算调整
- 预算执行
- 预算报表
-
百城万区
- 普及计划
- 普惠计划
- 创收计划
- 增效计划
- 提升计划
-
关于极致
物业营收第二阵营集体转向非住大项目
第二阵营是绿城服务、招商积余、华润万象生活、保利物业、中海物业五家,半年营收在75亿到99亿之间。这五家的共同点非常清晰:全部把增长的重心押在了非住宅业态,而且讲的都是“大项目”的故事。

看新签合同的结构就知道了:中海物业非住新签占比91.0%(同比提升3.1个百分点),招商积余87.4%(提升6.6个百分点,新签额18.30亿元),保利物业81.7%,绿城服务60.4%(提升7.9个百分点)。中海新签中千万级项目占比60.4%,一二线城市占比91.3%;绿城上半年新签千万级项目23个,国央企大客户达到293家;华润万象生活物业航道的非居新签同比增长31.7%。这已经不是“试水非住”,而是“重仓非住”——并且不约而同地瞄准大项目、大客户、高能级城市。
但非住是一把双刃剑。招商积余的非住基础毛利率10.3%,低于住宅的10.6%;华润万象生活的非居基础物管毛利率12.0%,明显低于居住业态的16.9%。非住贡献了营收增量,也稀释了利润率。“以利润换规模”的阵痛怎么破,是这个阵营共同的课题——答案也在五家的动作里:增值服务集体“减收增利”,主动砍掉低毛利业务,五家的增值服务毛利率全部提升(保利提升6.9个百分点至46.8%,中海提升4.0个百分点至39.2%)。
突出表现:绿城服务——唯一“利润跑赢收入”的样本
五强里最值得单拎出来说的是绿城服务。它是五家中唯一一家利润增速(+15.1%)显著跑赢营收增速(+6.3%)的企业,净利率7.3%在五强住宅主业为主的公司中居前。它的三个动作很有代表性:
一是市场化程度最高——第三方项目占比82.9%,意味着它的增长几乎不靠母公司输血,锚定的是高价值赛道、国央企大客户和核心重点城市;
二是价格标杆守得住——平均物业费3.22元/㎡/月,在行业内维持高位,说明“品质溢价”真实存在;
三是科技降本落到细处——财务共享AI智能审单处理262.4万单,人工审单量减少92%;“碰一下·开门2.0”支撑门岗交接班639万次,外来访客通行效率提升30%;AI智能抄表覆盖584个项目,节省用能抄表工时2.7万小时。管理费用率从6.4%降至5.9%,是人效提升的直接体现。
其余四家也各有杀手锏:华润万象生活是行业“盈利天花板”,38.0%的毛利率、25.0%的净利率、商业板块66.9%的毛利率,9330万大会员体系把“物业+商业”的流量闭环跑通了;保利物业胜在均衡和体系化,“三维标准化”管理、“一盘一策”经营机制,社区增值毛利率46.8%(提升6.9个百分点)在五家中最高;招商积余是“非住专业户”,办公、园区、学校、政府多业态开花,IFM赛道持续放量;中海物业是“管控之王”,销管费率2.4%行业最低,“海博工程”一条街五链、节能改造降耗超20%、自建充电桩1.2万根,把工程能力做成了第二增长曲线——需要留意的是其应收账款增速明显高于营收增速,回款管理是下半年的看点。

阵营突围方向:非住从“量”到“利”
第二阵营的突围钥匙,是把非住从“规模故事”做成“利润故事”:
一是选赛道——优先做有复购、能沉淀专业能力的大客户大项目(国央企、高校、医院、交通枢纽),而不是散而小的低价单;
二是做纵深——从基础物管延伸到IFM综合设施管理、工程服务、能源服务,用专业叠加提升单项目产值;
三是守住宅基本盘的价格——绿城的3.22元证明,只要服务口碑在,住宅物业费不是只能降不能守。谁能先让非住的毛利率追平住宅,谁就能从“五强”里再上一个台阶。

【相关文章推荐】
-

物业中期业绩分析:这类物企规模不大,但最会赚钱,盈利最好
营收规模不大,但涌现出一批盈利质量出色的企业,归母净利率普遍在5%—14%之间,靠的是各自差异化的盈利路径——滨江服务靠“高单价+极致控费”,建发物业靠“基础物管高毛利”,越秀服务靠“社区增值结构优化”,金茂服务靠“提质增效”,各有一手绝活。
넶0 2026-09-18 -

物业营收第二阵营集体转向非住大项目
“以利润换规模”的阵痛怎么破,是这个阵营共同的课题——答案也在五家的动作里:增值服务集体“减收增利”,主动砍掉低毛利业务,五家的增值服务毛利率全部提升。
넶0 2026-09-18 -
62家上市物企2026年中期业绩:碧桂园服务营收最高245亿元,最低的1.1亿元
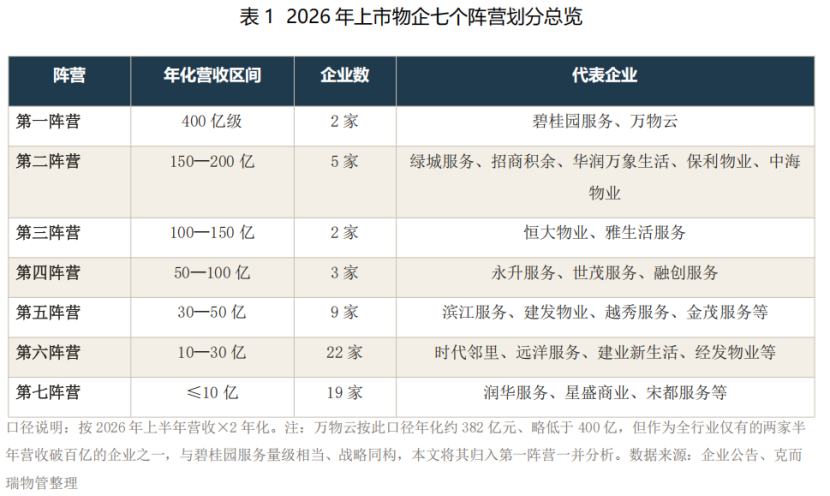
过去十几天里,各家机构的解读已经轮番登场——营收榜、利润榜、“中报之最”,营收最高的碧桂园服务,半年进账245亿元;最低的宋都服务,只有1.1亿元。
넶7 2026-09-17 -
“一户一天一元”自治出圈,济南文昌花苑自管案例带给物业行业哪些启示?
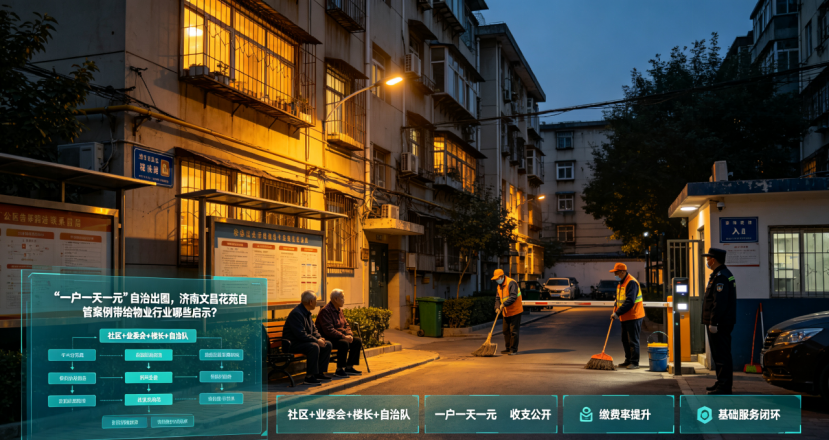
近日,济南长清文昌花苑小区“放弃物业公司、居民自主管小区”的治理案例引发整个物业行业广泛讨论。这个多次遭遇物业弃管、曾经环境脏乱、物业费收缴率不足10%的老旧小区,依靠“一元管家”自治模式实现逆袭,缴费率一跃突破90%,为传统物业服务行业带来诸多值得深思的启示。
넶3 2026-09-17 -
物业红黑榜落地,行业进入有标准、有人管、有结果新阶段
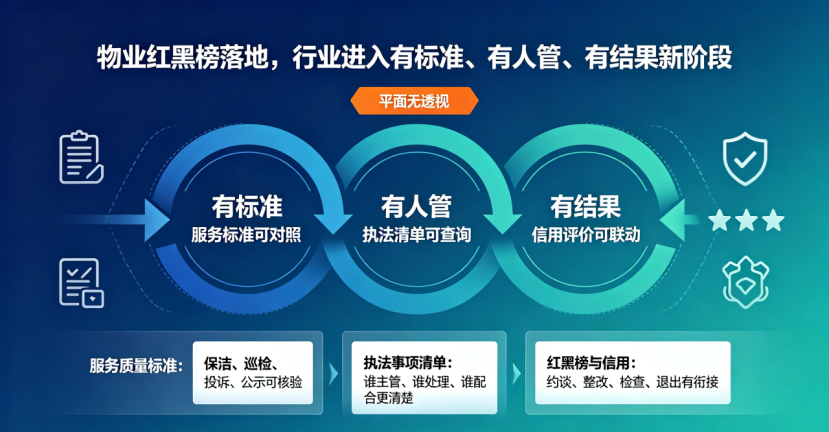
物业行业监管正在完成一次重要升级,从过去事后投诉处置,转向有标准可对照、有清单可履职、有信用做惩戒的三道闭环监管模式,推动行业从“管企业”转向“管项目、管过程、管结果”。
넶8 2026-09-16 -


