

-
首页
-
行业方案
- 智慧物业
- 智慧园区
- 智慧社区
- 未来社区
- 数字决策
- 共享中心
-
产品方案
- 物业收费
- 收费管理
- 催收管理
- 业财税银一体化
- 租赁经营
- 房源定价
- 招商管理
- 租赁管理
- 合同管理
- 入驻管理
- 报表分析
- 现场管理
- 品质服务
- 客户服务
- 人行管理
- 车行管理
- 安保巡检
- 设备管理
- 保洁绿化
- 空间拓展
- 资源盘点
- 资源定价
- 合同管理
- 空间外拓
- 外包业务
- 外包资源管理
- 供应商合同管理
- 履约验收
- 结算管理
- 增值运营
- 生活服务
- 惠民服务
- BI决策支持
- 数据指标库
- 数据模型
- 多端决策
- 数据安全
- 智能硬件
- 智慧云停车
- 智能水电表
-
专业方案
- 人力共享
- 招聘管理
- 人事管理
- 培训管理
- 绩效管理
- 薪酬管理
- 报表分析
- 集中采购
- 物料档案
- 采购管理
- 库存管理
- 供应商管理
- 报表分析
- 全面预算
- 基础资料
- 预算编制
- 预算调整
- 预算执行
- 预算报表
-
百城万区
- 普及计划
- 普惠计划
- 创收计划
- 增效计划
- 提升计划
-
关于极致
-
首页
-
行业方案
- 智慧物业
- 智慧园区
- 智慧社区
- 未来社区
- 数字决策
- 共享中心
-
产品方案
- 物业收费
- 收费管理
- 催收管理
- 业财税银一体化
- 租赁经营
- 房源定价
- 招商管理
- 租赁管理
- 合同管理
- 入驻管理
- 报表分析
- 现场管理
- 品质服务
- 客户服务
- 人行管理
- 车行管理
- 安保巡检
- 设备管理
- 保洁绿化
- 空间拓展
- 资源盘点
- 资源定价
- 合同管理
- 空间外拓
- 外包业务
- 外包资源管理
- 供应商合同管理
- 履约验收
- 结算管理
- 增值运营
- 生活服务
- 惠民服务
- BI决策支持
- 数据指标库
- 数据模型
- 多端决策
- 数据安全
- 智能硬件
- 智慧云停车
- 智能水电表
-
专业方案
- 人力共享
- 招聘管理
- 人事管理
- 培训管理
- 绩效管理
- 薪酬管理
- 报表分析
- 集中采购
- 物料档案
- 采购管理
- 库存管理
- 供应商管理
- 报表分析
- 全面预算
- 基础资料
- 预算编制
- 预算调整
- 预算执行
- 预算报表
-
百城万区
- 普及计划
- 普惠计划
- 创收计划
- 增效计划
- 提升计划
-
关于极致
物业中期业绩分析:这类物企规模不大,但最会赚钱,盈利最好
营收规模不大,但涌现出一批盈利质量出色的企业,归母净利率普遍在5%—14%之间,靠的是各自差异化的盈利路径——滨江服务靠“高单价+极致控费”,建发物业靠“基础物管高毛利”,越秀服务靠“社区增值结构优化”,金茂服务靠“提质增效”,各有一手绝活。

滨江服务是这一阵营的“盈利王”:4.18元/㎡/月的高物业费单价(约为行业均值的1.5倍),配合仅2.2%的销管费用率,做出14.0%的归母净利率。底气来自区域密度——杭州一城占在管面积的64.5%,浙江省内合计约97%,第三方项目占比已达56.9%且上半年新增合约面积中第三方占80.2%。聚焦杭州、深耕长三角,一年扎根、三年成林、五年成海,这是“密度产生利润”的教科书案例。

建发物业是“增长+质量”双优生:营收增长18.3%为九家最高,基础物管毛利率20.7%行业领先,支撑11.1%的归母净利率。上半年外拓合同金额约7.9亿元、同比增长74%,其中85%为非住项目,新获北京301医院、厦门银行等标杆项目;货币资金约33亿元、占总资产约70%,应收款增速低于营收增速、90%账期在一年以内,财务底盘干净;新增部署近百台地库清洁机器人,住宅项目机器人覆盖率达38%。有质量的规模增长,说的就是这样的状态。
越秀服务的关键词是“结构”:营收小幅下降2.4%,但通过优化社区增值业务结构,毛利率提升5.5个百分点至33.2%,保持了11.7%的归母净利率;同时构建“4+X”IFM增值服务产品矩阵,梳理56项业务场景,拿下西安环贸中心、天津西站、工商银行全国研修中心等标杆项目,把“物业+工程+能源+空间”的组合拳打进了金融、交通枢纽、科创园区。金茂服务则是“管理出效益”的典型:推行“3-6-12”投运一体化管理(3个月交付满意度、6个月回款毛利回正、12个月投运一体),上半年退出17个低效项目、18个项目通过治理改善,小业主收缴率提升9.1个百分点,质价比整体提升17%,销管费率从5.9%降至5.4%;归母净利短期下滑7.5%,但退出低效、修复收缴的动作,换来的是基本盘质量的实质改善。
同阵营的新城悦服务(归母净利+51.1%)处于利润修复通道,卓越商企、合景悠活在消化历史减值(合景悠活亏损收窄44%),新大正、特发服务深耕公建业态——新大正的基础物管毛利率12.2%、特发9.9%,利润空间天然受限,但特发作为IFM细分龙头,7.9%的营收增速说明公建赛道同样有结构性机会。
物业行业的盈利能力,与规模不必然正相关,与“盈利模型的清晰度”强相关。滨江的高单价、建发的高毛利、越秀的结构优化、金茂的精益管理,本质上都是找到了一个自己说了算的利润来源。这一阵营的突围方向,是把单点绝活系统化成护城河:高单价要靠品牌持续兑现(滨江);高毛利要靠多业态复制(建发);增值优化要靠产品矩阵(越秀);精益管理要靠机制固化(金茂)。规模可以慢慢长,盈利模型必须先立住。

【相关文章推荐】
-

物业中期业绩分析:这类物企规模不大,但最会赚钱,盈利最好
营收规模不大,但涌现出一批盈利质量出色的企业,归母净利率普遍在5%—14%之间,靠的是各自差异化的盈利路径——滨江服务靠“高单价+极致控费”,建发物业靠“基础物管高毛利”,越秀服务靠“社区增值结构优化”,金茂服务靠“提质增效”,各有一手绝活。
넶0 2026-09-18 -

物业营收第二阵营集体转向非住大项目
“以利润换规模”的阵痛怎么破,是这个阵营共同的课题——答案也在五家的动作里:增值服务集体“减收增利”,主动砍掉低毛利业务,五家的增值服务毛利率全部提升。
넶0 2026-09-18 -
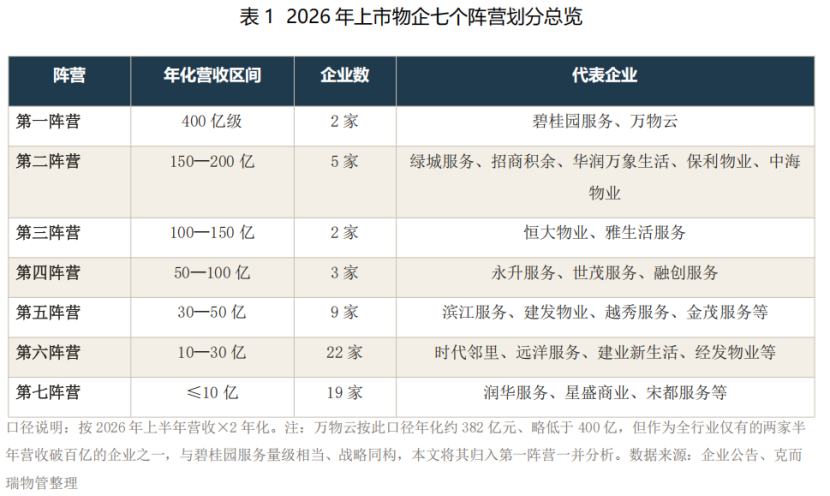
62家上市物企2026年中期业绩:碧桂园服务营收最高245亿元,最低的1.1亿元
过去十几天里,各家机构的解读已经轮番登场——营收榜、利润榜、“中报之最”,营收最高的碧桂园服务,半年进账245亿元;最低的宋都服务,只有1.1亿元。
넶7 2026-09-17 -
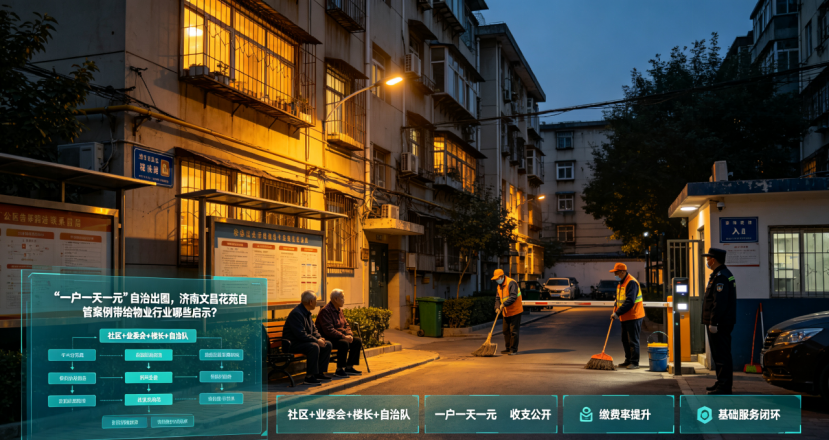
“一户一天一元”自治出圈,济南文昌花苑自管案例带给物业行业哪些启示?
近日,济南长清文昌花苑小区“放弃物业公司、居民自主管小区”的治理案例引发整个物业行业广泛讨论。这个多次遭遇物业弃管、曾经环境脏乱、物业费收缴率不足10%的老旧小区,依靠“一元管家”自治模式实现逆袭,缴费率一跃突破90%,为传统物业服务行业带来诸多值得深思的启示。
넶3 2026-09-17 -
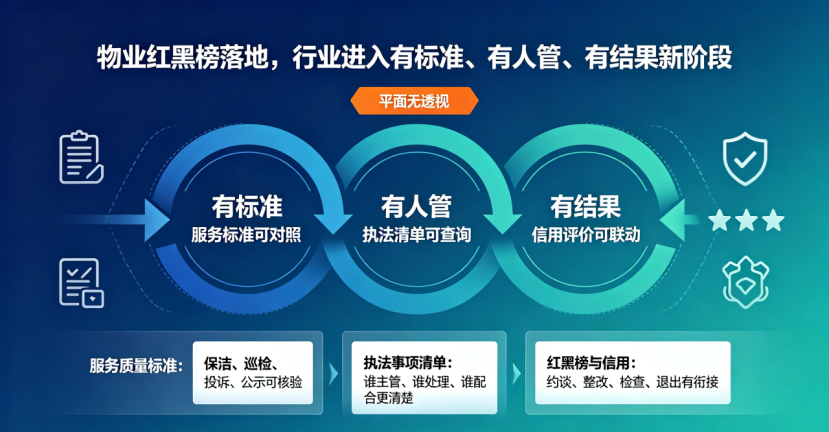
物业红黑榜落地,行业进入有标准、有人管、有结果新阶段
物业行业监管正在完成一次重要升级,从过去事后投诉处置,转向有标准可对照、有清单可履职、有信用做惩戒的三道闭环监管模式,推动行业从“管企业”转向“管项目、管过程、管结果”。
넶8 2026-09-16 -


