

-
首页
-
行业方案
- 智慧物业
- 智慧园区
- 智慧社区
- 未来社区
- 数字决策
- 共享中心
-
产品方案
- 物业收费
- 收费管理
- 催收管理
- 业财税银一体化
- 租赁经营
- 房源定价
- 招商管理
- 租赁管理
- 合同管理
- 入驻管理
- 报表分析
- 现场管理
- 品质服务
- 客户服务
- 人行管理
- 车行管理
- 安保巡检
- 设备管理
- 保洁绿化
- 空间拓展
- 资源盘点
- 资源定价
- 合同管理
- 空间外拓
- 外包业务
- 外包资源管理
- 供应商合同管理
- 履约验收
- 结算管理
- 增值运营
- 生活服务
- 惠民服务
- BI决策支持
- 数据指标库
- 数据模型
- 多端决策
- 数据安全
- 智能硬件
- 智慧云停车
- 智能水电表
-
专业方案
- 人力共享
- 招聘管理
- 人事管理
- 培训管理
- 绩效管理
- 薪酬管理
- 报表分析
- 集中采购
- 物料档案
- 采购管理
- 库存管理
- 供应商管理
- 报表分析
- 全面预算
- 基础资料
- 预算编制
- 预算调整
- 预算执行
- 预算报表
- 供应链管理
- 供应商管理
- 采购管理
- 销售管理
- 仓库管理
- 凭证管理
-
百城万区
- 普及计划
- 普惠计划
- 创收计划
- 增效计划
- 提升计划
-
关于极致
-
首页
-
行业方案
- 智慧物业
- 智慧园区
- 智慧社区
- 未来社区
- 数字决策
- 共享中心
-
产品方案
- 物业收费
- 收费管理
- 催收管理
- 业财税银一体化
- 租赁经营
- 房源定价
- 招商管理
- 租赁管理
- 合同管理
- 入驻管理
- 报表分析
- 现场管理
- 品质服务
- 客户服务
- 人行管理
- 车行管理
- 安保巡检
- 设备管理
- 保洁绿化
- 空间拓展
- 资源盘点
- 资源定价
- 合同管理
- 空间外拓
- 外包业务
- 外包资源管理
- 供应商合同管理
- 履约验收
- 结算管理
- 增值运营
- 生活服务
- 惠民服务
- BI决策支持
- 数据指标库
- 数据模型
- 多端决策
- 数据安全
- 智能硬件
- 智慧云停车
- 智能水电表
-
专业方案
- 人力共享
- 招聘管理
- 人事管理
- 培训管理
- 绩效管理
- 薪酬管理
- 报表分析
- 集中采购
- 物料档案
- 采购管理
- 库存管理
- 供应商管理
- 报表分析
- 全面预算
- 基础资料
- 预算编制
- 预算调整
- 预算执行
- 预算报表
- 供应链管理
- 供应商管理
- 采购管理
- 销售管理
- 仓库管理
- 凭证管理
-
百城万区
- 普及计划
- 普惠计划
- 创收计划
- 增效计划
- 提升计划
-
关于极致
内外因双重驱动下,物企是否有望穿越“冷静期”,迎来快速发展?
2022年,物企受地产下行、经济低迷等不利因素影响,经历了上市热情冷却、行业IPO终止、退市等遇冷现象。随着疫情全面放开、地产利好政策不断释放,物企是否有望穿越“冷静期”,迎来快速发展?接下来,我们就从外因和内因两个方面进行深入剖析:
外因解读
01 地产利好政策频出,有望带动物业市场走出低谷
自2022年11月11日央行、银保监会推出金融16条以来,地产利好政策频出,先后有信贷、债券、股权“三箭齐发”,央行、住建部接连提出降低首付和利率,为进一步推动房地产楼盘销量,2023年春节前后多地更是陆续出台提振住房消费的支持政策,给楼市回暖提供了极大的支持,也有望给物业市场带来转机。
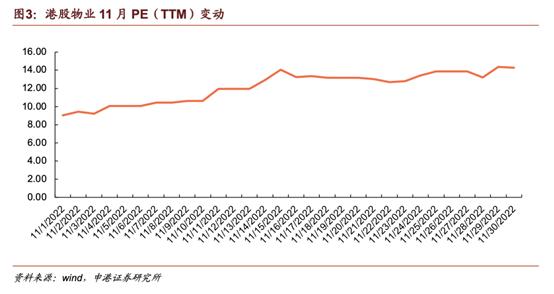
楼市回暖,有利于重建物业市场信心。2021年以来,地产受限售、限价、限贷等各种调控政策影响,发展形势持续低迷,这种低迷情绪也迅速波及到了与其紧密相连的物业行业领域,物企在经历了一系列市场遇冷现象后,信心大减! 而随着此次地产政策的频繁重大利好,物业股也迎来了一定的回升,港股物业PE(TTM)由9.03倍回升至14.29倍。未来随着国家对房地产调控政策的积极信号进一步被释放,物业板块将有望迎来更大的反弹。
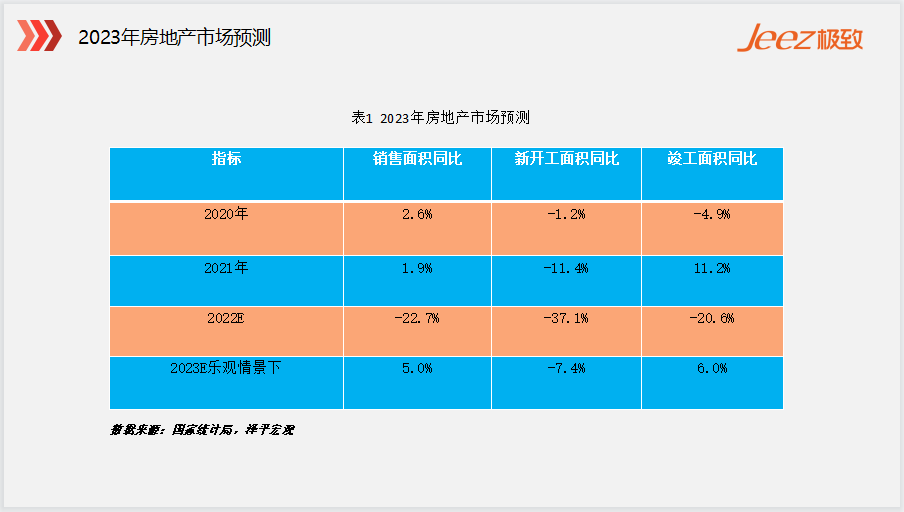
楼盘面积企稳回正,有利于物企管理面积增长。对于物企新增管理面积而言,地产关联方的项目供给仍是其规模增加的重要组成部分,在政策催化下,地产企业楼盘销售面积、竣工面积等有望从2022年的负增长转变为正增长,依据泽平宏观此前对2023年房地产市场的预测,乐观情景下,预计2023年商品房销售面积、竣工面积将企稳回正,同比分别+5%、+6%,有望带动物企新增管理面积的快速增长。
地产发展趋稳,物企反向输血减少。以往地产现金流受到严重影响时,易出现地产向物企借钱、出售资产、应付账款欠款、抵押股权或出售物业公司等抽血行为,严重限制了物企的发展。当前在重大利好政策下,房地产企业获得了充足的资金支持,将极大地缓解物企向关联地产方输血的风险,物企也将会有更大的自主拓展权及资金来夯实内生增长力,如投入更多的资金用于数智化建设,通过数智化为企业创造更多的效益。
02 经济环境逐渐稳定向好,有效助推物企外拓
随着疫情的全面放开,各行各业开始逐渐复苏,经济发展也逐步稳定向好,这为物企的外拓奠定了有利的外部环境基础。同时物企也将有更多的机会来布局诸如城市服务等非住宅类物业赛道,有效助推管理规模向更宽的纬度扩张。
03 过往疫情影响下,物企社区价值凸显,与业主黏性增加
疫情期间,物企承担起了部分街道办、社区管委会的职责,严格做好了人员出入、公共部位和设施清洁消杀等防疫举措,成为政府职能部门公共卫生供给和应急管理体系的重要补充,同时在保障群众生活物资,引导居民科学防疫等方面发挥了不可替代的作用。
这些举措不仅展现出了物企强大的综合服务能力,也进一步凸显了物业行业的社会价值,让物业与业主的关系得到了有效改善,业主与物业不再是冷冰冰的雇佣关系,双方的理解更加深入,业主更深刻地了解到物业的不易,对物业更加理解、包容,物业也认识到,只有通过无微不至的高品质服务才能打动业主的内心,这种双向地深度理解不仅强化了彼此的紧密联系,更是为物企积极布局社区增值服务打下了良好基础。如融创服务与YoKID优儿学堂托育集团就推进婴幼儿托育社区服务发展达成合作,积极布局社区托育。碧桂园服务推出“楼下”系列社区增值服务品牌,通过导入更多服务资源和客户资源,实现增值发展。
内因解读
01 物企基本面发展良好,为后续发展奠定了夯实基础
通过从物企业绩、营收以及净利润等维度来分析物企发展的基本面,发现尽管大环境扰动,物企业绩、营收、净利润仍实现了较好增长。
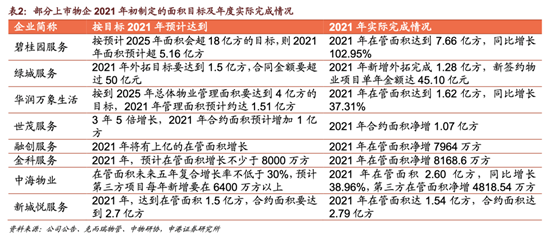
业绩方面:从下面的数据我们可以看到,即使地产行业于2021年超速下行,但物企在2021年初定下的目标也都基本完成。且2022年物企外拓继续发力,存量市场基本面进一步得到了稳固。
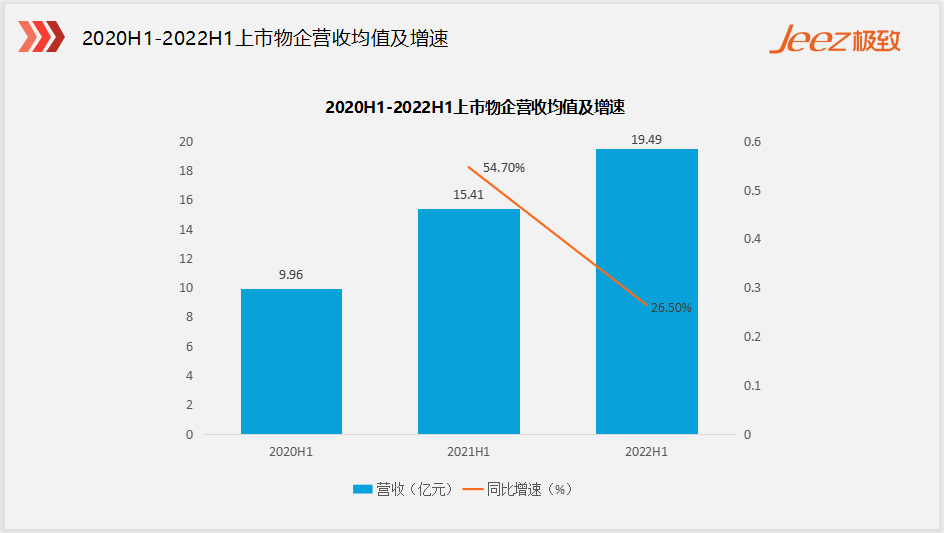
营收方面:从2022年披露中报的53家上市物企营收来看,营业收入均值为19.49亿元,高于2021年同期的15.41亿元,同比增长26.5%,收入增速虽不及2021年的54.7%,但仍维持较高水平。
数据来源:企业公告,CPIC
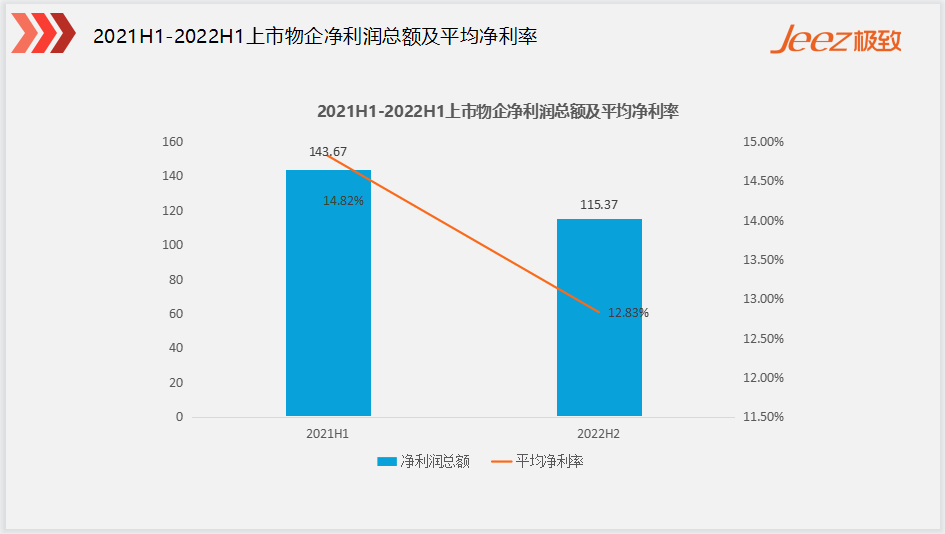
净利润方面:依据2022年已发布半年报的58家上市物企净利润数据来看,净利润总额为115.37亿元,平均净利率为12.83%,较2021年同期分别下降19.7%、1.99%,在地产下行、疫情反复、经济低迷等多重影响下,整体依然保持着正向增长。
数据来源:企业半年报
基于以上分析,我们认为物业行业基本面稳固,随着地产利好政策的逐步释放,有利于物企市场重新回暖,物业行业存量市场发展确定性仍在。
02 规模稳健扩张,持续增加
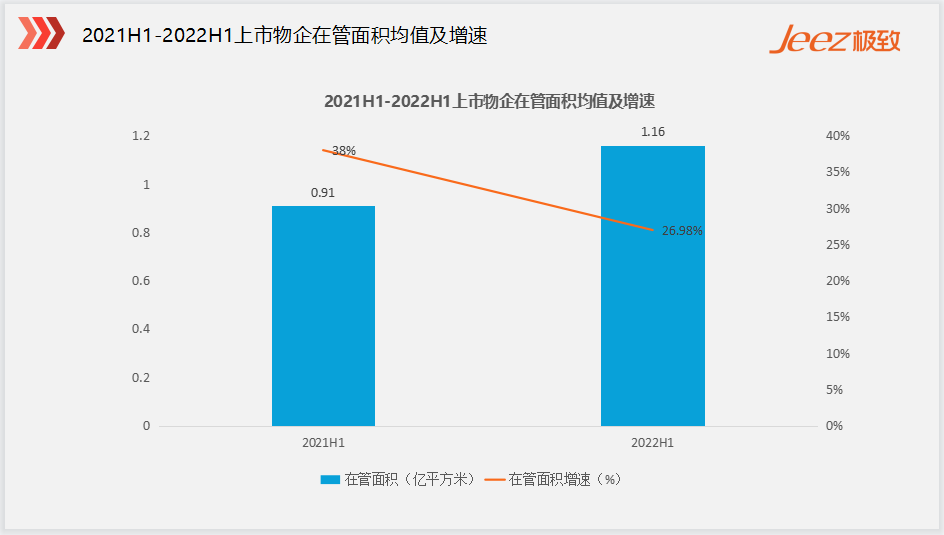
从规模来看,2022年50家公布数据的企业中,上市物企在管面积均值为1.16亿平方米,同比2021年的0.91亿平方米增长了26.98%,与2021年快速增长的38%相比,虽有所放缓,但整体规模仍处在稳步扩张中。相信未来在地产利好政策催化下,房地产竣工及可以交付的面积会逐渐增多,物企新增面积有望得到进一步增长。
数据来源:企业公告,CPIC
03 服务品质意识增强,为增值创收打下基础
2022年,在资本回归理性背景下,物企更加注重了提高服务质量,围绕着提升基础服务力、增强服务品牌建设、下沉服务场景等三大方向做出来不少努力,并取得了一定的成效。如为不断地提升基础服务力,物企积极的加强数智化建设,通过打造信息化应用平台,制定了更好的服务解决方案,为后续的增值创收业务打下了重要基础。
04 多种经营渠道扩宽,助推物企创收
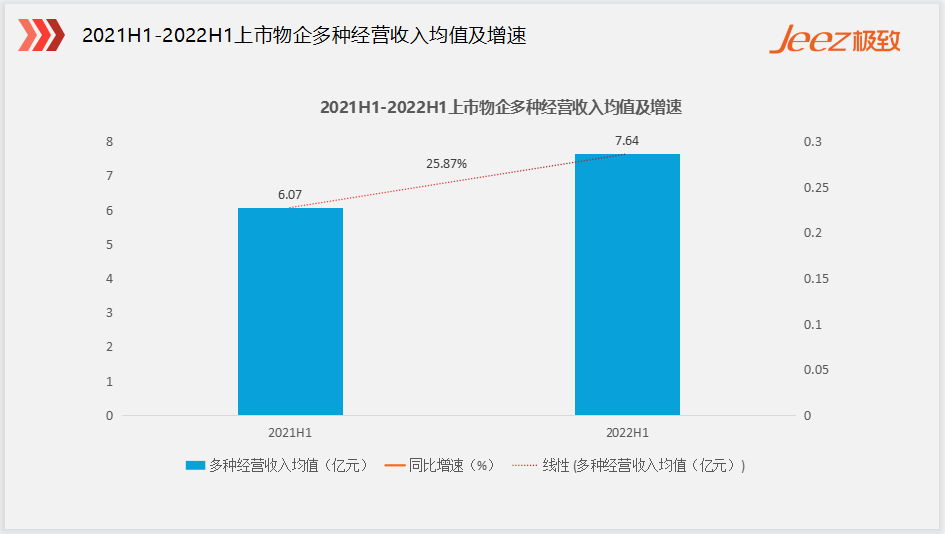
除了巩固基础物业服务,2022年各家上市物企还积极围绕社区资源和业主资产,继续在多种经营领域进行探索,不断拓宽服务边界和业务领域,促成收入多元化和培育业绩新增长点。据统计,2022上半年上市企业多种经营总收入均值约为7.64亿元,同比2021年的6.07亿元增长了25.87%,诸多特色赛道如高端服务、商业运营、城市服务、绿色物业、工地物业等也正逐步打开,为物企细分更多蓝海市场,可有效助推物企创造更多的营收增长空间。
数据来源:企业公告,CPIC
05 物企对数智化建设进程加深,赋能物企更好发展
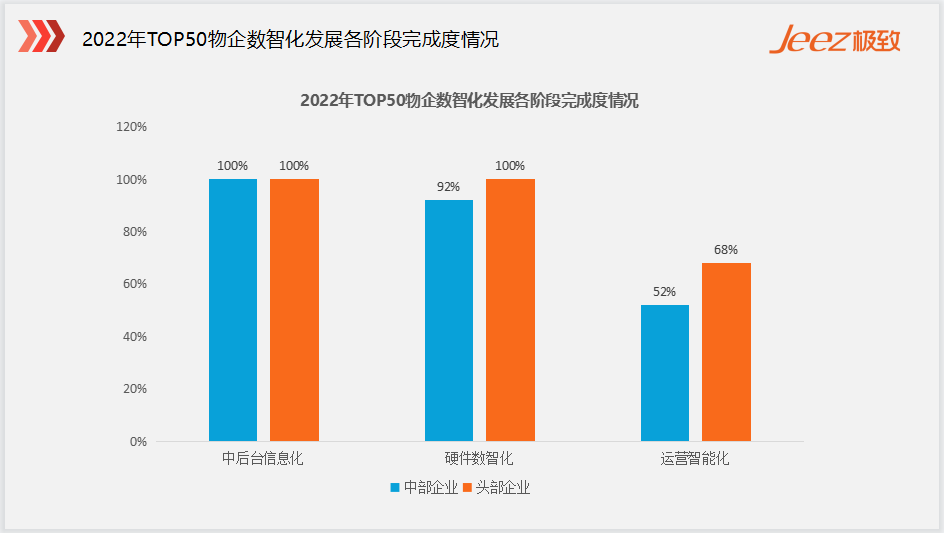
2022年,物业数智化建设的相关政策不断出台,也进一步推动了物企数智化建设力度。我们依据物业CIO问卷中对TOP50物企数智化建设各阶段完成度的调研数据来看,发现物企数智化的建设进程逐步加深,其中百分之百的TOP50物企完成了中后台信息化建设,超过九成的中部物企和100%的头部物企则已经覆盖了硬件数字化的建设,近七成TOP50物企实现了运营智能化。
数据来源:物业CIO问卷调查 (2022.11)
综上所述,我们相信,在疫情全面放开,整体经济、政策等逐步向好的背景下,物企凭借自身良好的内生驱动力,有望能够穿越冷静期,迎来更大的发展空间。

【相关文章推荐】
-
住建部“三好”定调,物业行业迎来一张“对号入座”的业务地图
结合物业行业发展趋势研判,这“三好”中的后两好,落地环节均绕不开物业服务企业。这为正处于转型期的物业行业,勾勒出一张清晰的业务地图。
넶10 2026-09-30 -
从“被业主解聘”到“主动撤离”,2026物业行业迎来撤场新态势
2026年多个城市集中出现物业主动撤离案例,这一现象折射出物业管理行业底层经营逻辑正在发生改变,值得物业从业者与小区业主共同关注。
넶10 2026-09-29 -
北京丰台为物业项目派驻“第一书记”,行业治理迎来新探索
北京丰台区推进一项基层治理创新举措,从社区党组织书记、副书记以及优秀党员干部中选派400多名党务工作者,担任物业公司党组织“第一书记”,推动符合条件的物业企业、物业项目实现党组织全覆盖。这项举措,是用党建力量破解物业管理长期矛盾的一次地方实践,也值得全国物业从业者理性观察、深入思考。
넶8 2026-09-28 -
青岛公布2026年计划更新3944台住宅老旧电梯,物业在电梯市场有哪些机遇?
全国超110万台服役15年以上老旧电梯,正在开启一轮更新浪潮。行业重心,也从一次性电梯更换工程,转向更新完成后的长期设施运维管理,物业服务的业务边界迎来新的延伸空间。
넶8 2026-09-24 -
武汉1500 栋危房接入北斗监测,物业巡检模式迎来大变革!
1500余栋高层老旧危房、600余处井盖实施全天候监测,实时采集位移、沉降、水位等数据,实现基础设施风险自动感知、提前预警。
넶7 2026-09-23 -
海南省住建厅发布《海南省“物业服务+居家养老”服务工作指引(征求意见稿)》
这份文件出台,标志着推行七年的“物业+养老”模式,在海南进入可落地、可考核的实操阶段,也为全国物业企业转型社区增值服务提供了样本参考。
넶13 2026-09-23


