

-
首页
-
行业方案
- 智慧物业
- 智慧园区
- 智慧社区
- 未来社区
- 数字决策
- 共享中心
-
产品方案
- 物业收费
- 收费管理
- 催收管理
- 业财税银一体化
- 租赁经营
- 房源定价
- 招商管理
- 租赁管理
- 合同管理
- 入驻管理
- 报表分析
- 现场管理
- 品质服务
- 客户服务
- 人行管理
- 车行管理
- 安保巡检
- 设备管理
- 保洁绿化
- 空间拓展
- 资源盘点
- 资源定价
- 合同管理
- 空间外拓
- 外包业务
- 外包资源管理
- 供应商合同管理
- 履约验收
- 结算管理
- 增值运营
- 生活服务
- 惠民服务
- BI决策支持
- 数据指标库
- 数据模型
- 多端决策
- 数据安全
- 智能硬件
- 智慧云停车
- 智能水电表
-
专业方案
- 人力共享
- 招聘管理
- 人事管理
- 培训管理
- 绩效管理
- 薪酬管理
- 报表分析
- 集中采购
- 物料档案
- 采购管理
- 库存管理
- 供应商管理
- 报表分析
- 全面预算
- 基础资料
- 预算编制
- 预算调整
- 预算执行
- 预算报表
- 供应链管理
- 供应商管理
- 采购管理
- 销售管理
- 仓库管理
- 凭证管理
-
百城万区
- 普及计划
- 普惠计划
- 创收计划
- 增效计划
- 提升计划
-
关于极致
-
首页
-
行业方案
- 智慧物业
- 智慧园区
- 智慧社区
- 未来社区
- 数字决策
- 共享中心
-
产品方案
- 物业收费
- 收费管理
- 催收管理
- 业财税银一体化
- 租赁经营
- 房源定价
- 招商管理
- 租赁管理
- 合同管理
- 入驻管理
- 报表分析
- 现场管理
- 品质服务
- 客户服务
- 人行管理
- 车行管理
- 安保巡检
- 设备管理
- 保洁绿化
- 空间拓展
- 资源盘点
- 资源定价
- 合同管理
- 空间外拓
- 外包业务
- 外包资源管理
- 供应商合同管理
- 履约验收
- 结算管理
- 增值运营
- 生活服务
- 惠民服务
- BI决策支持
- 数据指标库
- 数据模型
- 多端决策
- 数据安全
- 智能硬件
- 智慧云停车
- 智能水电表
-
专业方案
- 人力共享
- 招聘管理
- 人事管理
- 培训管理
- 绩效管理
- 薪酬管理
- 报表分析
- 集中采购
- 物料档案
- 采购管理
- 库存管理
- 供应商管理
- 报表分析
- 全面预算
- 基础资料
- 预算编制
- 预算调整
- 预算执行
- 预算报表
- 供应链管理
- 供应商管理
- 采购管理
- 销售管理
- 仓库管理
- 凭证管理
-
百城万区
- 普及计划
- 普惠计划
- 创收计划
- 增效计划
- 提升计划
-
关于极致
2018年中国物业服务行业趋势分析 头部企业规模扩张加速
一、规模扩张重点逐渐向区域深耕
从城市分布来看,百强企业管理项目集中于长三角、珠三角、京津冀和成渝四大城市群,随着这些城市群快速发展带来的人口集聚效应和经济外溢效应日益显现,百强企业顺应市场发展趋势,加速再城市群核心及周边热点区域的布局与深耕。

百强企业在稳固一线城市市场份额的同时,逐步把拓展重点转向二线城市,抢占市场高地;三四线城市的快速发展带来了新的机会,百强企业精准把握城市发展新机遇,抢先布局三四线潜力城市,实现管理规模和品牌效应的双赢。2017年,百强企业进入城市数量均值28个,与去年持平;单位城市项目数量均值为6.35个,同比略有上升。

二、强者恒强,并购加速扩张规模
近年来,百强企业各层级营业收入均值呈现强者恒强、越抢越快的分化态势。2017年,TOP10、TOP11-30企业优化重点区域战略布局,加速拓展管理规模,同时,突破传统物业管理的服务范畴,各业务板块全面发力带动营收强势增长,营业收入均值分别为43.20亿元和13.25亿元,同比增速分别为37.60%和27.67%,强者恒强局面进一步加强;TOP31-50、TOP51-100企业的营业收入均值分别为4.75亿元和2.77亿元,同比增速为18.99%和12.42%,增长相对平缓。

在此趋势线,各大企业开始跑马圈地,并购加速业务扩张。并购是规模突围、提速发展的重要手段,2017年以来,绿城服务、嘉宝股份、远洋亿家等持续关注市场,寻找合适收购机会,以收购全部或部分股权的方式有效扩充版图。

三、技术加持,增值服务潜力不断挖掘
可以预见,物业服务将借助移动互联网、大数据、云计算等新技术,持续创新服务模式,丰富增值服务品类和内容,完善收入结构,不断挖掘物业服务的附加值和边际效益。
物业企业通过延伸服务链条,打磨个性化、差异化和定制化产品,优化服务供给,可以拓宽收入来源。同时,满足业主美好生活需求,不断丰富业主增值服务种类,提升业主及住户生活体验。
2017年,百强企业业主增值服务收入占比达52.14%,其中,空间运营收入占比达12.06%,房屋经纪、电商服务及社区金融占比分别为9.56%、7.02%及5.42%,家政服务及养老服务占比分别达4.27%和2.78%。

四、智能化建设投入提高,实现服务升级
智能化是物业服务行业的重要趋势之一,企业积极引入智能科技设备,实现基础服务自动化,显著提升管理效率及服务质量,同时有效抑制成本上升。
未来,物业服务将继续深入推进自动化、标准化、集约化管理体系建设,以数据集成管控平台为中心进行可视化监控,通过管理支撑平台合理配置资源,提升运营管理效率,如雅生活服务在总部设立集成管控平台,联动“运营云”、“数据云”、“物业云”、“物联云”及“开放云”五云系统交互配合形成社区服务生态管理系统
其次,搭乘人工智能快车,有机联动智能硬件、物联网传感器等设备进行信息交互,协同“室内+户外+特种”服务机器人,提高管理服务效率,为业主及住户带来优质服务体验,如绿城服务通过改造智能道闸设系统及运用巡逻机器人、案场机器人等,有效提升运营效率及服务质量。
此外,技术创新离不开相关机构的支持,万物至上致力于为客户提供功能齐全、管理科学、操作简便的智能化服务以及面向行业的解决方案和个性化的二次开发服务,帮助企业向标准化、专业化、集团化、国际化的方向发展,实现管理信息化。
以上数据及分析均来自于前瞻产业研究院发布的《2018-2023年中国物业服务企业商业模式与市场投资战略规划分析报告》。
来源前瞻产业研究院

【相关文章推荐】
-
-
大物业账本:老旧小区如何跳出贴钱兜底,实现长久运营
桐庐没有按小区逐个招标,而是打破单个小区的围墙,把地理位置相邻的零散老旧小区、背街小巷、公共绿化、市政设施连片整合,统一划定为片区管理单元,建立一区一档资源台账,整个片区当成一个大小区统筹,化解了单个小区规模小、难运营的先天不足。
넶1 2026-10-23 -
不少社区养老服务存在供需错配,社区养老应该怎么养?正确样本来了!
为什么养老常常被简化理解为照顾?说到底,是行业对长者这个群体存在一种集体性的低估。一提养老,默认就是高龄、需要被照顾。可随着医疗卫生水平提升,人均预期寿命不断延长,退休之后,仍然有相当长一段时间,可以探索生活的更多可能。
넶9 2026-10-22 -
李长江:物业增值服务破局,核心在于从被动响应转向主动经营
近日,李长江在某主题演讲中直指行业当前经营困局,提出物业增值服务的破局关键,在于完成从被动等待向主动经营的转型。
넶21 2026-10-21 -
四川三部门发文推广信托制物业:行业底层规则迎来重塑
2026年10月16日,四川省委社会工作部、省委组织部、住建厅联合印发川建房发〔2026〕194号《关于在住宅小区积极推广信托制物业服务模式的指导意见》,这份文件被业内视作国内信托制物业从试点探索走向制度化落地的关键一步,或将重塑区域物业管理行业的底层运行逻辑。
넶35 2026-10-21 -
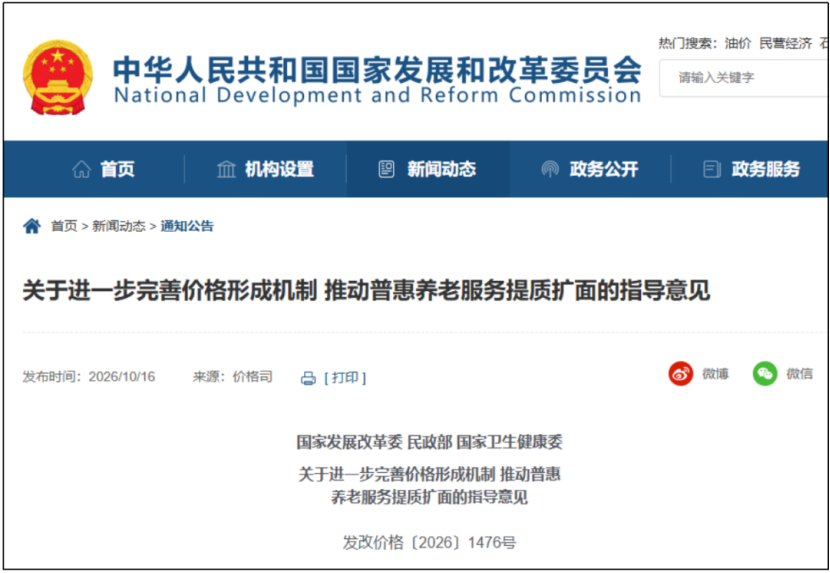
《关于进一步完善价格形成机制 推动普惠养老服务提质扩面的指导意见》“物业+养老”再迎政策支持
从目标看,《意见》明确四条原则:以人为本、普惠可及、分级分类、统筹施策。其中“分级分类”是全文的骨架,不同类型养老机构实行不同收费管理方式;“普惠可及”是落脚点,即发展“价格可负担、质量有保障、运营可持续”的普惠养老服务。
넶39 2026-10-20


