

-
首页
-
行业方案
- 智慧物业
- 智慧园区
- 智慧社区
- 未来社区
- 数字决策
- 共享中心
-
产品方案
- 物业收费
- 收费管理
- 催收管理
- 业财税银一体化
- 租赁经营
- 房源定价
- 招商管理
- 租赁管理
- 合同管理
- 入驻管理
- 报表分析
- 现场管理
- 品质服务
- 客户服务
- 人行管理
- 车行管理
- 安保巡检
- 设备管理
- 保洁绿化
- 空间拓展
- 资源盘点
- 资源定价
- 合同管理
- 空间外拓
- 外包业务
- 外包资源管理
- 供应商合同管理
- 履约验收
- 结算管理
- 增值运营
- 生活服务
- 惠民服务
- BI决策支持
- 数据指标库
- 数据模型
- 多端决策
- 数据安全
- 智能硬件
- 智慧云停车
- 智能水电表
-
专业方案
- 人力共享
- 招聘管理
- 人事管理
- 培训管理
- 绩效管理
- 薪酬管理
- 报表分析
- 集中采购
- 物料档案
- 采购管理
- 库存管理
- 供应商管理
- 报表分析
- 全面预算
- 基础资料
- 预算编制
- 预算调整
- 预算执行
- 预算报表
-
百城万区
- 普及计划
- 普惠计划
- 创收计划
- 增效计划
- 提升计划
-
关于极致
-
首页
-
行业方案
- 智慧物业
- 智慧园区
- 智慧社区
- 未来社区
- 数字决策
- 共享中心
-
产品方案
- 物业收费
- 收费管理
- 催收管理
- 业财税银一体化
- 租赁经营
- 房源定价
- 招商管理
- 租赁管理
- 合同管理
- 入驻管理
- 报表分析
- 现场管理
- 品质服务
- 客户服务
- 人行管理
- 车行管理
- 安保巡检
- 设备管理
- 保洁绿化
- 空间拓展
- 资源盘点
- 资源定价
- 合同管理
- 空间外拓
- 外包业务
- 外包资源管理
- 供应商合同管理
- 履约验收
- 结算管理
- 增值运营
- 生活服务
- 惠民服务
- BI决策支持
- 数据指标库
- 数据模型
- 多端决策
- 数据安全
- 智能硬件
- 智慧云停车
- 智能水电表
-
专业方案
- 人力共享
- 招聘管理
- 人事管理
- 培训管理
- 绩效管理
- 薪酬管理
- 报表分析
- 集中采购
- 物料档案
- 采购管理
- 库存管理
- 供应商管理
- 报表分析
- 全面预算
- 基础资料
- 预算编制
- 预算调整
- 预算执行
- 预算报表
-
百城万区
- 普及计划
- 普惠计划
- 创收计划
- 增效计划
- 提升计划
-
关于极致
A股与港股已有23家房企退市,港股仍有8家停牌中
在过去的10月份,又有2家上市房企,退出资本市场,一个是有央企背景的五矿地产,一个是曾经的“黑马”上坤地产。可以看出,当前上市房企退市表现出两大特征:被动退市为主,主动私有化退市增多。
据CRIC统计,自2023年新力控股成为退市第一股以来,短短三年的时间,A+H股已有接近23家上市房企退市;另外,2021年以来已有7家房企选择“私有化退市”。
随着行业深度调整,一个大的趋势是,未来2-3年房企退市或仍将持续,房地产行业一场更为彻底的洗牌和重组加速到来。
10月22日晚港交所公告显示上坤地产因未达成复牌指引,将于10月27日正式退市。
这是继8月25日恒大退市之后又一房企被交易所勒令退市。自2021年起,伴随房企流动性危机陆续爆发与行业持续深度调整,上市房企普遍出现业绩下滑的情况,部分在港上市的境内房企,因未能按时披露年报而陷入长期停牌。
根据港交所规定,若上市公司连续停牌18个月,将面临被摘牌的风险。尽管多数房企在限期内补发年报并成功复牌,仍有部分企业未能避免退市的结局。
2023年4月,新力控股成为本轮H股内地房企退市潮中的首例。截至2025年10月27日,已有11家H股内地房企被强制退市。
与H股不同的是,A股房企被退市,多半是因为股价连续20个交易日都跌破1元面值,直接触发了“面值退市”红线,这与A股市场整体的冷暖高度相关。
截至2025年10月27日A股共有12家房企退市,其中有8家房企集中在2023年退市。
一直到2024年“924”新政出台,接连不断的利好让A股房地产板块的信心开始回暖,目前上市房企的股价基本都已经远离了“1元退市”的危险区。

不过,H股仍有上市房企未解除退市风险。
根据联交所的公告,截至2025年9月底H股共有8家内房企或房企旗下企业正在停牌中。
值得注意的是,2025年还有当代置业和中原建业2家企业的停牌即将期满,如果没有在规定时间内复牌的话仍有可能被取消上市地位;德信中国则已经进入了清盘阶段,其退市已是大概率事件。
除了上述被动退市的房企以外,今年以来选择私有化退市的房企数量明显增加,如果说被动退市是“无奈出局”,那么私有化则更像一场“主动离场”。
最早是首创置业在2021年9月打响“私有化退市”第一枪,随后中国宏泰发展、华发物业、首创钜大及融信服务4家企业陆续完成私有化退市。从时间维度来看,2025年已完成或提出私有化退市的企业占了一半。
而大悦城地产和五矿地产开始考虑私有化退市方案,意味着私有化退市的趋势仍在延续,这也成为部分房企在行业深度调整期的重要战略选择之一。
房企及旗下企业私有化退市的主要原因可归结为以下三方面:
一是市场与经营压力持续加剧。多家房企面临股票流动性严重不足的问题,上市平台的融资功能基本丧失,股价长期低迷、估值持续偏低,使企业难以通过股权融资补充资金。此外,部分企业陷入连续亏损与债务困境中。
以五矿地产为例,自2022年以来,公司的归母净利润已连续三年亏损,2024年亏损额高达32.6亿元。这些经营层面的现实压力,成为推动其私有化退市的直接诱因。而五矿地产日平均交易量仅44万股,股票的流动性明显不足,再加上五矿地产自2009年起便未通过发行股份从公开市场筹集资金,其融资功能已基本丧失。
二是战略调整与运营效率提升的需要。私有化有助于企业实施长期战略,提升业务灵活性,比如大悦城地产明确指出私有化有利于精简管制框架、企业架构及股权。
此外,减少监管成本也是重要因素,作为上市公司需要满足一系列监管要求,增加运营成本和管理复杂性,私有化后可减少这些负担,更灵活地进行战略决策。
三是行业深度调整背景下的主动应对。由于当前房地产行业深度调整,市场环境复杂多变,房企销售规模连年下滑,如五矿地产销售额从2021年的260亿元降至2024年的70.2亿元。
此外,在地产板块股价长期低迷的背景下,私有化也有助于企业估值修复,如大悦城地产当前总市值约70多亿港元,与其162.42亿元的归母净资产相比,私有化可避免估值折让,可以看出,私有化已不仅是房企应对当前困境的权宜之计,更成为其在行业转型期中实现战略重整与价值重构的重要路径。

【相关文章推荐】
-
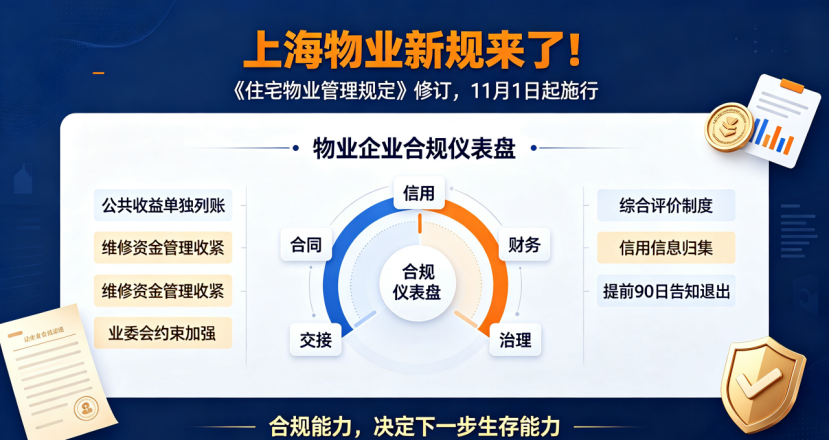
上海《住宅物业管理规定》修订!11月1日起施行,物业企业注意这几点影响!
上海新版《住宅物业管理规定》11月起施行,这不是一次简单条文微调,而是对物业行业底层规则的重塑。从项目对接逻辑、财务管控、风险边界到企业发展方向,都会带来深远改变,粗放运营的物业公司,将迎来一轮实实在在的出清。
넶0 2026-09-21 -
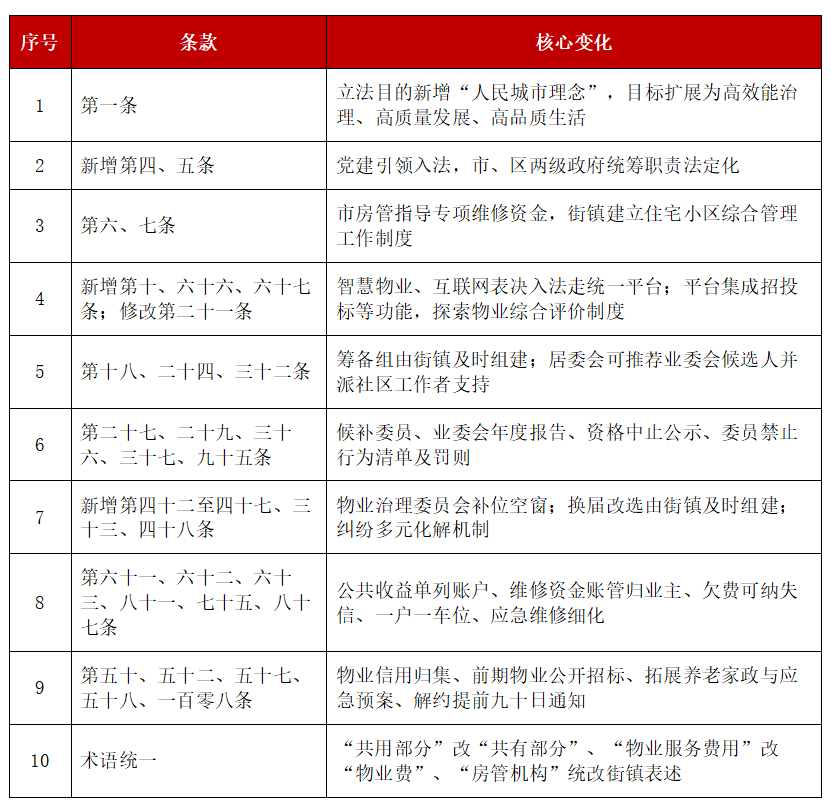
上海物业硬规则落地!《住宅物业管理规定》修订,核心变化有这些!
2026年9月18日,上海修订《上海市住宅物业管理规定》,新规将于11月1日正式实施。这是2018年后又一次大规模调整,覆盖社区治理全链条,不管是物业人、业委会成员还是小区业主,都值得认真读懂里面的关键改动。
넶0 2026-09-21 -
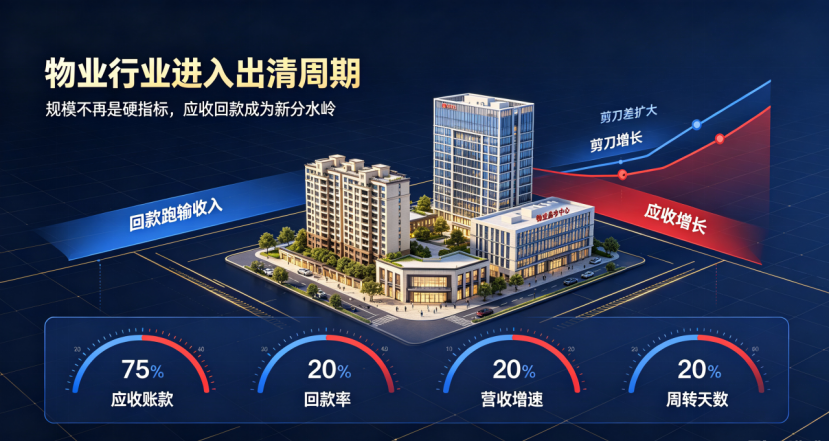
物业行业进入出清周期:规模不再是硬指标,应收回款成为新分水岭
物业行业告别规模竞赛,正式进入存量出清阶段。市场分化之下,物企依据体量、资源禀赋形成多个阵营,各家战略路径差异明显,但有一条贯穿全行业的核心暗线——应收账款。回款能力,正在成为检验企业真实经营成色的全新分水岭。
넶11 2026-09-20 -

住建部释放行业新信号:房屋全生命周期管理,重构物业与物业费底层逻辑
这一政策导向,正在重塑物业行业的价值定位、物业费定价逻辑,推动行业从基础物业服务,转向房屋资产全周期管护。
넶11 2026-09-20 -

物业中期业绩分析:这类物企规模不大,但最会赚钱,盈利最好
营收规模不大,但涌现出一批盈利质量出色的企业,归母净利率普遍在5%—14%之间,靠的是各自差异化的盈利路径——滨江服务靠“高单价+极致控费”,建发物业靠“基础物管高毛利”,越秀服务靠“社区增值结构优化”,金茂服务靠“提质增效”,各有一手绝活。
넶28 2026-09-18 -

物业营收第二阵营集体转向非住大项目
“以利润换规模”的阵痛怎么破,是这个阵营共同的课题——答案也在五家的动作里:增值服务集体“减收增利”,主动砍掉低毛利业务,五家的增值服务毛利率全部提升。
넶31 2026-09-18


