

-
首页
-
行业方案
- 智慧物业
- 智慧园区
- 智慧社区
- 未来社区
- 数字决策
- 共享中心
-
产品方案
- 物业收费
- 收费管理
- 催收管理
- 业财税银一体化
- 租赁经营
- 房源定价
- 招商管理
- 租赁管理
- 合同管理
- 入驻管理
- 报表分析
- 现场管理
- 品质服务
- 客户服务
- 人行管理
- 车行管理
- 安保巡检
- 设备管理
- 保洁绿化
- 空间拓展
- 资源盘点
- 资源定价
- 合同管理
- 空间外拓
- 外包业务
- 外包资源管理
- 供应商合同管理
- 履约验收
- 结算管理
- 增值运营
- 生活服务
- 惠民服务
- BI决策支持
- 数据指标库
- 数据模型
- 多端决策
- 数据安全
- 智能硬件
- 智慧云停车
- 智能水电表
-
专业方案
- 人力共享
- 招聘管理
- 人事管理
- 培训管理
- 绩效管理
- 薪酬管理
- 报表分析
- 集中采购
- 物料档案
- 采购管理
- 库存管理
- 供应商管理
- 报表分析
- 全面预算
- 基础资料
- 预算编制
- 预算调整
- 预算执行
- 预算报表
- 供应链管理
- 供应商管理
- 采购管理
- 销售管理
- 仓库管理
- 凭证管理
-
百城万区
- 普及计划
- 普惠计划
- 创收计划
- 增效计划
- 提升计划
-
关于极致
-
首页
-
行业方案
- 智慧物业
- 智慧园区
- 智慧社区
- 未来社区
- 数字决策
- 共享中心
-
产品方案
- 物业收费
- 收费管理
- 催收管理
- 业财税银一体化
- 租赁经营
- 房源定价
- 招商管理
- 租赁管理
- 合同管理
- 入驻管理
- 报表分析
- 现场管理
- 品质服务
- 客户服务
- 人行管理
- 车行管理
- 安保巡检
- 设备管理
- 保洁绿化
- 空间拓展
- 资源盘点
- 资源定价
- 合同管理
- 空间外拓
- 外包业务
- 外包资源管理
- 供应商合同管理
- 履约验收
- 结算管理
- 增值运营
- 生活服务
- 惠民服务
- BI决策支持
- 数据指标库
- 数据模型
- 多端决策
- 数据安全
- 智能硬件
- 智慧云停车
- 智能水电表
-
专业方案
- 人力共享
- 招聘管理
- 人事管理
- 培训管理
- 绩效管理
- 薪酬管理
- 报表分析
- 集中采购
- 物料档案
- 采购管理
- 库存管理
- 供应商管理
- 报表分析
- 全面预算
- 基础资料
- 预算编制
- 预算调整
- 预算执行
- 预算报表
- 供应链管理
- 供应商管理
- 采购管理
- 销售管理
- 仓库管理
- 凭证管理
-
百城万区
- 普及计划
- 普惠计划
- 创收计划
- 增效计划
- 提升计划
-
关于极致
2023年物业管理行业发展展望
前文中极致科技小编已对2022年物业管理行业的发展情况进行了总结,今天小编就从规模层面、品质层面以及战略层面对物业管理行业2023年的发展予以展望,希望能够给大家带来一定的帮助。
1.规模层面,企业更加追求有质量的增长
2022年上半年港股上市物企在管面积、合约面积分别同比增长26.98%、16.61%,相较于去年同期水平,行业规模增速已经明显放缓。考虑到新盘竣工体量下行、物企在管项目平均楼龄增高,物业服务企业更加追求有质量的增长,2023年,企业或将聚焦于服务品质提升、单盘盈利能力建设和品牌价值提升三大维度实现规模增长的提质增效。
图:2021H1-2022H1港股上市物企在管面积、合约面积


2.品质层面,市场倒逼物企提供质优价廉的服务,提升服务密度是重要途径
物业服务费刚性强提价难,存量合约项目流转度低,随着企业竞争加剧,物企必须提供质优价廉的服务才能赢得市场。从目前企业的实践情况来看,提升服务密度是实现质优价廉服务的重要途径,因为随着服务密度提升,物企可进行科技化改造,以实现人效提升、人力节约,起到托举基础物管利润率的效果,此外,基于密度可以更好开展合适的增值服务,强化企业竞争力。
3.战略层面,头部企业战略方向多元化,品牌建设和城市服务成为共同关注重点
2022年头部企业战略布局聚焦于:城市服务、品牌建设、多元化服务、智慧化建设以及客户满意度建设,其中品牌建设和城市服务是10家企业共同关注的战略重点;9家企业共同重点关注多元化服务和智慧化建设,7家企业共同重点关注客户满意度,此外标准化建设、智慧物业和市场化外拓也是TOP10企业战略部署的重要方向。
图:2020-2022头部企业战略布局重点内容

 注:以上企业为2022年港股市值TOP10企业(数据截止2022年12月8日收盘;不含恒大物业)
现阶段,规模仍然是衡量物企价值的基础因素,随着行业竞争加剧,企业间的规模分化加剧,根据2022年上半年上市物企的在管面积,港股上市物企可以划分为以下三大梯队:
第一梯队:共13家,在管面积不少于2亿㎡。在管理规模上,该梯队取得了先发优势,企业在管面积均值达到4.1亿平方米。该梯队企业的战略方向趋于多元化,积极开拓城市服务、IFM等全新赛道,同时在智慧化升级和品牌建设方面也领先于行业。
第二梯队:共10家,在管面积介于5000万到2亿㎡。该梯队企业在管面积均值为0.9亿平方米,虽然落后于第一梯队,但仍有机会迎头赶上。
第三梯队:共29家,在管面积小于5000万㎡。该梯队企业在管面积均值为0.3亿平方米,规模方面与第一梯队相差13倍,它们的平均市值约为13.01亿,与第一梯队企业市值相差21倍。
城市服务仍处于增长期,过半上市物企已布局,市场表现各有千秋。目前,城市服务入局者以综合实力出众的头部企业及具备区域资源优势的本地企业为主,企业切入赛道的方式呈现出多元化趋势,整体可概括为合资合作、战略合作、公开竞标、投资收购等四类,不同拓展渠道无优劣之分,实力领先的头部物企普遍选择多渠道并举。
以上就是极致科技小编整理的内容,欢迎大家前来阅读!

【相关文章推荐】
-
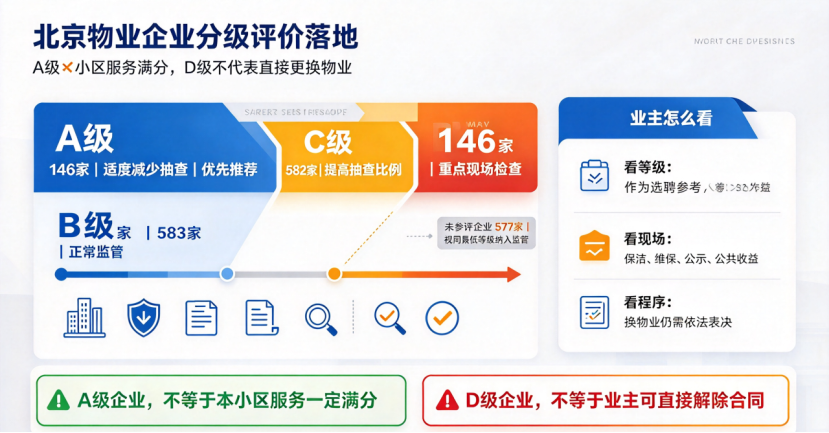
北京物业企业分级评价落地:A级≠小区服务满分,D级不代表直接更换物业
北京首轮住宅物业服务企业综合评价结果正式对外公示,本次评价覆盖2034家物业企业,评出A级146家、B级583家、C级582家、D级146家,另有577家企业未按时参评,直接视同最低等级纳入重点监管。不少业主产生疑问:自家物业获评A级,是不是小区服务就一定优秀?如果物业拿到D级,是否可以直接启动更换物业流程?本文结合评价规则,客观解读北京这套物业打分体系。
넶2 2026-10-16 -
多地修订《消防条例》,物业消防安全管理迎来新标准
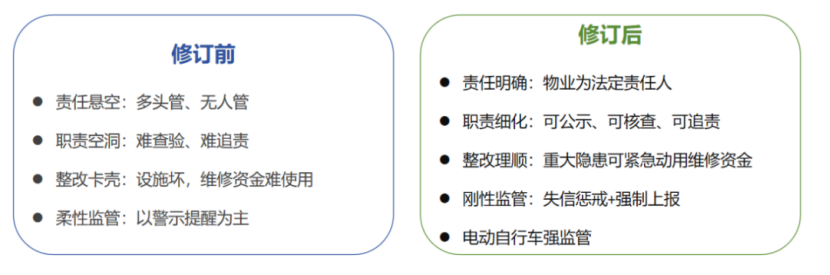
据不完全统计,2026年1月至11月,山东、陕西、四川成都、江苏盐城与南通与常州、江西宜春等多地,或以新修订《消防条例》施行、或以专项居民住宅区消防立法落地,密集更新了住宅区消防安全的规则框架。
넶15 2026-10-15 -

物业行业基本盘:收缴率连续五年下行,价格指数同步走低
2025年,物业服务百强企业平均物业费收缴率为87.32%,2021年该指标为94.23%,五年累计下降6.91个百分点;同期项目留存率为95.69%
넶26 2026-10-14 -

物业行业面临的三重结构性压力:收不上、提不上、降不下
2026年6月,二十城物业服务价格综合指数为1073.51,同比下跌0.03%、环比下跌0.07%,自2024年物业费“降费潮”以来连续多期下跌。与此同时,业主预期在上升:全国物业服务满意度行业均值由2021年的78.1分回落至2025年的72.9分,2026年约72.8分。价格向下、预期向上,中间的落差主要由物业企业承担,这正是“质价矛盾”的核心。
넶35 2026-10-13


