

-
首页
-
行业方案
- 智慧物业
- 智慧园区
- 智慧社区
- 未来社区
- 数字决策
- 共享中心
-
产品方案
- 物业收费
- 收费管理
- 催收管理
- 业财税银一体化
- 租赁经营
- 房源定价
- 招商管理
- 租赁管理
- 合同管理
- 入驻管理
- 报表分析
- 现场管理
- 品质服务
- 客户服务
- 人行管理
- 车行管理
- 安保巡检
- 设备管理
- 保洁绿化
- 空间拓展
- 资源盘点
- 资源定价
- 合同管理
- 空间外拓
- 外包业务
- 外包资源管理
- 供应商合同管理
- 履约验收
- 结算管理
- 增值运营
- 生活服务
- 惠民服务
- BI决策支持
- 数据指标库
- 数据模型
- 多端决策
- 数据安全
- 智能硬件
- 智慧云停车
- 智能水电表
-
专业方案
- 人力共享
- 招聘管理
- 人事管理
- 培训管理
- 绩效管理
- 薪酬管理
- 报表分析
- 集中采购
- 物料档案
- 采购管理
- 库存管理
- 供应商管理
- 报表分析
- 全面预算
- 基础资料
- 预算编制
- 预算调整
- 预算执行
- 预算报表
-
百城万区
- 普及计划
- 普惠计划
- 创收计划
- 增效计划
- 提升计划
-
关于极致
-
首页
-
行业方案
- 智慧物业
- 智慧园区
- 智慧社区
- 未来社区
- 数字决策
- 共享中心
-
产品方案
- 物业收费
- 收费管理
- 催收管理
- 业财税银一体化
- 租赁经营
- 房源定价
- 招商管理
- 租赁管理
- 合同管理
- 入驻管理
- 报表分析
- 现场管理
- 品质服务
- 客户服务
- 人行管理
- 车行管理
- 安保巡检
- 设备管理
- 保洁绿化
- 空间拓展
- 资源盘点
- 资源定价
- 合同管理
- 空间外拓
- 外包业务
- 外包资源管理
- 供应商合同管理
- 履约验收
- 结算管理
- 增值运营
- 生活服务
- 惠民服务
- BI决策支持
- 数据指标库
- 数据模型
- 多端决策
- 数据安全
- 智能硬件
- 智慧云停车
- 智能水电表
-
专业方案
- 人力共享
- 招聘管理
- 人事管理
- 培训管理
- 绩效管理
- 薪酬管理
- 报表分析
- 集中采购
- 物料档案
- 采购管理
- 库存管理
- 供应商管理
- 报表分析
- 全面预算
- 基础资料
- 预算编制
- 预算调整
- 预算执行
- 预算报表
-
百城万区
- 普及计划
- 普惠计划
- 创收计划
- 增效计划
- 提升计划
-
关于极致
重磅!2024中国物业企业综合实力TOP100榜单发布
2024年5月23日,亿翰物研重磅发布了《2024中国物业企业综合实力百强研究报告》等一系列研究成果。依据榜单显示,排名前十的依次为碧桂园生活服务、保利物业、招商积余、绿城服务、融创物业、雅生活智慧城市、华润万象、金地物业、长城物业、新城悦服务。

在已披露在管面积数据的百强物企中,2023年总在管规模达到113.23亿平方米,同比增加6.4%。TOP10百强物企的在管规模增速为10.4%,TOP30百强物企的在管规模增速为7.9%,三成物企增速严重放缓。
从放缓的在管规模数据中,可以看出物企正回归现金流逻辑,摒弃一味收并购的规模扩张道路。2022年以前整个物业行业在管规模高歌猛进,2022年以来收并购案件寥寥无几,物企不再跑马圈地,物企恢复理性成长;另一方面,物企主动清退低质项目,以区域深耕的战略做好细分业态服务。物业行业正进入提质增效的阶段,这也导致物企规模增速明显放缓甚至收缩。
从在管规模的市场份额数据来看,百强物企的在管规模占行业总在管规模的31.2%,数据表明物企在未来仍有巨大的市场空间。但不同梯队的物企面临着不同的压力,数据显示TOP10百强物企占有13.85%的市场份额,TOP30百强物企占有22%的市场份额。我们可以看出头部物企在已有的在管规模中占据较大的市场份额,这也意味着中小型物企在项目拓展过程中面临着巨大的压力。
虽然物企在2023年加大了对非住业态的探索,也有部分物企的非住板块比重产生明显的变动,如苏新服务的非住业态比重从2022年的54.6%上升到2023年的78%。但是住宅业态仍然是物业管理服务的支柱。从百强物企披露的相关数据的中,住宅业态在管面积占总在管面积的64.4%,相较2022年上升2.4个百分点,非住业态在管面积占比呈现下降趋势。
2023年大部分物企将自身业务结构进行了优化调整,一方面是由于政策红利,鼓励物企提供社区服务等,另一方面是物企主动减少对关联方的依赖,降低非业主增值服务收入占比,尽可能减少关联方带来的不利影响。据亿翰物研统计,百强基础物业管理服务占比持续提升,从2022年的69.1%提升2.6个百分点至2023年的71.7%;业主增值服务则保持相对稳定,较2022年同期提升0.04个百分点至2023年的11.1%;而非业主增值服务收入占比则下滑明显,从2022年的9.3%减少2.5个百分点至2023年的6.8%,主动降低非业主增值服务收入占比成为物企业务结构调整的主旋律。

【相关文章推荐】
-
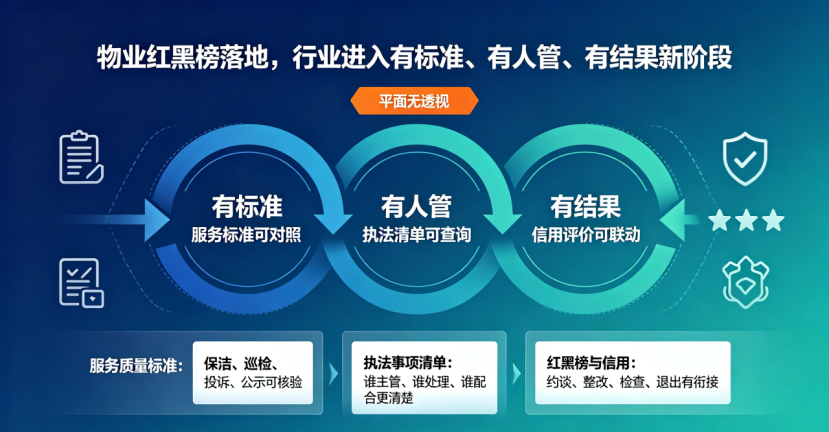
物业红黑榜落地,行业进入有标准、有人管、有结果新阶段
物业行业监管正在完成一次重要升级,从过去事后投诉处置,转向有标准可对照、有清单可履职、有信用做惩戒的三道闭环监管模式,推动行业从“管企业”转向“管项目、管过程、管结果”。
넶0 2026-09-16 -

-

9月1日,闵行区首批124名业委会秘书正式上岗
9月1日,闵行区首批124名业委会秘书正式上岗,其中50名为市级试点人员,试点覆盖约10%的居民区。按照上海的整体安排,首批630余名学员将在完成培训并通过考试后陆续进入岗位。
넶19 2026-09-11 -

31省政策落地:电梯广告、车位费,小区公共收益如何管、怎么分
小区电梯广告、地面车位租金、快递柜进场费、公共场地出租,不少上千户小区每年能够产生数万至上百万元公共收益。依据《民法典》第282条,共有部分经营收入扣除合理成本之后,全部归全体业主所有。但长期以来,这笔资金大多由物业代为收取,成本如何核算、账目如何公开、结余流向何处,一直是物业矛盾、信访投诉的高频导火索。
넶30 2026-09-10 -
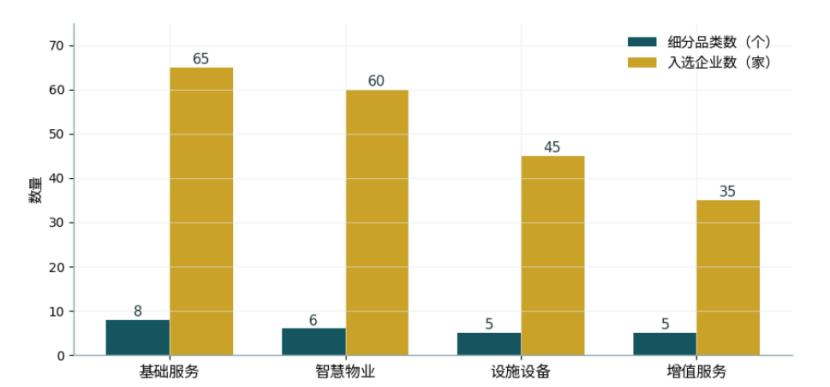
从“三大领域”到“四大领域”:2026物业优选服务商领域升级逻辑
2026物业优选服务商领域迎来结构性扩容,在往年基础上重构为智慧物业、基础服务、增值服务、设施设备四大领域,其中设施设备为本次新增板块;细分品类由上年度约10个扩充至24个,共有205家企业入选,整体规模大幅提升。本次迭代并非简单的数量增长,也体现出物业供应链评价体系的颗粒度持续细化。
넶35 2026-09-08 -
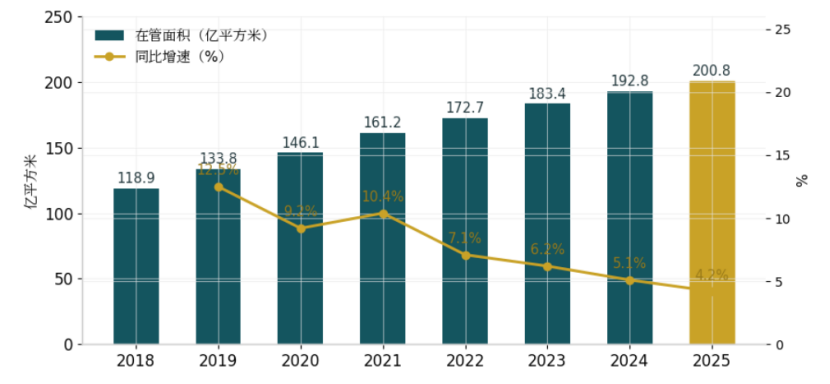
增量收窄与主动退出叠加,500强物企在管面积约200.8亿平方米,同比增速降至4.2%
增量收窄与主动退出叠加,据克而瑞物管监测,2025年500强物企在管面积约200.8亿平方米(其中住宅116.6亿平方米、非住84.2亿平方米),同比增速降至4.2%,连续四年回落(2021年为10.4%);受退出项目影响,上市物企增速降幅大于百强、百强大于500强。
넶39 2026-09-08


